
 +90 533 888 29 50


Se state pensando di acquistare un immobile a Cipro del Nord, una delle prime cose che noterete è che molti costruttori offrono piani di pagamento rateale anziché richiedere il pagamento anticipato dell’intero prezzo di acquisto. Questi piani di pagamento per gli immobili a Cipro del Nord consentono agli acquirenti di versare un acconto iniziale e poi di ripartire il saldo residuo su un periodo di mesi o anni — spesso senza interessi. Il vantaggio è evidente: è possibile assicurarsi un immobile mantenendo disponibile il capitale circolante e, nel caso di acquisti su progetto, è possibile iniziare a pagare prima ancora che l’edificio sia completato.
Detto questo, le condizioni specifiche variano notevolmente a seconda dei promotori, dei progetti e dei singoli immobili. Un piano descritto come “senza interessi” richiede comunque un pagamento iniziale consistente, e le rate mensili rappresentano solo una parte dell’impegno finanziario complessivo. Tasse, spese legali, costi di registrazione e conversione valutaria possono, ciascuno a sé stante, aumentare in modo significativo la spesa complessiva. Esistono inoltre aspetti contrattuali e legali — in particolare relativi al momento in cui si acquisisce il possesso fisico e a quello in cui avviene formalmente il trasferimento della proprietà legale — che meritano un'attenta valutazione prima che avvenga qualsiasi trasferimento di denaro.
Questa guida spiega come funzionano i diversi tipi di piani di pagamento, come calcolare i propri obblighi finanziari effettivi, quali costi aggiuntivi prevedere, quali verifiche legali devono essere effettuate prima del primo pagamento e come confrontare sistematicamente i piani tra i diversi progetti.
Panoramica sui piani di pagamento per gli immobili a Cipro del Nord
Molti costruttori a Cipro del Nord offrono piani di pagamento rateale che consentono agli acquirenti di versare un acconto iniziale e di ripartire il prezzo di acquisto residuo nel corso dei lavori di costruzione o, per alcuni progetti selezionati, anche oltre la consegna dell’immobile. Sono disponibili piani di pagamento senza interessi, ma le condizioni esatte dipendono dall’immobile e dal costruttore.
| Domanda chiave | Cosa devono sapere gli acquirenti |
|---|---|
| Deposito iniziale | Gli esempi pubblicati dagli sviluppatori riportano solitamente valori compresi tra 30 e 50%, ma non si tratta di un intervallo obbligatorio a livello di mercato |
| Costo della prenotazione | Alcuni sviluppatori indicano un importo compreso tra circa 1.000 e 5.000 sterline; le condizioni di rimborso variano |
| Tasso di interesse | 0% sui piani di pagamento rateale degli sviluppatori idonei; altre forme di finanziamento potrebbero prevedere l'addebito di interessi |
| Periodo di rimborso | Ad esempio, 24–48 mesi, con piani di durata maggiore disponibili per progetti selezionati |
| Frequenza dei pagamenti | Pagamenti mensili, trimestrali o in base alle fasi di avanzamento dei lavori |
| Valuta | La sterlina britannica (GBP) è ampiamente utilizzata per la determinazione dei prezzi degli immobili e nei contratti |
| Chiavi prima del pagamento finale | Possibile in base a determinati piani successivi alla consegna, secondo quanto previsto dal contratto |
| Trasferimento del titolo di proprietà | A prescindere dalla consegna delle chiavi e subordinatamente al pagamento, ai requisiti legali e alle autorizzazioni necessarie |
| Altre spese | Imposte, spese legali, spese di registrazione, utenze, spese di servizio e conversione valutaria |
| Requisiti per gli acquirenti stranieri | Si applicano le restrizioni sugli acquisti, l’obbligo di registrazione dei contratti e le norme relative alle autorizzazioni all’acquisto |
Esempio: Per un immobile del valore di 150.000 sterline, con un acconto di 35% e 36 rate mensili uguali e senza interessi, l’acconto iniziale è di 52.500 sterline e la rata mensile è di 2.708,33 sterline, al netto dei costi aggiuntivi di acquisto.
Le cifre sono indicative o tratte da esempi pubblicati dai costruttori e non costituiscono un'offerta vincolante. Prima di effettuare un pagamento, verificare il programma scritto aggiornato e i requisiti legali relativi all'immobile specifico.
Trova un immobile con un piano di pagamento adatto al tuo budget
Confronta le case disponibili in base al prezzo, all’acconto e alla durata del piano di rimborso. Indicaci il tuo budget e la zona che preferisci e ti aiuteremo a valutare le offerte più adatte alle tue esigenze.
Trova i miei immobili
Come funzionano i piani di pagamento immobiliari
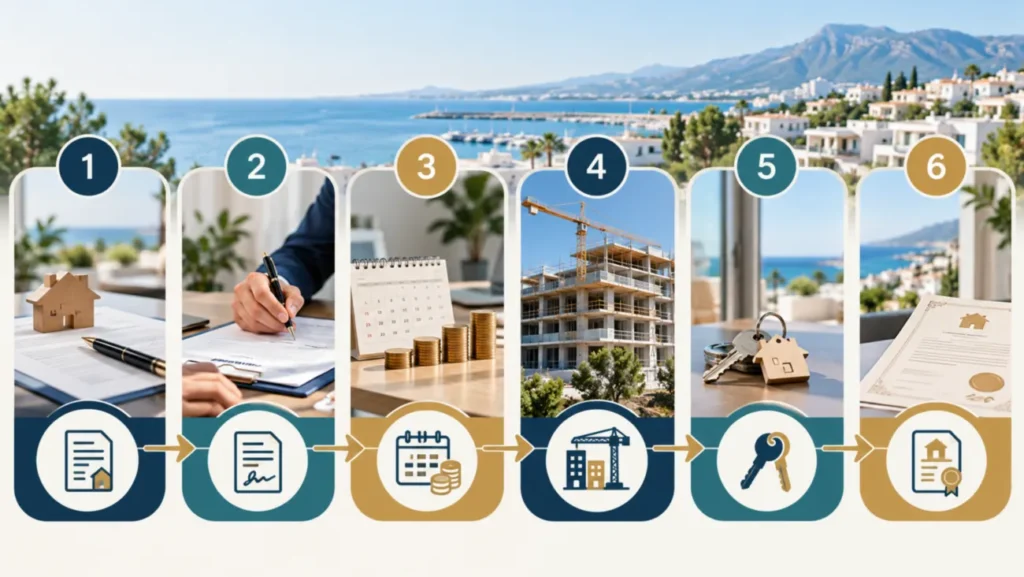
Quando si individua un immobile che si desidera acquistare a Cipro del Nord, la transazione non inizia con un unico trasferimento di importo elevato. Essa segue una sequenza di fasi, ciascuna delle quali comporta specifici requisiti in termini di pagamento, documentazione e verifica. Comprendere tale sequenza sin dall’inizio aiuta a pianificare il flusso di cassa ed evitare di trovarsi impreparati in un momento critico.
Il processo inizia in genere con un costo di prenotazione — una somma relativamente modesta, spesso pari a poche migliaia di sterline o un importo equivalente, versata per ritirare l’immobile dal mercato mentre voi e il vostro avvocato esaminate le condizioni proposte dal costruttore. Tale importo viene solitamente detratto dal prezzo di acquisto, ma non è sempre rimborsabile qualora decideste di non procedere; le condizioni esatte dipendono interamente dall’accordo stipulato con il costruttore.
Una volta confermata la prenotazione e dopo che il tuo avvocato avrà esaminato il contratto, si passa alla deposito iniziale — talvolta denominato “acconto”. Si tratta di una somma più consistente, la cui percentuale esatta è stabilita dalle condizioni commerciali del costruttore e varia notevolmente a seconda dei progetti e delle fasi di costruzione. Una volta versato l’acconto e firmato il contratto di vendita, il saldo residuo viene suddiviso in rate pagato a scadenze concordate — mensili, trimestrali o legate alle fasi di avanzamento dei lavori — fino al completo pagamento del prezzo di acquisto.
Ricevere le chiavi — le passaggio di consegne — è un evento distinto dal trasferimento legale della proprietà. Un acquirente può prendere possesso di un immobile già completato e iniziare a viverci o a darlo in affitto mentre il atto di proprietà non è ancora stato formalmente intestato a loro nome. Questi due eventi possono essere distanziati da mesi o anche più a lungo, a seconda del progetto, dei pagamenti in sospeso, della procedura di autorizzazione all’acquisto per gli acquirenti stranieri e dello stato amministrativo del complesso residenziale. Per saperne di più sull’intero processo di acquisto, consulta la nostra guida intitolata “Come acquistare un immobile a Cipro del Nord“.
Fasi del piano di pagamento
| Palcoscenico | Quanto paga l'acquirente | Cosa verificare | Rischio principale |
|---|---|---|---|
| Prenotazione | Costo di prenotazione (importo fisso) | Condizioni di rimborso per iscritto | Non rimborsabile in caso di rinuncia |
| Firma del contratto | Deposito iniziale (la percentuale varia a seconda del contratto) | Titolo legale del promotore immobiliare, condizioni contrattuali, intenzione di registrazione | Somme versate prima del completamento di tutte le verifiche legali |
| Periodo di rateizzazione | Pagamenti programmati (mensili o in base al raggiungimento di determinate tappe) | Lo stato di avanzamento dei lavori o le date previste corrispondono a quanto stabilito nel contratto | Il mancato pagamento comporta l'applicazione di una penale o l'attivazione di una clausola di risoluzione |
| Consegna | Saldo finale o quasi finale (varia a seconda del contratto) | Elenco delle imperfezioni, certificato di completamento, allacciamenti alle utenze | Ricezione delle chiavi senza che sia imminente il trasferimento della proprietà |
| Trasferimento di proprietà | Eventuale saldo residuo più le commissioni di trasferimento | Autorizzazioni, gravami in sospeso risolti, contratto concluso | Trasferimento ritardato a causa di obblighi o autorizzazioni non adempiuti da parte del costruttore |
Dopo ogni pagamento, richiedete al costruttore una ricevuta scritta che confermi l’importo, la data, la valuta, l’immobile a cui si riferisce e il saldo residuo. Se i pagamenti vengono effettuati tramite bonifico bancario, conservate anche la conferma del bonifico rilasciata dalla vostra banca. Il vostro avvocato dovrebbe conservare copie di tutti questi documenti insieme al contratto registrato.
Tipi di piani di pagamento per gli immobili
Gli sviluppatori di Cipro del Nord ricorrono a diversi modelli di finanziamento, e le differenze tra questi incidono in modo significativo sul costo totale e sull’esposizione finanziaria. È opportuno comprendere bene ciascun modello prima di mettere a confronto progetti specifici.
Rate senza interessi
Per alcuni immobili in fase di progettazione e di nuova costruzione a Cipro del Nord sono disponibili piani di pagamento rateale diretti offerti dal costruttore. Nell’ambito del piano 0% pubblicizzato, il prezzo concordato viene suddiviso tra un acconto iniziale e pagamenti periodici senza l’addebito di interessi espliciti. Tuttavia, il prezzo rateale potrebbe differire dal prezzo in contanti praticato dal costruttore. Confrontate sempre l’importo totale da pagare per ciascuna opzione.
La durata del periodo di esenzione dagli interessi varia a seconda dei progetti e dei programmi dei costruttori; alcuni si estendono solo per la durata dei lavori di costruzione, mentre altri si protraggono per un ulteriore periodo dopo la consegna. Le condizioni sono stabilite dal costruttore e possono variare da un’unità all’altra all’interno dello stesso complesso residenziale, per non parlare delle differenze tra progetti diversi.
Piani di pagamento successivi al trasferimento di proprietà
Alcuni costruttori propongono piani in base ai quali una parte del prezzo di acquisto rimane da pagare dopo la consegna delle chiavi. Ciò può risultare interessante per gli acquirenti che intendono utilizzare i proventi dell’affitto per far fronte alle rate successive, oppure per coloro che hanno bisogno di tempo per liquidare altri beni. Tuttavia, I pagamenti successivi alla consegna sono spesso soggetti a condizioni contrattuali aggiuntive: all'acquirente potrebbe essere vietato vendere o cedere l'immobile fino al pagamento completo di tutte le rate, e alcuni contratti prevedono l'applicazione di interessi su eventuali importi residui non saldati oltre una certa scadenza.
Prima di concordare un accordo successivo alla consegna dell’immobile, verifica per iscritto quali siano esattamente i tuoi diritti sull’immobile durante il periodo in cui i pagamenti sono ancora in corso — compreso se puoi affittarlo, se la proprietà viene trasferita immediatamente al momento della consegna o solo dopo l’incasso del pagamento finale, e cosa succede in caso di ritardo nei pagamenti.
Finanziamenti per sviluppatori e mutui ipotecari
Una minoranza di costruttori offre accordi di finanziamento formali che funzionano più come un prestito che come un acquisto a rate: il saldo è soggetto a un tasso di interesse annuo prestabilito, la durata può estendersi ben oltre il completamento dei lavori e le rate mensili vengono calcolate di conseguenza. Ciò differisce da un piano di pagamento a rate senza interessi in quanto l’importo totale rimborsato supera il prezzo originariamente concordato.
Mutui bancari Gli immobili a Cipro del Nord costituiscono una categoria a sé stante. Alcune banche locali offrono prodotti ipotecari agli acquirenti stranieri, sebbene la disponibilità, i criteri di ammissibilità, i rapporti prestito/valore e i tassi di interesse varino e non siano accessibili a tutti. Un acquirente straniero non dovrebbe dare per scontato che il finanziamento bancario sia disponibile o che il suo costo sia paragonabile a quello dei prodotti ipotecari nel proprio paese d’origine. Si consiglia di richiedere una consulenza finanziaria indipendente in merito.
Un piano di pagamento per l'acquisto di un immobile da un costruttore è la stessa cosa di un mutuo?
No. Con un piano di pagamento standard per gli sviluppatori, questi ultimi accettano di ricevere il prezzo di acquisto a rate, come previsto dal contratto di vendita. Con un mutuo bancario, invece, l’istituto di credito eroga il finanziamento in base a un contratto di credito separato, solitamente soggetto a requisiti relativi al reddito, alla valutazione dell’immobile, alle garanzie e all’idoneità del richiedente.
Un accordo di finanziamento a lungo termine per un promotore immobiliare può assomigliare a un prestito, soprattutto se vengono applicati interessi. La denominazione utilizzata a fini di marketing è meno importante rispetto alle effettive condizioni contrattuali, alle garanzie previste, all’importo totale da rimborsare e alle misure previste in caso di mancato pagamento.
Confronto tra le opzioni di finanziamento
| Modalità di finanziamento | Pagamento anticipato | Periodo di rimborso | Interesse | Vantaggio principale | Principale svantaggio |
|---|---|---|---|---|---|
| Rate senza interessi per gli sviluppatori | Cauzione stabilita in base alle condizioni del costruttore (varia a seconda del progetto) | Durata dei lavori (e talvolta anche oltre) | Nessuna sul prezzo di acquisto secondo i termini indicati | Al prezzo concordato non viene aggiunto alcun premio di finanziamento esplicito | Richiede un investimento iniziale consistente; il prezzo rateale può differire dal prezzo in contanti; le condizioni variano a seconda del contratto |
| Rate successive alla consegna | Varia a seconda del contratto | Oltre alla consegna, a volte anche anni | Spesso all’inizio nessuno; l’interesse potrebbe manifestarsi in seguito | Riduce il fabbisogno di liquidità prima del completamento | Potrebbe limitare la vendita o la locazione fino al saldo del debito |
| Finanziamento per sviluppatori (con interessi) | Varia a seconda del contratto | Varia a seconda del contratto | Sì, alla tariffa concordata | Esborso iniziale inferiore rispetto al pagamento interamente in contanti | Il rimborso totale supera il prezzo di acquisto |
| Mutuo bancario | Varia a seconda dell'istituto di credito | Varia a seconda della banca, del prodotto e dei requisiti di idoneità del mutuatario | Sì, al tasso in vigore | Potenzialmente a lungo termine; libera capitale | Soggetto a requisiti di idoneità, valutazione e criteri del finanziatore |
| Acquisto interamente in contanti | 100% a carico dei fondi propri dell'acquirente, pagabile secondo i termini contrattuali concordati | Nessuno | Nessuno | Struttura estremamente semplice; nessun pagamento rateale o obbligo ipotecario in sospeso ai sensi del contratto di acquisto | Richiede che l'acquirente paghi l'intero prezzo di acquisto attingendo ai propri fondi |
Per gli acquirenti con risparmi limitati ma un reddito stabile, le rate senza interessi su un periodo più lungo possono alleggerire il flusso di cassa. Gli acquirenti con riserve di capitale più consistenti dovrebbero valutare se un pagamento interamente in contanti o un acconto più consistente garantisca una posizione contrattuale più chiara. Gli investitori orientati al reddito da locazione dovrebbero evitare di dare per scontato che tale reddito sia sufficiente a coprire in modo affidabile le rate residue: i rendimenti da locazione e l’occupazione degli immobili non sono garantiti.
Esempi di piani di pagamento per sviluppatori a Cipro del Nord
Gli esempi che seguono illustrano come diversi sviluppatori strutturano i piani di pagamento che pubblicano. Non sono necessariamente disponibili per ogni immobile o acquirente.
| Sviluppatore / esempio | Deposito pubblicato | Struttura delle rate |
|---|---|---|
| Gruppo Döveç — progetti ammissibili | 35% | I restanti 65% secondo un piano di pagamento senza interessi concordato per il progetto e l'unità |
| Cyprus Constructions — progetti selezionati | 35% | Rimangono 65% fino al completamento dei lavori |
| Carrington Group — piani selezionati | 35% o 50% | Saldo residuo da estinguere in circa 12–36 mesi, a seconda del piano |
| Afik Group — Esempio Caesar Blue | 30% | Rate fino a 36 mesi |
| Kensington, Cipro — Esempio delle K-Islands | Specifico per il progetto | Pubblicato il piano di rateizzazione senza interessi della durata di 24 mesi |
Fonti: siti web dei costruttori e informazioni pubblicate sui progetti, aggiornate a ottobre 2026. Le offerte possono subire variazioni, scadere o essere valide solo per alcune unità. Si raccomanda di richiedere un preventivo scritto aggiornato prima di fare affidamento su qualsiasi di queste condizioni.
Cosa confrontare: Il deposito da solo non basta. Chiedete se le rate continuano anche dopo la consegna, se è disponibile un prezzo in contanti più basso, se le scadenze di pagamento dipendono dallo stato di avanzamento dei lavori e quando potrà essere trasferito l’atto di proprietà.
Scopri i complessi residenziali nel Cipro del Nord proposti dal costruttore


 Gonyeli, Nicosia, Cipro del Nord
 a partire da 185 м²

 Esentepe, Kyrenia Est, Cipro del Norda partire da 440 м²
 Iskelea partire da 61 м²
 Iskelea partire da 56 м²
 Kyreniaa partire da 80 м²
Acconti e rate mensili
L'acconto e la rata mensile sono le due cifre su cui la maggior parte degli acquirenti si concentra innanzitutto. Ma per comprendere il quadro completo è necessario analizzare i numeri con maggiore attenzione di quanto consenta un semplice annuncio pubblicitario.
Il deposito È la quota del prezzo di acquisto che si versa prima o al momento della firma del contratto. I requisiti relativi all’acconto sono generalmente stabiliti nelle condizioni commerciali del promotore immobiliare, nel rispetto della normativa vigente, e riflettono le esigenze di finanziamento del progetto, lo stato di avanzamento dei lavori e la situazione del mercato in quel momento. Tali requisiti variano notevolmente a seconda dei promotori, dei progetti e delle singole unità immobiliari. Alcuni piani pubblicati dai costruttori prevedono caparre comprese tra il 30 e il 50% circa, ma possono essere disponibili importi inferiori o superiori. Gli acquirenti dovrebbero fare riferimento a un’offerta scritta aggiornata relativa all’immobile specifico, piuttosto che ipotizzare un acconto standard valido per l’intero mercato. L’acconto è generalmente non rimborsabile in caso di recesso senza giusta causa, motivo per cui è fondamentale effettuare verifiche legali prima del pagamento.
Il saldo finanziato è semplicemente il prezzo di acquisto al netto dell'acconto. Tale importo viene diviso per il numero di rate per ottenere la rata periodica. La maggior parte dei piani senza interessi prevede rate mensili di importo uguale, anche se alcuni prevedono pagamenti trimestrali o importi legati al raggiungimento di determinate tappe.
Per illustrare come funzionano questi numeri nella pratica, prendiamo in esame tre scenari ipotetici basati su un immobile dal prezzo di 150.000 sterline. Queste cifre hanno solo scopo illustrativo e non riflettono le condizioni pubblicate da alcun costruttore specifico. Sono escluse le imposte, le spese legali e tutti gli altri costi oltre al prezzo di acquisto.
Scenari di pagamento per un immobile del valore di 150.000 sterline
| Scenario | Deposito | Saldo | Termine | Rata mensile | Prezzo totale dell'immobile |
|---|---|---|---|---|---|
| A — Deposito 30%, 36 mesi | £45,000 | £105,000 | 36 mesi | £2,916.67 | £150,000 |
| B — Deposito 40%, 48 mesi | £60,000 | £90,000 | 48 mesi | £1,875.00 | £150,000 |
| C — Deposito 50%, 24 mesi | £75,000 | £75,000 | 24 mesi | £3,125.00 | £150,000 |
Si tratta solo di esempi illustrativi, al netto di imposte, spese legali e tutti i costi aggiuntivi. Non rappresentano i termini di alcun progetto specifico né di alcun promotore immobiliare.
Di quanto denaro hai bisogno nei primi 12 mesi?
Per un immobile del valore di 150.000 sterline, l’impegno per il primo anno può variare in modo sostanziale anche se il prezzo di acquisto complessivo è identico.
| Scenario | Deposito iniziale | Le prime 12 rate | Totale nel primo anno |
|---|---|---|---|
| A — 30%, 36 mesi | £45,000 | £35,000 | £80,000 |
| B — 40%, 48 mesi | £60,000 | £22,500 | £82,500 |
| C — 50%, 24 mesi | £75,000 | £37,500 | £112,500 |
Calcolato sulla base dei piani di pagamento indicativi riportati sopra. Le cifre non includono le imposte, le spese legali e di immatricolazione, la conversione valutaria e altri costi.
Cosa significa? Lo scenario B prevede la rata mensile più bassa, ma richiede un esborso iniziale di 82.500 sterline nel primo anno. Lo scenario A richiede 80.000 sterline, nonostante la rata mensile più elevata. Lo scenario C prevede l'impegno iniziale più elevato nel primo anno, pari a 112.500 sterline.
Prima di scegliere un piano, calcola l'anticipo, tutti i pagamenti dovuti nei primi 12 mesi e una riserva separata per i costi di transazione e le spese impreviste.
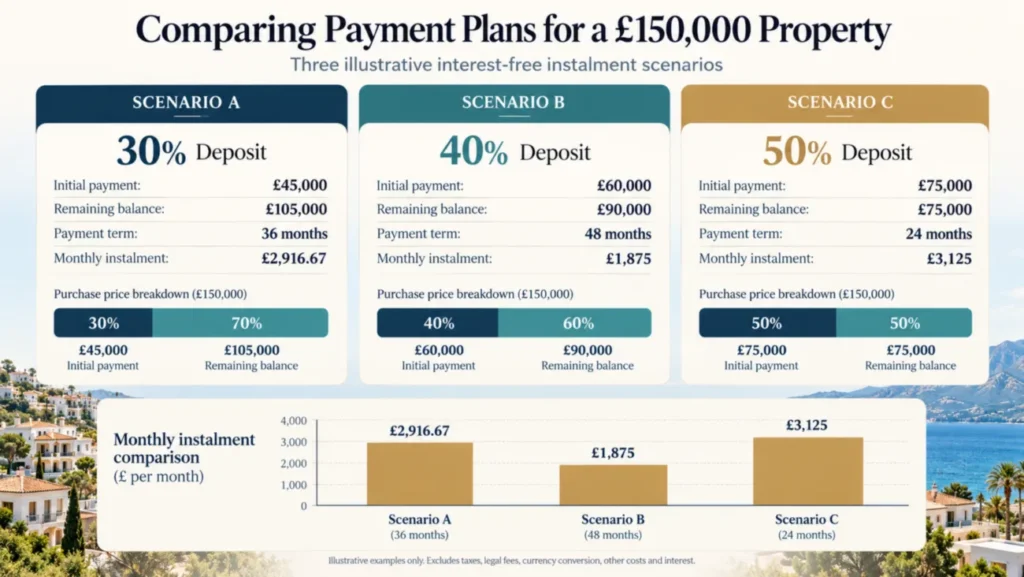
I numeri rivelano qualcosa che non sempre emerge chiaramente dal materiale promozionale: una rata mensile più bassa non indica necessariamente una situazione finanziaria più favorevole. Lo scenario B prevede la rata mensile più bassa e il periodo di rimborso più lungo, mentre lo scenario C richiede l’acconto più elevato ma consente di estinguere il saldo più rapidamente. Nessuna di queste opzioni è oggettivamente migliore: la scelta giusta dipende da quanto capitale puoi impegnare inizialmente, dal flusso di cassa che il tuo budget mensile può sostenere e dalla rapidità con cui desideri disporre dell’immobile libero da gravami.
Prima di confrontare i piani di pagamento relativi a diversi progetti, calcola l’impegno finanziario complessivo per ciascuno di essi, non solo la rata mensile. Un piano che a prima vista sembra sostenibile su base mensile potrebbe richiedere, nei primi dodici mesi, un capitale notevolmente superiore a quanto avevi previsto.
Quando esamini il piano di pagamento di un costruttore, richiedi un resoconto dettagliato per iscritto: l’importo esatto dell’acconto, le date di pagamento, l’importo delle rate e le condizioni alle quali il saldo finale determina il trasferimento del titolo di proprietà o la consegna delle chiavi. Gli accordi verbali non costituiscono una base sufficiente per gestire un impegno finanziario pluriennale.
Dai un'occhiata alle proprietà immobiliari a prezzi accessibili nel Cipro del Nord
 Kaplica, Kyrenia Est, Cipro del Norda partire da 66 м²
 Marmara, Nicosia, Cipro del Norda partire da 80 м²
 Gonyeli, Nicosiaa partire da 78 м²
 Famagosta, Cipro del Norda partire da 85 м²
 Yeni Bogazici, Iskelea partire da 49 м²
Costi oltre al prezzo di acquisto
Il prezzo di acquisto e il piano di pagamento definiscono il costo dell'immobile stesso. Tuttavia, non riflettono l'intero impegno finanziario derivante dall'acquisto a Cipro del Nord.
Costi che sorgono al momento dell'acquisto o in prossimità di esso in genere includono:
- Imposta di bollo nel contratto di vendita, da versare a un tasso stabilito dalla normativa vigente e solitamente esigibile entro un breve lasso di tempo dalla firma del contratto. Il tasso esatto e le modalità di calcolo devono essere confermati con il proprio avvocato, poiché le norme sono soggette a modifiche e dipendono dalla specifica transazione.
- IVA (KDV): Il trattamento IVA dipende dallo status fiscale del venditore, dalla natura della transazione e dalla normativa applicabile. Gli acquirenti dovrebbero ottenere una conferma scritta che indichi se l’IVA è dovuta, l’aliquota applicabile e se è inclusa nel prezzo di acquisto indicato.
- Spese di trasferimento del titolo di proprietà: Questi dipendono dalla situazione dell’acquirente, dal numero e dal tipo di immobili acquistati e dalla normativa vigente al momento della transazione. La normativa in materia di commissioni è stata modificata nell’ottobre 2026. Gli acquirenti dovrebbero richiedere al proprio avvocato un calcolo scritto specifico per la transazione, che indichi l’aliquota applicabile, il termine di pagamento ed eventuali importi da versare prima del trasferimento formale della proprietà.
- Spese legali per il vostro avvocato indipendente. Questi variano a seconda dello studio legale e dell’ambito di attività. Rivolgersi a un avvocato che non rappresenti il costruttore non è facoltativo: è il fondamento pratico della tutela dell’acquirente.
- Quota di registrazione del contratto, per la registrazione del contratto di vendita presso il registro competente, il che costituisce un’importante misura di tutela.
Alcune imposte e spese potrebbero dover essere pagate prima della registrazione del contratto di vendita, anziché essere differite fino alla consegna dell’immobile o al trasferimento della proprietà. È opportuno verificare, per la specifica transazione, i tempi e la ripartizione di tali pagamenti.
Costi contrattuali possono includere una commissione di prenotazione che non viene detratta dal prezzo di acquisto, eventuali spese di servizio o contributi al fondo di ammortamento previsti dalla struttura gestionale del complesso residenziale, nonché le spese di allacciamento alle utenze qualora queste non siano già installate.
Costi ricorrenti dopo il completamento comprendono le spese di manutenzione e i costi dei servizi condominiali, l’assicurazione sull’immobile e qualsiasi costo relativo all’arredamento o all’allestimento dell’immobile, qualora questo venga consegnato allo stato grezzo. Potrebbero inoltre essere applicate commissioni di gestione qualora si incarichi una terza parte di affittare, mantenere o gestire l’immobile.
Il soggetto giuridicamente responsabile del pagamento di un'imposta o di una tassa può essere diverso da quello tenuto per contratto a sostenerne i costi. È necessario verificare entrambi prima di firmare.
Conversione valutaria è un costo che gli acquirenti talvolta sottovalutano. La maggior parte degli immobili a Cipro del Nord ha un prezzo espresso in sterline britanniche, ma gli acquirenti con redditi in euro o dollari statunitensi dovranno sostenere costi legati al tasso di cambio su ogni bonifico. Questi includono lo spread di conversione tra il tasso medio di mercato e il tasso applicato dalla propria banca, oltre a eventuali commissioni di bonifico. Nel corso di un periodo di rateizzazione di 36 o 48 mesi, le fluttuazioni del tasso di cambio possono alterare in modo significativo il costo reale di ciascuna rata. Il Dati sui tassi di cambio della Banca Centrale di Cipro del Nord costituisce un utile punto di riferimento per l'andamento storico dei tassi, ma il tasso di riferimento ufficiale non corrisponde al tasso che una banca commerciale offrirà per la vostra transazione.
Puoi trovare un riepilogo dettagliato delle imposte applicabili nella nostra guida intitolata “Imposte immobiliari a Cipro del Nord“.
Il punto fondamentale dal punto di vista pratico è questo: l'importo della rata mensile indicato in un annuncio pubblicitario riflette la struttura delle rate prevista dal costruttore, non la tua spesa mensile complessiva. Un bilancio basato esclusivamente sul piano di pagamento pubblicizzato non sarà sufficiente a coprire il fabbisogno finanziario effettivo.
Piano di pagamento e consegna
La struttura delle rate all’interno di un piano di pagamento ha ripercussioni dirette sulla tua esposizione al rischio, soprattutto quando l’immobile è ancora in fase di costruzione.
Esistono due approcci generali. Programmi a data fissa (legati al calendario) prevedono il pagamento in date prestabilite — ad esempio, il primo giorno di ogni mese — indipendentemente dall’avanzamento dei lavori. Ciò consente agli acquirenti di pianificare il flusso di cassa in modo prevedibile, ma crea una tensione strutturale: si potrebbe essere obbligati a effettuare un pagamento programmato anche se il progetto è in ritardo rispetto al calendario previsto.
Piani di lavoro basati su tappe fondamentali (legati alla costruzione) collegare ogni pagamento al completamento di una fase specifica: fondamenta, struttura, copertura, finiture, consegna. In linea di principio, ciò significa che il denaro viene versato al costruttore solo quando sono stati compiuti progressi verificabili. In pratica, ciò richiede una chiara definizione nel contratto di cosa comporti ciascuna fase, come venga confermata e chi sia responsabile della sua verifica. Un’ispezione indipendente nelle fasi chiave è una buona pratica e un aspetto che vale la pena discutere con il proprio avvocato prima della firma.
Una tipica sequenza di costruzione su progetto potrebbe articolarsi nelle seguenti fasi, sebbene l’ordine esatto e le specifiche di ciascuna fase dipendano dal progetto specifico:
- Firma del contratto
- Fondazioni e lavori di preparazione del terreno
- Telaio strutturale
- Involucro esterno (tetto, finestre)
- Allestimento interno e impianti
- Consegna dell'immobile e individuazione dei difetti
- Consegna delle chiavi all'acquirente
- Trasferimento del titolo di proprietà (in questa fase o in un momento successivo, previa autorizzazione e saldi in sospeso)
La consegna delle chiavi e il trasferimento formale della proprietà non sono la stessa cosa. Un acquirente può ricevere le chiavi e iniziare a utilizzare l'immobile prima che l'atto di proprietà venga registrato a suo nome. Il lasso di tempo che intercorre tra questi due eventi può essere di settimane, mesi o anche più a lungo, a seconda che vi siano ancora permessi in sospeso, pagamenti da effettuare o procedure amministrative da espletare. Ciò non è insolito nel mercato di Cipro del Nord, ma è bene tenerne conto e comprenderne le implicazioni prima di firmare.
Pagamenti a scadenza fissa vs pagamenti basati su tappe fondamentali
| Fattore | Calendario a date fisse | Calendario basato sulle tappe fondamentali | Considerazioni dell'acquirente |
|---|---|---|---|
| Condizione di pagamento | Data del calendario | Fase di costruzione definita | L'approccio basato sulle tappe fondamentali riduce il rischio di pagare per lavori non ancora eseguiti |
| Prevedibilità | Elevato — facile da pianificare il flusso di cassa | Inferiore — i tempi dipendono dai lavori di costruzione | I programmi con date fisse sono più semplici da inserire nel bilancio |
| Impatto dei ritardi da parte degli sviluppatori | L'acquirente continua a pagare secondo il calendario previsto | Il pagamento può essere differito qualora non venga raggiunto l'obiettivo intermedio (salvo quanto previsto dal contratto) | Il contratto deve specificare cosa succede in caso di ritardi nel raggiungimento delle tappe fondamentali |
| Requisiti di verifica | Nessuno — basato sulla data | Ispezione indipendente o certificato del costruttore | Gli acquirenti dovrebbero richiedere prove prima di effettuare i pagamenti relativi al raggiungimento delle tappe fondamentali |
| Rischio di controversia | Basso per quanto riguarda il fattore scatenante; più alto se i lavori di costruzione subiscono una battuta d’arresto | Maggiore se la definizione della tappa è ambigua | È fondamentale che il testo del contratto definisca chiaramente i criteri relativi alle tappe fondamentali |
Esempio: Piano di pagamento a tappe per un progetto edilizio
L'esempio riportato di seguito illustra come si potrebbe strutturare l'acquisto di un immobile del valore di 150.000 sterline, con pagamenti legati allo stato di avanzamento dei lavori.
| Condizione di pagamento | Quota di prezzo | Importo | Totale pagato |
|---|---|---|---|
| Firma del contratto, previa verifica legale | 30% | £45,000 | £45,000 |
| Completamento verificato dei lavori di fondazione | 15% | £22,500 | £67,500 |
| Completamento verificato della struttura portante | 20% | £30,000 | £97,500 |
| Tetto, pareti esterne e finestre completati | 15% | £22,500 | £120,000 |
| Ispezione di completamento e condizioni concordate per la consegna | 15% | £22,500 | £142,500 |
| Tappa contrattuale finale | 5% | £7,500 | £150,000 |
Si tratta solo di un esempio ipotetico. Non si tratta né di un’offerta ufficiale da parte del promotore né di un piano di pagamento previsto dalla legge.
Prima di versare una rata legata ai lavori di costruzione, chiedete quali prove confermino il raggiungimento della tappa prevista. Il contratto dovrebbe specificare i documenti richiesti, il metodo di ispezione, il termine di pagamento e la procedura da seguire nel caso in cui l’acquirente contesti il completamento dei lavori.
Importante: Il pagamento dell'ultima rata prevista dal contratto non garantisce automaticamente che l'atto di proprietà venga trasferito contemporaneamente. Il trasferimento della proprietà può dipendere da autorizzazioni separate, requisiti di registrazione e altri obblighi.
Se giunge la data di pagamento prevista dal calendario e il progetto subisce un ritardo significativo, le opzioni a vostra disposizione dipendono dal contratto e dalla normativa applicabile. Un ritardo nei lavori non dà necessariamente diritto all’acquirente di sospendere i pagamenti previsti. La possibilità di trattenere i pagamenti, di rescindere il contratto o di richiedere un risarcimento dipende dall’accordo, dalla normativa applicabile e dalle circostanze specifiche. Gli acquirenti dovrebbero richiedere una consulenza legale prima di trattenere una rata, poiché farlo senza un motivo valido potrebbe costituire una violazione contrattuale. I contratti che trattano la questione dei ritardi dovrebbero specificare quali ritardi sono accettabili, i rimedi a disposizione dell’acquirente e le condizioni alle quali ciascuna delle parti può recedere dal contratto. I contratti che non fanno riferimento ai ritardi mettono l’acquirente in una posizione notevolmente più debole.
Per ulteriori dettagli su cosa aspettarsi quando si acquista un immobile prima della sua costruzione, consulta la nostra guida intitolata “Acquistare un immobile in fase di costruzione a Cipro del Nord“.
I termini relativi ai ritardi nei lavori, alla conferma delle tappe fondamentali e agli obblighi di pagamento dovrebbero essere concordati per iscritto prima della firma del contratto — e non negoziati solo dopo che si è verificato un problema. Formulazioni vaghe quali “massimo impegno” o “date di completamento stimate” non costituiscono una tutela contrattuale.
Verifiche legali prima del pagamento
Nessun piano di pagamento, per quanto allettanti possano essere le rate mensili, può compensare un problema legale relativo all’immobile in questione. La due diligence che si effettua prima di firmare — e prima di pagare — è la fase più determinante dell’intera transazione.
Il panorama giuridico a Cipro del Nord richiede particolare attenzione. Il territorio presenta uno status giuridico internazionale specifico, diverso da quello della Repubblica di Cipro, e i diritti di proprietà sull’isola hanno una storia complessa. La proprietà immobiliare a Cipro del Nord comporta rischi legali che vanno oltre le norme applicate a livello locale. Alcuni immobili sono situati su terreni rivendicati da persone sfollate nel 1974. A seconda della storia dell’immobile e delle circostanze della transazione, gli acquirenti potrebbero trovarsi ad affrontare controversie sulla proprietà, procedimenti giudiziari nella Repubblica di Cipro o tentativi di esecuzione di sentenze in altre giurisdizioni. Alcune transazioni relative a immobili effettuate senza il consenso del proprietario legalmente riconosciuto potrebbero inoltre avere implicazioni penali ai sensi della legislazione della Repubblica di Cipro. Le linee guida del governo del Regno Unito in materia di acquisto di immobili a Cipro affronta direttamente tali rischi e raccomanda agli acquirenti di richiedere una consulenza legale indipendente prima di impegnarsi. Un avvocato indipendente dovrebbe verificare la storia dei titoli di proprietà e illustrare i rischi specifici relativi all’immobile in questione prima che l’acquirente versi i fondi.
Il vostro avvocato dovrebbe agire in modo indipendente nel vostro interesse e non dovrebbe rappresentare contemporaneamente il costruttore o il venditore in modo tale da creare un conflitto di interessi. Se un avvocato vi viene raccomandato da un agente immobiliare, verificate la sua indipendenza, le sue credenziali professionali ed eventuali accordi di segnalazione o finanziari prima di incaricarlo.
Cosa dovrebbe verificare il tuo avvocato indipendente prima che tu effettui il pagamento:
- Stato del titolo: Che tipo di titolo di proprietà è associato all'immobile? Qual è la sua origine? Esistono rivendicazioni concorrenti o controversie irrisolte relative al terreno?
- Autorizzazione legale dello sviluppatore alla vendita: Il costruttore è proprietario del terreno o dispone di un accordo giuridicamente valido che gli conferisce il diritto di vendere gli appartamenti?
- Gravami e oneri: Il terreno è gravato da ipoteche, oneri, privilegi o diritti di terzi che potrebbero compromettere la possibilità dell’acquirente di ottenere un titolo di proprietà libero da vincoli?
- Autorizzazioni di progettazione e costruzione: Il complesso residenziale dispone delle autorizzazioni necessarie? Le autorizzazioni sono coerenti con ciò che viene costruito e venduto?
- Registrazione del contratto: Per gli acquirenti stranieri che stipulano nuovi contratti di compravendita, la registrazione del contratto di vendita debitamente timbrato presso il Catasto distrettuale competente è un obbligo di legge soggetto a termini perentori. Ai sensi del Decreto-Legge 119/2026, la procedura applicabile prevede generalmente la registrazione del contratto e la presentazione della domanda di Autorizzazione all’acquisto entro un mese, unitamente al pagamento delle imposte e delle tasse dovute in tale fase. Il mancato rispetto di tali obblighi può comportare la nullità automatica del contratto. Ai contratti stipulati in precedenza potrebbero applicarsi disposizioni transitorie diverse. Il vostro avvocato di fiducia dovrebbe verificare le scadenze applicabili, gli obblighi di pagamento e i requisiti di registrazione prima della firma.
- Autorizzazione all'acquisto: Gli acquirenti stranieri a Cipro del Nord sono generalmente tenuti a richiedere l’autorizzazione al ministero competente prima che l’atto di proprietà possa essere trasferito a loro nome. È stata avviata questa procedura? Quali sono i tempi previsti? Potete trovare maggiori dettagli al riguardo nella nostra guida intitolata “Autorizzazione all'acquisto a Cipro del Nord“.
- Condizioni per il trasferimento della proprietà: A quali condizioni e in quale momento il contratto prevede il trasferimento della proprietà? Avviene al momento della consegna, al pagamento finale, al ricevimento dell’autorizzazione all’acquisto o in una combinazione di questi momenti?
- Restrizioni relative all'uso o allo smaltimento: Il contratto limita la tua possibilità di affittare, vendere o disporre in altro modo dell'immobile prima che sia stato effettuato il pagamento finale e sia stato trasferito il titolo di proprietà?
Le informazioni procedurali ufficiali di interesse per gli acquirenti stranieri a Cipro del Nord — comprese quelle relative alle richieste di autorizzazione all’acquisto — sono pubblicate dal Unità per i beni immobili del Ministero dell’Interno di Cipro del Nord. Le norme in materia di acquisizione attualmente in vigore sono state introdotte dal Decreto-Legge n. 119/2026, pubblicato nella Gazzetta Ufficiale n. 196 del 6 ottobre 2026, con le relative disposizioni tariffarie riportate nella Gazzetta Ufficiale n. 197 del 7 ottobre 2026. Il vostro avvocato dovrebbe verificare le disposizioni attualmente applicabili al momento della vostra transazione.
Un principio che vale la pena tenere ben presente:
Il pagamento del prezzo di acquisto, il possesso fisico dell’immobile e la registrazione della proprietà legale sono tre eventi distinti. Ciascuno di essi può verificarsi in un momento diverso. Fino a quando la proprietà non sarà formalmente registrata a tuo nome, le tutele legali a tua disposizione dipendono da quanto stabilito nel contratto registrato, non semplicemente dall’importo che hai pagato o dal fatto che tu risieda o meno nell’immobile.
Per informazioni dettagliate sulle categorie dei titoli di proprietà a Cipro del Nord, consulta il nostro articolo su “Spiegazione dei titoli di proprietà a Cipro del Nord“.
Domande da porre al proprio avvocato indipendente prima di versare l'acconto iniziale:
- Che tipo di titolo di proprietà è associato a questo immobile e qual è la sua origine?
- Il diritto del costruttore di vendere questo immobile è giuridicamente chiaro e documentato?
- Esistono gravami, ipoteche o diritti di terzi registrati a carico del terreno?
- Il progetto ha ottenuto tutte le autorizzazioni urbanistiche ed edilizie necessarie?
- Qual è il termine previsto dalla legge per la registrazione del mio contratto, chi provvederà alla registrazione e quando riceverò la prova documentale?
- Quali sono le condizioni precise alle quali la proprietà mi viene trasferita?
- Quali restrizioni si applicano al mio utilizzo o alla mia cessione dell’immobile fintanto che permangono pagamenti in sospeso?
- Qual è la situazione riguardo all’autorizzazione all’acquisto per un acquirente nelle mie circostanze?
- Se il promotore dovesse fallire o il progetto venisse abbandonato, di quali tutele contrattuali dispongo?
Vuoi confrontare gli immobili prima di versare un acconto?
Indicateci la zona che preferite, il budget e la fascia di prezzo per l’acconto. Cypria Homes può aiutarvi a selezionare gli immobili disponibili e a richiedere piani di pagamento scritti. Prima di impegnare i fondi, è opportuno far eseguire verifiche legali indipendenti.Confronta gli immobili disponibili
Rischi e clausole contrattuali
Comprendere i rischi legati ai piani di pagamento immobiliari ti aiuta a capire a cosa prestare attenzione in un contratto — e su cosa insistere — prima di impegnarti.
Ritardo nei lavori rappresenta un rischio significativo negli acquisti su progetto. I ritardi possono derivare da problemi legati all’appaltatore, alla fornitura dei materiali, a complicazioni di natura urbanistica o alla situazione finanziaria dello stesso promotore immobiliare. A meno che il contratto non affronti esplicitamente la questione dei ritardi, l’acquirente potrebbe avere possibilità di ricorso limitate.
Fallimento del progetto Si tratta di uno scenario più grave. Se un promotore immobiliare si trova ad affrontare gravi difficoltà finanziarie e i lavori di costruzione vengono interrotti, gli acquirenti che hanno già versato somme ingenti si trovano in una situazione difficile. Gli acquirenti non dovrebbero dare per scontato che i propri pagamenti siano protetti da un accordo di deposito a garanzia o da una garanzia governativa: tali meccanismi non sono universali e non si può presumere che esistano senza una verifica esplicita nel progetto specifico. Le tutele a disposizione di un acquirente in questa situazione dipendono da quanto previsto dal contratto, dal fatto che il contratto sia registrato, dall’eventuale fornitura di garanzie e dal patrimonio di cui dispone il costruttore.
Ritardo nel pagamento da parte dell'acquirente in genere fa scattare le clausole penali previste dal contratto. Queste possono includere un tasso di interesse prestabilito sugli importi scaduti, un termine di preavviso formale e, in ultima istanza, una clausola di risoluzione che consente al promotore immobiliare di rescindere il contratto. Un contratto può prevedere penali, detrazioni o la perdita dei pagamenti a seguito della risoluzione. Tuttavia, L'applicabilità giuridica di una determinata disposizione dipende dalla legge applicabile, dal testo del contratto e dalle circostanze della controversia. Gli acquirenti dovrebbero far verificare tali clausole da un soggetto indipendente, anziché dare per scontato che ogni penale contrattuale sia automaticamente esigibile.
Compito — la cessione del proprio diritto contrattuale a un altro acquirente prima del perfezionamento della transazione — può essere consentita o meno dal contratto. Se si effettua un acquisto a scopo speculativo con l’intenzione di cedere il diritto prima della consegna, ciò deve essere espressamente specificato nel contratto.
Rischio di cambio: Le fluttuazioni dei tassi di cambio possono incidere in modo significativo sul costo di un piano di pagamento rateale pluriennale quando il reddito dell’acquirente e i pagamenti contrattuali sono denominati in valute diverse. Anche quando la rata in sterline rimane fissa, il suo costo nella valuta nazionale dell’acquirente può aumentare o diminuire in modo sostanziale. Gli acquirenti dovrebbero sottoporre il proprio budget a uno stress test in caso di andamenti sfavorevoli dei tassi di cambio, anziché basare i propri piani sul mantenimento dei tassi attuali.
Clausole contrattuali da verificare prima della firma
- Condizioni di rimborso del deposito: In quali circostanze, se del caso, è possibile ottenere il rimborso della caparra? Quale preavviso o procedura è richiesta?
- Disposizioni in materia di proroga: Qual è un ritardo considerato accettabile? Di quali rimedi dispone l’acquirente in caso di ritardo sostanziale nella realizzazione del progetto?
- Penale per ritardato pagamento: Qual è il tasso di interesse applicabile? Dopo quanto tempo? È previsto un periodo di preavviso prima di poter invocare la risoluzione del contratto?
- Risoluzione e decadenza: Se il contratto viene risolto dal costruttore, quale percentuale della somma versata viene restituita all'acquirente?
- Condizioni per il trasferimento della proprietà: Il trasferimento è subordinato esclusivamente al pagamento finale o anche ad altre condizioni, come ad esempio l’autorizzazione all’acquisto?
- Diritti di cessione: È possibile trasferire la propria posizione contrattuale a un altro acquirente? A quali condizioni?
- Insolvenza dello sviluppatore: Esiste qualche forma di garanzia — deposito a garanzia, fideiussione, garanzia bancaria — che tuteli i pagamenti dell’acquirente in caso di insolvenza del costruttore? (Non dare per scontato che esista; chiedilo esplicitamente.)
- Modifica delle condizioni contrattuali: A quali condizioni, se del caso, il costruttore può modificare le specifiche, la planimetria o i tempi di consegna?
- Restrizioni successive al trasferimento: Se i pagamenti proseguono oltre la consegna dell'immobile, quali sono le azioni che non è consentito compiere in relazione all'immobile?
- Risoluzione delle controversie: Qual è la legge applicabile al contratto e quale meccanismo si applica in caso di controversia?
Per un approfondimento sul rischio legale, consulta la nostra guida su “Rischi legati all'acquisto di un immobile a Cipro del Nord“.
Scegliere il piano di pagamento giusto
Una volta compresi i meccanismi, le tipologie e i rischi dei diversi piani, la domanda che sorge spontanea è: quale struttura si adatta meglio alla vostra situazione finanziaria e ai vostri obiettivi specifici?
Acquirente A — Capitale iniziale limitato
Se i tuoi risparmi sono modesti ma il tuo reddito è stabile, il dato chiave su cui concentrarsi è la rata mensile rispetto al proprio reddito disponibile — non il prezzo totale di acquisto né l’acconto espresso come percentuale astratta. Un acconto più basso rende possibile l’acquisto, ma una durata più lunga con rate mensili più basse può prolungare l’impegno oltre i limiti di ciò che è sostenibile per un periodo prolungato.
Per questo profilo, confronta l’importo totale richiesto nei primi dodici mesi tra i diversi piani — acconto più le rate del primo anno. È quella cifra, e non la sola rata mensile, a rivelare il reale onere iniziale. Considera inoltre: se il reddito dovesse diminuire per qualsiasi motivo, quale sarebbe la situazione contrattuale in caso di mancato pagamento o ritardo nel pagamento?
Rischio principale: gli obblighi di pagamento mensili potrebbero diventare difficili da sostenere in caso di cambiamento delle circostanze. Motivo per guardare oltre il codice 0%: Il tasso pubblicizzato non fornisce alcuna informazione sulle condizioni di rimborso, sulla protezione in caso di mancato raggiungimento delle tappe fondamentali o su cosa succede se lo sviluppatore dovesse trovarsi in difficoltà.
Acquirente B — Risparmi maggiori
Gli acquirenti che dispongono di un capitale consistente si trovano di fronte a una questione diversa: è meglio versare un acconto più consistente, negoziare uno sconto per pagamento in contanti o ricorrere al piano di rateizzazione e conservare il capitale per altri scopi? Un promotore immobiliare potrebbe essere disposto a offrire un prezzo ridotto in cambio di un pagamento iniziale più elevato, in particolare per gli immobili già completati o in fase di completamento. Anche a un tasso di interesse pari a 0%, l’attrattiva finanziaria di un piano di pagamento rateale dipende dal rapporto tra il prezzo e quello di un acquisto in contanti, dalla tempistica dei pagamenti e dagli impieghi alternativi del capitale dell’acquirente. Un piano di pagamento rateale può consentire di preservare la liquidità, mentre un pagamento anticipato può dare diritto a uno sconto. È opportuno confrontare entrambe le opzioni tenendo conto dei costi totali e dei piani di pagamento.
Rischio principale: effettuare un ingente versamento a favore di un progetto prima che siano state completate le verifiche legali. Motivo per guardare oltre il codice 0%: Un anticipo più consistente potrebbe consentire di ottenere un prezzo più vantaggioso, ma solo se la situazione contrattuale e giuridica è solida.
Acquirente C — Investitore nel settore immobiliare locativo
Un investitore che intenda affittare l'immobile deve conciliare il piano di rateizzazione con le aspettative di reddito da locazione — e mantenere i due aspetti ben distinti nella propria pianificazione. I proventi derivanti dall'affitto di immobili a Cipro del Nord non sono garantiti, e varia in base al tasso di occupazione, alla qualità della gestione, al mercato e alle condizioni dell’immobile. Utilizzare il reddito da locazione previsto come fonte ipotetica dei pagamenti rateali comporta un rischio significativo qualora l’immobile rimanga sfitto, richieda interventi di manutenzione imprevisti o all’acquirente non sia consentito affittarlo ai sensi del contratto o delle normative applicabili. L’uso a fini locativi può essere limitato dal contratto di acquisto, dal regolamento di gestione del complesso residenziale, dai requisiti di licenza o da altre norme applicabili. Gli acquirenti non devono dare per scontato che il ricevimento delle chiavi conferisca loro automaticamente il diritto illimitato di affittare l’immobile.
Rischio principale: ipotizzando che i proventi da locazione non si concretizzino nella misura o nei tempi necessari per far fronte ai pagamenti in corso. Motivo per guardare oltre il codice 0%: Le restrizioni alla locazione durante il periodo di pagamento potrebbero comportare che l'immobile non generi alcun reddito proprio nel momento in cui gli impegni sono più elevati.
L'ubicazione dell'immobile che state prendendo in considerazione influirà sul suo utilizzo pratico, sulla potenziale domanda di affitto e sul mercato di rivendita — fattori approfonditi nella nostra guida al “Le migliori zone in cui acquistare un immobile a Cipro del Nord“.
Come acquistare a rate
La procedura descritta di seguito si applica alla maggior parte degli acquisti a rate a Cipro del Nord, sebbene i passaggi specifici e il loro ordine possano variare a seconda della transazione specifica.
- Stabilisci il tuo budget complessivo. Prima di visitare gli immobili, stabilisci l’importo totale che puoi destinare all’acquisto: non solo la caparra, ma il costo complessivo comprensivo di caparra, tutte le rate, le tasse, le spese legali e il cambio di valuta. In questo modo eviterai di scegliere un immobile basandoti esclusivamente sull’importo della rata mensile.
- Confronta gli immobili disponibili e le condizioni di pagamento. Richiedete ai costruttori o agli agenti immobiliari un piano di pagamento scritto per qualsiasi immobile che state prendendo seriamente in considerazione. Una semplice sintesi verbale non è sufficiente ai fini della pianificazione finanziaria.
- Richiedi un piano di pagamento scritto. Tale documento dovrebbe specificare l'importo del deposito e la data di scadenza, la data e l'importo di ciascuna rata, la valuta e le condizioni che determinano il saldo finale. Se non è disponibile un piano di pagamento per iscritto, questo è di per sé un segnale da tenere in considerazione.
- Nominare un avvocato indipendente. Prima di impegnarti a effettuare qualsiasi pagamento, rivolgiti a un avvocato locale indipendente che agisca nel tuo interesse e non abbia alcun conflitto di interessi con il promotore immobiliare, il venditore o l’agente. È possibile ottenere una consulenza legale iniziale prima di recarti a Cipro del Nord e non è necessario firmare un contratto sotto pressione.
- Effettuare controlli completi sugli immobili e sui promotori immobiliari. Prima di versare un importo non rimborsabile, il tuo avvocato dovrebbe verificare la situazione catastale, l’autorità del promotore immobiliare, eventuali gravami, le autorizzazioni e le clausole di tutela previste dal contratto. Se ti viene proposta una quota di prenotazione prima che sia stata completata la due diligence, richiedi che ti vengano fornite per iscritto condizioni di rimborso chiare, verifica chi detiene i fondi e fai esaminare l’accordo dal tuo avvocato.
- Esamina il contratto di vendita. Leggi il contratto per intero, non limitarti alle condizioni principali. Presta particolare attenzione alle clausole indicate nella sezione precedente. Chiedi al tuo avvocato di spiegarti qualsiasi disposizione che non ti sia chiara.
- Verificare le istruzioni di pagamento e i dati del destinatario. Prima di effettuare qualsiasi bonifico, verifica le coordinate bancarie del destinatario tramite un canale di comunicazione indipendente, ad esempio chiamando un numero di telefono precedentemente verificato. Non affidarti esclusivamente alle istruzioni di pagamento ricevute via e-mail o tramite app di messaggistica. La frode immobiliare — in cui i criminali intercettano le istruzioni di pagamento e sostituiscono le coordinate bancarie con le proprie — è un rischio ben noto nelle transazioni immobiliari internazionali.
- Effettuare i pagamenti e conservare la documentazione. Per ogni pagamento, richiedi una ricevuta scritta al costruttore e conserva la conferma del bonifico emessa dalla tua banca. Questi documenti costituiscono la tua documentazione relativa a quanto è stato pagato e quando.
- Espletare le formalità relative al passaggio di consegne e alla proprietà, ove applicabile. Quando l'immobile è pronto e tutte le procedure necessarie sono state completate, partecipa alla consegna insieme al tuo avvocato, effettua un sopralluogo per individuare eventuali difetti e assicurati di aver compreso quali passaggi restano da compiere prima che il titolo di proprietà venga formalmente trasferito a tuo nome.
Per gli acquirenti che effettuano acquisti al di fuori di Cipro del Nord, i bonifici bancari internazionali rappresentano uno dei metodi utilizzati per l’acquisto di immobili all’estero; tuttavia, la disponibilità dei servizi bancari, i controlli di conformità, le commissioni e i requisiti di elaborazione possono variare. È opportuno verificare che sia la banca mittente che quella ricevente siano in grado di elaborare la transazione prevista prima di impegnarsi a rispettare le scadenze di pagamento. La propria banca o quella ricevente potrebbero richiedere ulteriori verifiche dell’identità e documentazione relativa alla provenienza dei fondi.
Sei pronto a trovare un immobile a Cipro del Nord con pagamento rateale?
Inizia indicando il tuo budget, l'acconto a tua disposizione e la durata del piano di pagamento che preferisci. Ti aiuteremo a confrontare gli immobili più adatti alle tue esigenze, in base alla disponibilità del momento e alle condizioni stabilite dal costruttore.
Ottieni una selezione personalizzata di immobili
Considerazioni finali
Un piano di pagamento adatto alla tua situazione non è semplicemente quello con la rata mensile più bassa o con l’acconto pubblicizzato più basso. Il piano giusto tiene conto di quanto puoi pagare in anticipo, di quanto puoi impegnarti a versare ogni mese in modo affidabile, per quanto tempo ti senti a tuo agio nel sostenere tale impegno e — cosa fondamentale — di quanto l’immobile e il contratto sottostanti reggano a un esame approfondito.
Prima di confrontare le condizioni di pagamento principali tra i vari progetti, assicurati che la base giuridica sia solida. Un piano di rateizzazione vantaggioso su un immobile con problemi di titolarità, un contratto non registrato o una protezione inadeguata contro i ritardi del costruttore non rappresenta un buon risultato a nessun prezzo.
Confronta il costo totale per l’intero periodo di rateizzazione, tieni conto delle imposte e delle commissioni, considera il cambio valutario se il tuo reddito non è in sterline e verifica per iscritto cosa succede al momento della consegna, del pagamento finale e del trasferimento della proprietà. Fai esaminare il contratto da un avvocato indipendente prima di versare qualsiasi somma che non sia interamente rimborsabile.
Gli sviluppatori e i piani di pagamento con cui vale la pena collaborare sono quelli disposti a fornire una documentazione scritta chiara in ogni fase e le cui condizioni contrattuali riflettono una transazione trasparente tra parti che agiscono in buona fede. Se le condizioni sono vaghe, se viene esercitata pressione affinché si firmi rapidamente o se la documentazione scritta tarda ad arrivare, questi sono segnali che invitano a fermarsi e verificare, piuttosto che motivi per affrettare i tempi.
Cipro del Nord offre una vera e propria varietà di tipologie immobiliari, ubicazioni e fasce di prezzo, oltre a un mercato immobiliare che premia gli acquirenti che si prendono il tempo necessario per capire bene in cosa si stanno impegnando prima di concludere l'acquisto.
 Il mercato immobiliare in Georgia
 Il mercato immobiliare in Montenegro
 Il mercato immobiliare negli Emirati Arabi Uniti
 Immobili a Bali
 Il mercato immobiliare in Thailandia
 Il mercato immobiliare in Spagna
 Il mercato immobiliare in Arabia Saudita
 Il mercato immobiliare in Turchia
 Il mercato immobiliare a Zanzibar
 +90 533 888 29 50
 hello@cypria.homes
 Via Karsıyaka 8, Girne


 Scarica il catalogo dei 7 migliori immobili