
 +90 533 888 29 50


Kuzey Kıbrıs’ta gayrimenkul satın almayı düşünüyorsanız, ilk fark edeceğiniz şeylerden biri, birçok müteahhidin satın alma bedelinin tamamını peşin olarak talep etmek yerine taksitli ödeme planları sunmasıdır. Bu Kuzey Kıbrıs gayrimenkul ödeme planları, alıcıların başlangıçta bir kapora ödemesine ve ardından kalan bakiyeyi aylar ya da yıllar boyunca — genellikle faizsiz olarak — taksitlere bölmesine olanak tanır. Bunun cazibesi açıktır: işletme sermayenizi korurken bir gayrimenkul sahibi olabilirsiniz ve inşaat aşamasındaki gayrimenkul alımlarında, bina tamamlanmadan önce bile ödemelere başlayabilirsiniz.
Bununla birlikte, somut şartlar geliştiriciler, projeler ve münferit gayrimenkuller arasında önemli ölçüde farklılık gösterir. “Faizsiz” olarak tanımlanan bir plan bile yine de önemli miktarda bir ilk ödeme gerektirir ve aylık taksitler, toplam mali yükümlülüğün yalnızca bir parçasını oluşturur. Vergiler, hukuki ücretler, tescil masrafları ve döviz çevrim masrafları, her biri harcamalarınızı önemli ölçüde artırabilir. Ayrıca, herhangi bir para transferi gerçekleşmeden önce dikkatle değerlendirilmesi gereken sözleşmeye ilişkin ve hukuki hususlar da vardır — özellikle mülkün fiili zilyetliğinin ne zaman elde edileceği ve yasal mülkiyetin ne zaman resmen devredileceği konularında.
Bu kılavuzda, farklı ödeme planı türlerinin nasıl işlediği, gerçek mali yükümlülüklerinizi nasıl hesaplayacağınız, hangi ek maliyetleri öngörmeniz gerektiği, ilk ödemenizden önce hangi yasal kontrollerin yapılması gerektiği ve farklı projeler arasında planları sistematik bir şekilde nasıl karşılaştırabileceğiniz açıklanmaktadır.
Kuzey Kıbrıs Gayrimenkul Ödeme Planlarına Genel Bakış
Kuzey Kıbrıs’taki birçok müteahhit, alıcıların ilk peşinatı ödedikten sonra kalan satın alma bedelini inşaat süresi boyunca veya belirli projelerde teslimat tarihinden sonra bile taksitlere bölerek ödeyebilmelerini sağlayan taksit planları sunmaktadır. Faizsiz ödeme planları da mevcuttur; ancak kesin koşullar gayrimenkulün ve müteahhitin özelliklerine göre değişir.
| Anahtar soru | Alıcıların bilmesi gerekenler |
|---|---|
| İlk para yatırma | Yayınlanan geliştirici örneklerinde genellikle 30–50% aralığı gösterilmektedir, ancak bu, piyasa genelinde zorunlu bir aralık değildir |
| Rezervasyon ücreti | Bazı geliştiriciler yaklaşık 1.000–5.000 sterlinlik bir fiyat belirtmektedir; iade koşulları değişiklik göstermektedir |
| Faiz oranı | 0%, uygun geliştirici taksit planları için geçerlidir; diğer finansman düzenlemelerinde faiz uygulanabilir |
| Geri ödeme süresi | Örnek olarak 24–48 ay verilebilir; belirli projelerde daha uzun süreli planlar da mevcuttur |
| Ödeme sıklığı | Aylık, üç aylık veya inşaat aşamalarına göre yapılan ödemeler |
| Para birimi | GBP, gayrimenkul fiyatlandırmasında ve sözleşmelerde yaygın olarak kullanılmaktadır |
| Son ödeme öncesi anahtarlar | Sözleşmeye tabi olmak kaydıyla, seçilen devir sonrası planlar kapsamında mümkündür |
| Tapu devri | Anahtar teslimi işleminden ayrı olarak ve ödeme, yasal ve izin şartlarına tabi olarak |
| Diğer giderler | Vergiler, hukuki masraflar, kayıt ücretleri, kamu hizmetleri, hizmet bedelleri ve döviz çevrim masrafları |
| Yabancı alıcılarla ilgili şartlar | Satın alma kısıtlamaları, sözleşme kaydı ve Satın Alma İzni kuralları geçerlidir |
Örnek: 150.000 £ değerindeki bir gayrimenkul için 35% tutarında peşinat ve 36 adet eşit tutarda faizsiz aylık taksit söz konusu olduğunda, ilk peşinat 52.500 £, aylık taksit ise 2.708,33 £’dur (ek satın alma masrafları hariç).
Rakamlar sadece örnek niteliğindedir veya yayınlanmış geliştirici örneklerinden alınmıştır; genel bir teklif niteliği taşımaz. Ödeme yapmadan önce, söz konusu gayrimenkul için geçerli olan yazılı takvimi ve yasal gereklilikleri teyit ediniz.
Bütçenize Uygun Ödeme Planına Sahip Bir Gayrimenkul Bulun
Mevcut konutları fiyat, peşinat ve geri ödeme süresine göre karşılaştırın. Bize bütçenizi ve tercih ettiğiniz konumu belirtin; size uygun teklifleri gözden geçirmenize yardımcı olalım.
Mülklerimi Bul
Gayrimenkul Ödeme Planları Nasıl İşler?
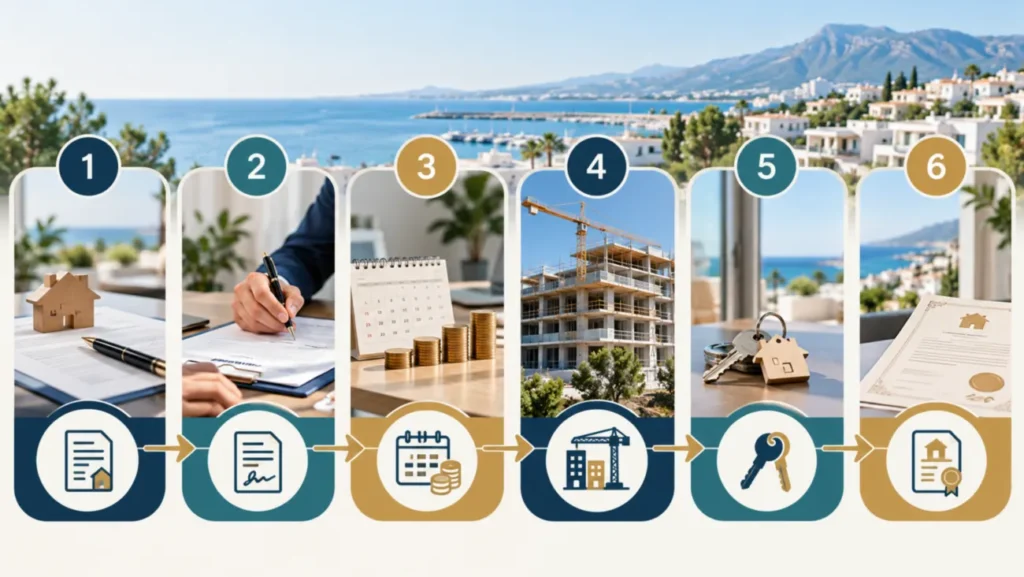
Kuzey Kıbrıs’ta satın almak istediğiniz bir gayrimenkul bulduğunuzda, işlem tek bir büyük havaleyle başlamaz. İşlem, her biri kendine özgü ödeme, belge ve doğrulama gerekliliklerini içeren bir dizi aşamadan oluşur. Bu süreci en başından itibaren anlamak, nakit akışınızı planlamanıza ve kritik bir noktada hazırlıksız yakalanmamanıza yardımcı olur.
Bu süreç genellikle bir rezervasyon ücreti — siz ve avukatınız müteahhidin şartlarını incelerken, gayrimenkulü piyasadan çekmek amacıyla ödenen, genellikle birkaç bin sterlin veya eşdeğeri tutarında nispeten küçük bir meblağ. Bu tutar genellikle satın alma fiyatından düşülür; ancak işlemden vazgeçmeniz durumunda her zaman iade edilmez; kesin koşullar tamamen müteahhidin sözleşmesine bağlıdır.
Rezervasyon onaylandıktan ve avukatınız sözleşmeyi inceledikten sonra, bir sonraki aşamaya geçersiniz: ilk para yatırma — bazen “peşinat” olarak da adlandırılır. Bu, daha yüksek bir tutardır; kesin yüzdesi, müteahhidin ticari şartlarına göre belirlenir ve projeler ile inşaat aşamaları arasında büyük farklılıklar gösterir. Depozito ödendikten ve satış sözleşmesi imzalandıktan sonra, kalan bakiye şu şekilde bölünür: taksitler kararlaştırılan aralıklarla — aylık, üç aylık veya inşaat aşamalarına bağlı olarak — satın alma bedelinin tamamı ödenene kadar ödenir.
Anahtarları almak — bu devir teslim — mülkiyetin yasal devrinden ayrı bir olaydır. Bir alıcı, tamamlanmış bir gayrimenkulün zilyetliğini devralıp orada yaşamaya başlayabilir veya kiraya verebilir; oysa tapusu henüz resmi olarak kendi adlarına devredilmemiştir. Bu iki olay arasında, projeye, ödenmemiş tutarlara, yabancı alıcılar için Satın Alma İzni sürecine ve projenin idari durumuna bağlı olarak aylar veya daha uzun bir süre geçebilir. Satın alma sürecinin tamamı hakkında daha fazla bilgiyi “Kuzey Kıbrıs'ta gayrimenkul satın alma rehberi“.
Ödeme Planı Aşamaları
| Sahne | Alıcının ödediği tutar | Neleri kontrol etmelisiniz? | Başlıca risk |
|---|---|---|---|
| Rezervasyon | Rezervasyon ücreti (sabit tutar) | Yazılı iade koşulları | İptal etmeniz durumunda iade yapılmaz |
| Sözleşme imzalanması | İlk depozito (yüzde oranı sözleşmeye göre değişir) | Geliştiricinin yasal mülkiyet hakkı, sözleşme şartları, tescil niyeti | Yasal incelemelerin tamamı bitmeden ödenen para |
| Taksit süresi | Planlanmış ödemeler (aylık veya aşama bazlı) | İnşaatın ilerleme durumu veya takvim tarihleri sözleşmeyle uyumludur | Bir ödemenin yapılmaması durumunda ceza veya sözleşmenin feshi hükmünün devreye girmesi |
| Devir Teslimi | Nihai veya nihaiye yakın bakiye (sözleşmeye göre değişiklik gösterir) | Kusur listesi, tamamlanma belgesi, kamu hizmetlerine bağlantı | Mülkiyet devri yakın bir zamanda gerçekleşmeyecekken anahtarların teslim alınması |
| Mülkiyet devri | Ödenmemiş bakiye ve transfer ücretleri | İzinler alındı, mevcut yükümlülükler giderildi, sözleşme tamamlandı | Geliştiricinin yerine getirilmemiş yükümlülükleri veya izinler nedeniyle devir işlemi ertelendi |
Her ödeme sonrasında, müteahhitten tutarı, tarihi, para birimini, ilgili gayrimenkulü ve kalan bakiyeyi teyit eden yazılı bir makbuz alın. Ödemeler banka havalesi yoluyla yapılıyorsa, bankanızdan aldığınız havale onay belgesini de saklayın. Avukatınız, tüm bu belgelerin kopyalarını kayıtlı sözleşmenizle birlikte muhafaza etmelidir.
Gayrimenkul Ödeme Planı Türleri
Kuzey Kıbrıs’taki müteahhitler çeşitli farklı finansman modelleri kullanmaktadır ve bu modeller arasındaki farklar, toplam maliyetiniz ve finansal riskiniz açısından büyük önem taşımaktadır. Belirli projeleri karşılaştırmadan önce her bir modeli iyice anlamanızda fayda vardır.
Faizsiz Taksitler
Kuzey Kıbrıs’ta belirli inşaat aşamasındaki ve yeni inşa edilmiş gayrimenkullerde, müteahhit tarafından sunulan doğrudan taksit planları mevcuttur. 0% numaralı ilan edilen plan kapsamında, üzerinde anlaşmaya varılan fiyat, açıkça faiz uygulanmaksızın bir ilk peşinat ve planlanmış taksitler arasında bölünür. Ancak, taksitli fiyat, müteahhidin nakit satış fiyatından farklı olabilir. Her bir seçenek kapsamında ödenecek toplam tutarı daima karşılaştırın.
Faizsiz dönemin süresi, projeler ve inşaat firmalarının sunduğu programlara göre değişiklik gösterir; bazıları sadece inşaat süresi boyunca geçerliyken, diğerleri teslimattan sonra da belirli bir süre daha devam eder. Bu koşullar inşaat firması tarafından belirlenir ve farklı projeler arasında farklılık gösterebileceği gibi, aynı proje içindeki daireler arasında da farklılık gösterebilir.
Devir Sonrası Ödeme Planları
Bazı müteahhitler, anahtarların teslim edilmesinden sonra satın alma bedelinin bir kısmının ödenmeye devam ettiği ödeme planları sunmaktadır. Bu durum, sonraki taksitleri karşılamak için kira gelirinden yararlanmayı planlayan alıcılar ya da diğer varlıklarını nakde çevirmek için zamana ihtiyaç duyanlar için cazip olabilir. Ancak, teslimattan sonraki ödemeler genellikle ek sözleşme koşullarına tabidir: Alıcı, tüm taksitler ödenene kadar gayrimenkulü satamaz veya devredemez; ayrıca bazı sözleşmelerde, belirli bir tarihten sonra ödenmemiş kalan bakiyeye faiz uygulanır.
Teslimat sonrası bir anlaşmayı kabul etmeden önce, ödemelerin hâlâ devam ettiği süre boyunca mülk üzerinde tam olarak hangi haklara sahip olduğunuzu yazılı olarak teyit edin — buna, mülkü kiraya verip veremeyeceğiniz, mülkiyet hakkının teslimat anında mı yoksa yalnızca son ödemenin tahsil edilmesiyle mi devredileceği ve ödemelerde gecikme yaşamanız durumunda ne olacağı da dahildir.
Geliştirici Finansmanı ve İpotekler
Geliştiricilerin az bir kısmı, aşamalı satın almadan çok bir krediye benzeyen resmi finansman düzenlemeleri sunmaktadır: bakiyeye belirtilen bir yıllık faiz oranı uygulanır, vade inşaatın tamamlanmasından çok daha öteye uzanabilir ve aylık ödemeler buna göre hesaplanır. Bu, geri ödenen toplam tutarın başlangıçta kararlaştırılan fiyatı aşması bakımından faizsiz taksit planından farklıdır.
Banka ipotekleri Kuzey Kıbrıs’taki gayrimenkuller için durum ayrı bir kategoriyi oluşturmaktadır. Bazı yerel bankalar yabancı alıcılara ipotek ürünleri sunmaktadır; ancak bu ürünlerin mevcudiyeti, uygunluk kriterleri, kredi-değer oranları ve faiz oranları değişiklik göstermekte olup herkes için erişilebilir değildir. Yabancı bir alıcı, banka finansmanının mevcut olacağını veya maliyet açısından kendi ülkesindeki ipotek ürünleriyle karşılaştırılabilir olacağını varsaymamalıdır. Bu konuda bağımsız bir finansal danışmanlık alınması tavsiye edilir.
Geliştirici ödeme planı, ipotekle aynı şey midir?
Hayır. Standart bir müteahhit ödeme planında, müteahhit satış sözleşmesi kapsamında satın alma bedelini taksitler halinde almayı kabul eder. Banka ipoteğinde ise kredi veren, genellikle gelir, değerleme, teminat ve uygunluk şartlarına tabi olan ayrı bir kredi sözleşmesi kapsamında finansman sağlar.
Uzun vadeli bir geliştirici finansman düzenlemesi, özellikle faiz uygulanıyorsa, bir krediye benzeyebilir. Pazarlama amacıyla kullanılan tanım, gerçek sözleşme şartları, teminat düzenlemeleri, toplam geri ödeme tutarı ve ödemelerin yapılmaması durumunda uygulanacak yaptırımlardan daha az önemlidir.
Finansman Seçeneklerinin Karşılaştırılması
| Finansman yöntemi | Peşin ödeme | Geri ödeme süresi | Faiz | En önemli avantajı | En büyük dezavantajı |
|---|---|---|---|---|---|
| Faizsiz geliştirici taksitleri | Geliştiricinin şartlarına göre belirlenen depozito (projeye göre değişiklik gösterir) | İnşaat süresi (ve bazen de bu sürenin ötesinde) | Belirtilen şartlar kapsamında satın alma bedeli üzerinde herhangi bir kesinti yapılmaz | Anlaşılan fiyata açık bir finansman primi eklenmemiştir | Anlamlı bir başlangıç sermayesi gerektirir; taksitli fiyat, nakit fiyattan farklı olabilir; koşullar sözleşmeye göre değişiklik gösterir |
| Devir sonrası taksitler | Sözleşmeye göre değişir | Devir teslimin ötesinde, bazen yıllar | Genellikle başlangıçta hiç yoktur; daha sonra ilgi gösterilebilir | Projenin tamamlanmasından önce gereken nakit ihtiyacını azaltır | Borç tamamen ödenene kadar satış veya kiralama kısıtlanabilir |
| Geliştirici finansmanı (faizli) | Sözleşmeye göre değişir | Sözleşmeye göre değişir | Evet, kararlaştırılan ücret üzerinden | Tam nakit ödemeye kıyasla daha düşük başlangıç masrafı | Toplam geri ödeme tutarı, satın alma fiyatını aşıyor |
| Banka ipoteği | Kredi veren kuruma göre değişiklik gösterir | Banka, ürün ve borçlunun uygunluk durumuna göre değişiklik gösterir | Evet, geçerli oran üzerinden | Muhtemelen uzun vadeli; sermayeyi serbest bırakır | Uygunluk, değerleme ve kredi verenin kriterlerine tabidir |
| Tamamen nakit ödeme | 100%, alıcının kendi kaynaklarından karşılanacak ve üzerinde anlaşmaya varılan sözleşme şartlarına göre ödenecektir | Yok | Yok | En basit yapı; satın alma sözleşmesi kapsamında ödenmemiş taksit veya ipotek yükümlülüğü bulunmamaktadır | Alıcının satın alma bedelinin tamamını kendi kaynaklarından karşılaması gerekmektedir |
Sınırlı birikimi ancak düzenli geliri olan alıcılar için, daha uzun vadeli faizsiz taksitler nakit akışını kolaylaştırabilir. Daha büyük sermaye rezervine sahip alıcılar, peşin ödeme mi yoksa daha yüksek bir peşinat mı ödemenin sözleşme açısından daha net bir durum yaratacağını hesaplamalıdır. Kira gelirine odaklanan yatırımcılar, elde edilecek gelirin ödenmemiş taksitleri güvenilir bir şekilde karşılayacağı varsayımında bulunurken dikkatli olmalıdır — kira getirisi ve doluluk oranı garanti edilmez.
Kuzey Kıbrıs’taki İnşaat Firmalarının Ödeme Planlarına İlişkin Örnekler
Aşağıdaki örnekler, farklı geliştiricilerin yayınladıkları ödeme planlarını nasıl yapılandırdıklarını göstermektedir. Bu planlar her gayrimenkul veya alıcı için geçerli olmayabilir.
| Geliştirici / örnek | Yayınlanmış mevduat | Taksit planı |
|---|---|---|
| Döveç Grubu — uygun projeler | 35% | Proje ve birim için kararlaştırılan faizsiz ödeme planına göre kalan 65% |
| Cyprus Constructions — seçilmiş projeler | 35% | İnşaatın tamamlanmasına kadar kalan 65% |
| Carrington Group — seçilmiş projeler | 35% veya 50% | Plana bağlı olarak, kalan bakiye yaklaşık 12–36 ay boyunca ödenecektir |
| Afik Group — Caesar Blue örneği | 30% | 36 aya kadar taksitli ödeme |
| Kensington Kıbrıs — K-Islands örneği | Projeye özel | Yayınlanan 24 aylık faizsiz ödeme planı |
Kaynaklar: geliştiricilerin web siteleri ve yayınlanmış proje bilgileri; Ekim 2026’da gözden geçirilmiştir. Teklifler değişebilir, süresi dolabilir veya yalnızca belirli birimlere uygulanabilir. Bu koşullardan herhangi birine güvenmeden önce güncel bir yazılı fiyat teklifi talep ediniz.
Neler karşılaştırılmalı: Sadece depozito yeterli değildir. Teslimattan sonra taksit ödemelerinin devam edip etmediğini, daha düşük bir nakit fiyat seçeneği olup olmadığını, ödeme tarihlerinin inşaatın ilerleyişine bağlı olup olmadığını ve tapunun ne zaman devredilebileceğini sorun.
Geliştiricinin Kuzey Kıbrıs’taki konut projelerini keşfedin


 Gonyeli, Lefkoşa, Kuzey Kıbrıs
 185м²'den itibaren

 Esentepe, Girne Doğu, Kuzey Kıbrıs440 м²'den itibaren
 İskele61м²'den

 Girne80м²'den itibaren
Peşinatlar ve Aylık Taksitler
Peşinat ve aylık taksit, çoğu alıcının ilk olarak dikkatini çeken iki rakamdır. Ancak durumu tam olarak kavramak, tek bir reklamın sunduğundan daha dikkatli bir şekilde rakamları incelemek anlamına gelir.
Bu teminat Sözleşmenin imzalanmasından önce veya imzalanırken ödediğiniz satın alma bedelinin payıdır. Peşinat şartları genellikle ilgili yasalara tabi olarak müteahhidin ticari şartlarında belirlenir ve projenin finansman ihtiyaçlarını, inşaat aşamasını ve o dönemdeki rekabetçi piyasa koşullarını yansıtır. Peşinat şartları, müteahhitler, projeler ve bireysel konut birimleri arasında büyük farklılıklar gösterebilir. Yayınlanmış bazı müteahhit planlarında yaklaşık 30–50% tutarında depozito talep edilmektedir, ancak daha düşük veya daha yüksek tutarlar da söz konusu olabilir. Alıcılar, piyasa genelinde geçerli standart bir depozito tutarını varsaymak yerine, söz konusu gayrimenkul için güncel yazılı teklife güvenmelidir. Sebepsiz olarak sözleşmeden çekilmeniz durumunda depozito genellikle iade edilmez; bu nedenle ödeme öncesinde hukuki kontrollerin yapılması büyük önem taşır.
Bu finanse edilmiş bakiye basitçe satın alma fiyatından peşinatın çıkarılmasıyla elde edilir. Bu tutar, taksit sayısına bölünerek düzenli ödeme tutarı belirlenir. Çoğu faizsiz ödeme planında eşit aylık taksitler kullanılır; ancak bazı planlarda üç aylık ödemeler veya belirli aşamalara bağlı tutarlar da uygulanır.
Rakamların pratikte nasıl işlediğini açıklamak için, fiyatı 150.000 sterlin olan bir gayrimenkulü temel alan üç varsayımsal senaryoyu ele alalım. Bu rakamlar yalnızca örnek amaçlıdır ve herhangi bir belirli müteahhidin yayınlanmış şartlarını yansıtmamaktadır. Bu rakamlara vergiler, hukuki masraflar ve satın alma fiyatının ötesindeki diğer tüm maliyetler dahil değildir.
150.000 £’luk Gayrimenkul Ödeme Senaryoları
| Senaryo | Para yatırma | Denge | Dönem | Aylık taksit | Toplam emlak fiyatı |
|---|---|---|---|---|---|
| A — 30% mevduat, 36 ay | £45,000 | £105,000 | 36 ay | £2,916.67 | £150,000 |
| B — 40% mevduat, 48 ay | £60,000 | £90,000 | 48 ay | £1,875.00 | £150,000 |
| C — 50% mevduat, 24 ay | £75,000 | £75,000 | 24 ay | £3,125.00 | £150,000 |
Bunlar yalnızca örnek niteliğinde olup, vergiler, hukuki masraflar ve tüm ek maliyetler hariçtir. Bu örnekler, herhangi bir belirli projenin veya müteahhidin şartlarını yansıtmamaktadır.
İlk 12 Ayda Ne Kadar Nakit Paraya İhtiyacınız Var?
150.000 sterlinlik bir gayrimenkul için, toplam satın alma fiyatı aynı olsa bile ilk yılki taahhüt tutarı önemli ölçüde farklılık gösterebilir.
| Senaryo | İlk para yatırma | İlk 12 taksit | İlk yıldaki toplam |
|---|---|---|---|
| A — 30%, 36 ay | £45,000 | £35,000 | £80,000 |
| B — 40%, 48 ay | £60,000 | £22,500 | £82,500 |
| C — 50%, 24 ay | £75,000 | £37,500 | £112,500 |
Yukarıdaki örnek ödeme planları kullanılarak hesaplanmıştır. Rakamlara vergiler, yasal ücretler ve tescil masrafları, döviz çevrim masrafları ve diğer masraflar dahil değildir.
Bu ne anlama geliyor? Senaryo B’nin aylık ödemesi en düşük olmakla birlikte, ilk yıl 82.500 sterlin gerektirir. Senaryo A ise aylık taksit tutarı daha yüksek olmasına rağmen 80.000 sterlin gerektirir. Senaryo C’nin ilk yıl taahhüdü 112.500 sterlin ile en yüksektir.
Bir plan seçmeden önce, depozitonuzu, ilk 12 ayda ödenmesi gereken tüm tutarları ve işlem masrafları ile beklenmedik harcamalar için ayrı bir yedek fonu hesaplayın.
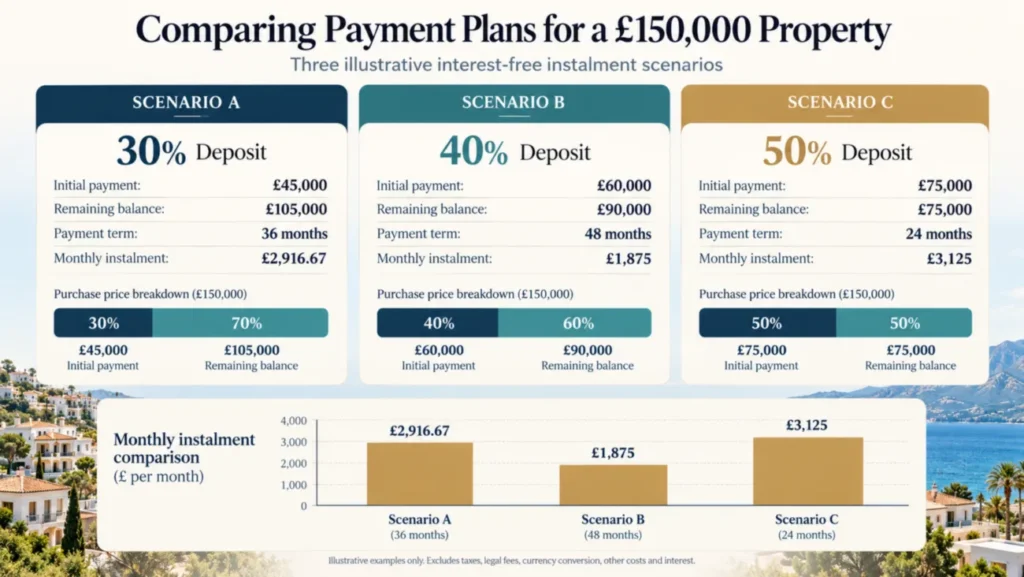
Rakamlar, tanıtım materyallerinden her zaman açıkça anlaşılmayan bir gerçeği ortaya koyuyor: Daha düşük bir aylık ödeme, mutlaka daha elverişli bir mali durumun göstergesi değildir. Senaryo B, en düşük aylık taksit tutarına ve en uzun geri ödeme süresine sahipken, Senaryo C en yüksek peşinat gerektirir ancak bakiyeyi en hızlı şekilde kapatır. Bunların hiçbiri nesnel olarak daha iyi değildir — doğru seçim, peşin olarak ne kadar sermaye ayırabileceğinize, aylık bütçenizin ne kadar nakit akışını karşılayabileceğine ve gayrimenkulü ne kadar çabuk ipoteksiz hale getirmek istediğinize bağlıdır.
Farklı projelerin ödeme planlarını karşılaştırmadan önce, her birinin toplam mali yükümlülüğünü hesaplayın — sadece aylık taksit tutarını değil. Aylık bazda uygun görünen bir plan, ilk on iki ayda tahmin ettiğinizden çok daha fazla sermaye gerektirebilir.
Bir müteahhidin ödeme planını incelerken, ayrıntılı dökümü yazılı olarak isteyin: kesin depozito tutarı, ödeme tarihleri, taksit tutarları ve son bakiyenin ödenmesi durumunda mülkiyet devri veya anahtar teslimatının gerçekleşeceği koşullar. Sözlü anlaşmalar, uzun yıllara yayılan bir mali taahhüdü yönetmek için yeterli bir dayanak oluşturmaz.
Kuzey Kıbrıs’taki uygun fiyatlı gayrimenkullere bir göz atın
 Marmara, Lefkoşa, Kuzey Kıbrıs80м²'den itibaren

 Famagusta, Kuzey Kıbrıs85м²'den itibaren
Satın Alma Fiyatının Ötesindeki Maliyetler
Satın alma fiyatı ve ödeme planı, gayrimenkulün kendisinin maliyetini belirler. Ancak bunlar, Kuzey Kıbrıs’ta gayrimenkul satın almanın gerektirdiği toplam mali yükümlülüğü tam olarak yansıtmaz.
Satın alma anında veya bu tarihe yakın bir zamanda ortaya çıkan masraflar genellikle şunları içerir:
- Damga vergisi satış sözleşmesinde belirtilen, ilgili mevzuata göre belirlenen bir oran üzerinden ödenmesi gereken ve genellikle sözleşmenin imzalanmasından kısa bir süre sonra vadesi gelen tutardır. Kurallar değişebilir ve ilgili işleme göre farklılık gösterebileceğinden, kesin oran ve hesaplama esasları avukatınızla teyit edilmelidir.
- KDV: KDV uygulaması, satıcının vergi statüsüne, işlemin niteliğine ve geçerli mevzuata bağlıdır. Alıcılar, KDV’nin uygulanıp uygulanmayacağı, geçerli oran ve ilan edilen satın alma fiyatına dahil olup olmadığı konusunda yazılı teyit almalıdır.
- Tapu devir ücretleri: Bunlar, alıcının durumuna, satın alınan gayrimenkullerin sayısına ve türüne ve ilgili aşamada yürürlükte olan mevzuata bağlıdır. Ücret düzenlemeleri Ekim 2026’da değiştirilmiştir. Alıcılar, avukatlarından, geçerli oranı, ödeme son tarihini ve resmi mülkiyet devri öncesinde ödenmesi gereken tutarları belirten, işleme özgü yazılı bir hesaplama almalıdır.
- Hukuk masrafları bağımsız avukatınız için. Bunlar, hukuk bürosuna ve işin kapsamına göre değişiklik gösterir. Geliştiriciyi temsil etmeyen bir avukata vekalet vermek isteğe bağlı değildir — bu, alıcı korumasının temel dayanağıdır.
- Sözleşme kayıt ücreti, satış sözleşmenizi ilgili sicil dairesine kaydettirmek için; bu, önemli bir koruma önlemi niteliğindedir.
Bazı vergi ve harçların, teslimat veya mülkiyet devrine kadar ertelenmek yerine, satış sözleşmesinin tescil edilebilmesi için önceden ödenmesi gerekebilir. Bu ödemelerin zamanlaması ve dağılımı, söz konusu işlem için teyit edilmelidir.
Sözleşmeye ilişkin maliyetler satın alma bedelinden düşülmeyen bir rezervasyon ücreti, projenin yönetim yapısı kapsamında gerekli olan hizmet bedelleri veya amortisman fonu katkı payları ile henüz kurulmamış olan kamu hizmetlerine ilişkin bağlantı ücretlerini içerebilir.
Tamamlanmasının ardından devam eden maliyetler Bunlar arasında bakım ve ortak hizmet giderleri, mülk sigortası ve mülkün iskelet hali olarak teslim edilmesi durumunda mobilyalandırma veya tefriş ile ilgili tüm masraflar yer alır. Mülkün kiraya verilmesi, bakımı veya denetimi için üçüncü bir tarafı görevlendirirseniz, yönetim ücretleri de uygulanabilir.
Bir vergi veya harçtan yasal olarak sorumlu olan taraf, sözleşme gereği bunu karşılamakla yükümlü olan taraftan farklı olabilir. İmzalamadan önce her ikisi de kontrol edilmelidir.
Para birimi dönüştürme Alıcıların bazen hafife aldığı bir maliyettir. Kuzey Kıbrıs’taki gayrimenkullerin çoğunun fiyatı İngiliz sterlini cinsinden belirlenmiştir; ancak gelirini avro veya ABD doları olarak elde eden alıcılar, her para transferinde döviz kuru kaynaklı maliyetler ödeyecektir. Bunlar arasında piyasa ortalaması kuruyla bankanızın uyguladığı kur arasındaki dönüşüm farkı ve olası havale ücretleri yer almaktadır. 36 veya 48 aylık bir taksit süresi boyunca, döviz kuru dalgalanmaları her bir taksitin gerçek maliyetini önemli ölçüde değiştirebilir. Kuzey Kıbrıs Merkez Bankası’nın döviz kuru verileri tarihsel faiz oranı hareketleri açısından yararlı bir referans noktası sağlar; ancak resmi referans faiz oranı, bir ticari bankanın işleminiz için sunacağı faiz oranıyla aynı değildir.
Uygulanacak vergilerin ayrıntılı bir dökümünü “Kuzey Kıbrıs emlak vergileri“.
Buradaki en önemli pratik nokta şudur: Bir reklamda gördüğünüz aylık taksit tutarı, geliştiricinin taksit planını yansıtmaktadır; sizin aylık toplam giderinizi değil.. Yalnızca ilan edilen ödeme planına dayalı bir bütçe, gerçek mali ihtiyacı karşılayamayacaktır.
Ödeme Takvimi ve Teslimat
Bir ödeme planı kapsamında taksitlerin nasıl yapılandırıldığı, özellikle gayrimenkulün henüz inşaat aşamasında olduğu durumlarda, maruz kaldığınız risk üzerinde doğrudan bir etkiye sahiptir.
İki genel yaklaşım vardır. Sabit tarihli (takvime bağlı) programlar İnşaatın nasıl ilerlediğine bakılmaksızın, belirli tarihlerde — örneğin her ayın ilk günü — ödeme yapılmasını gerektirir. Bu durum alıcılara öngörülebilir bir nakit akışı planlaması imkânı sunar, ancak yapısal bir gerilim yaratır: Proje, öngörülen takvimin gerisinde kalsa bile, planlanan ödemeyi yapmak zorunda kalabilirsiniz.
Kilometre taşlarına dayalı (inşaat sürecine bağlı) zaman çizelgeleri Her bir ödemeyi belirli bir aşamanın tamamlanmasına bağlayın: temel, iskelet, çatı, iç mekan düzenlemesi, teslim. Prensip olarak bu, yalnızca doğrulanabilir bir ilerleme kaydedildiğinde paranın müteahhide aktarılması anlamına gelir. Uygulamada ise, sözleşmede her bir aşamanın ne anlama geldiğinin, nasıl teyit edileceğinin ve doğrulamadan kimin sorumlu olduğunun net bir şekilde tanımlanması gerekir. Önemli aşamalarda bağımsız bir denetim yapılması iyi bir uygulamadır ve sözleşmeyi imzalamadan önce avukatınızla görüşülmesi gereken bir konudur.
Tipik bir inşaat öncesi aşamaları dizisi aşağıdaki aşamalardan geçebilir; ancak kesin sıra ve her bir aşamanın içeriği projeye göre değişiklik gösterir:
- Sözleşme imzalanması
- Temel ve zemin hazırlığı
- Yapısal çerçeve
- Dış cephe (çatı, pencereler)
- İç mekan düzenlemesi ve tesisat işleri
- Binanın teslimi ve kusurların giderilmesi
- Anahtarların alıcıya teslimi
- Tapu devri (bu aşamada veya daha sonra; izinlere ve ödenmemiş bakiyelere bağlı olarak)
Anahtarların teslimi ile mülkiyet hakkının resmi devri aynı olay değildir. Alıcı, tapu kendi adına tescil edilmeden önce anahtarları teslim alabilir ve gayrimenkulü kullanmaya başlayabilir. Bu iki olay arasındaki süre, tamamlanmamış izinler, ödemeler veya idari işlemlerin olup olmadığına bağlı olarak haftalar, aylar veya daha uzun sürebilir. Bu durum Kuzey Kıbrıs piyasasında olağandışı bir durum değildir, ancak sözleşmeyi imzalamadan önce bunun öngörülmesi ve anlaşılması gerekir.
Sabit Tarihli Ödemeler ve Kilometre Taşı Temelli Ödemeler
| Faktör | Sabit tarihli program | Kilometre taşlarına dayalı zaman çizelgesi | Alıcının dikkate alması gereken hususlar |
|---|---|---|---|
| Ödeme tetikleyicisi | Takvim tarihi | Tanımlanmış inşaat aşaması | Kilometre taşlarına dayalı yaklaşım, henüz tamamlanmamış işler için ödeme yapma riskini azaltır |
| Öngörülebilirlik | Yüksek — nakit akışını planlaması kolay | Daha düşük — zaman çizelgesi inşaat çalışmalarına bağlıdır | Sabit tarihli programlar, bütçe planlaması açısından daha basittir |
| Geliştiricinin gecikmesinin etkisi | Alıcı ödemelerini hâlâ zamanında yapıyor | Hedef aşamaya ulaşılamaması durumunda ödeme ertelenebilir (sözleşmeye tabi olarak) | Sözleşmede, kilometre taşlarının gecikmesi durumunda ne olacağı açıkça belirtilmelidir |
| Doğrulama şartı | Yok — tarihe dayalı | Bağımsız denetim veya müteahhit sertifikası | Alıcılar, aşama ödemesi öncesinde kanıt talep etmelidir |
| Anlaşmazlık riski | Tetikleyici faktör açısından düşük; inşaatın durması durumunda daha yüksek | Kilometre taşı tanımı belirsizse daha yüksek olur | Kilometre taşı kriterlerine ilişkin net sözleşme ifadeleri hayati önem taşır |
Örnek: İnşaat Aşamalı Ödeme Takvimi
Aşağıdaki örnek, 150.000 sterlinlik bir gayrimenkul alımının, ödemelerin inşaatın ilerleyişine bağlı olarak nasıl yapılandırılabileceğini göstermektedir.
| Ödeme tetikleyicisi | Fiyat payı | Miktar | Toplam ödenen |
|---|---|---|---|
| Yasal incelemelerin ardından sözleşme imzalanması | 30% | £45,000 | £45,000 |
| Temelin tamamlandığı doğrulandı | 15% | £22,500 | £67,500 |
| Yapısal iskeletin tamamlandığı doğrulandı | 20% | £30,000 | £97,500 |
| Çatı, dış duvarlar ve pencereler tamamlandı | 15% | £22,500 | £120,000 |
| Teslimat denetimi ve üzerinde mutabık kalınan teslim şartları | 15% | £22,500 | £142,500 |
| Sözleşmedeki son aşama | 5% | £7,500 | £150,000 |
Yalnızca varsayımsal bir örnektir. Bu, yayınlanmış bir geliştirici teklifi veya yasal olarak belirlenmiş bir ödeme planı değildir.
İnşaatla ilgili bir taksit ödemeden önce, ilgili aşamanın tamamlandığını doğrulayan kanıtların neler olduğunu sorun. Sözleşmede, gerekli belgeler, denetim yöntemi, ödeme son tarihi ve alıcının tamamlanma durumuna itiraz etmesi halinde izlenecek prosedür açıkça belirtilmelidir.
Önemli: Sözleşmeye göre yapılan son ödeme, tapunun aynı anda devredileceğini otomatik olarak garanti etmez. Tapu devri, ayrı izinlere, tescil şartlarına ve diğer yükümlülüklere bağlı olabilir.
Takvime dayalı bir ödeme tarihi geldiğinde ve proje önemli ölçüde gecikmişse, elinizdeki seçenekler sözleşmeye ve geçerli hukuka bağlıdır. İnşaat gecikmesi, alıcıya planlanan ödemeleri askıya alma hakkını her zaman vermez. Ödemelerin durdurulup durdurulamayacağı, sözleşmenin feshedilip edilemeyeceği veya tazminat talep edilip edilemeyeceği, sözleşmeye, geçerli hukuka ve somut koşullara bağlıdır. Alıcılar, bir taksiti ödemeden önce hukuki danışmanlık almalıdır; zira geçerli bir gerekçe olmaksızın böyle bir işlemde bulunmak sözleşme ihlali teşkil edebilir. Gecikmeyi ele alan sözleşmelerde, kabul edilebilir gecikme süreleri, alıcının yararlanabileceği çözüm yolları ve taraflardan herhangi birinin sözleşmeden çekilebileceği koşullar açıkça belirtilmelidir. Gecikme konusunda herhangi bir hüküm içermeyen sözleşmeler, alıcıyı önemli ölçüde daha zayıf bir konuma düşürür.
Bir gayrimenkul henüz inşa edilmeden satın alırken nelerle karşılaşabileceğiniz konusunda daha fazla ayrıntı için, “Kuzey Kıbrıs’ta inşaat aşamasındaki gayrimenkul satın almak“.
İnşaat gecikmeleri, aşama onayları ve ödeme yükümlülüklerini düzenleyen şartlar, sözleşmeyi imzalamadan önce yazılı olarak kararlaştırılmalıdır — bir sorun ortaya çıktıktan sonra müzakere edilmemelidir. “Elinden gelenin en iyisini yapmak” veya “tahmini tamamlanma tarihleri” gibi belirsiz ifadeler, sözleşmeye dayalı bir koruma sağlamaz.
Ödeme Yapmadan Önce Yapılması Gereken Yasal Kontroller
Aylık ödemeleri ne kadar cazip olursa olsun, hiçbir ödeme planı, söz konusu gayrimenkulle ilgili hukuki bir sorunu telafi edemez. İmzalamadan önce — ve ödeme yapmadan önce — gerçekleştirdiğiniz durum tespiti, tüm işlem sürecindeki en önemli adımdır.
Kuzey Kıbrıs’taki hukuki durum özel bir dikkat gerektirmektedir. Bu bölge, Kıbrıs Cumhuriyeti’nden farklı olan kendine özgü bir uluslararası hukuki statüye sahiptir ve adadaki mülkiyet haklarının karmaşık bir geçmişi vardır. Kuzey Kıbrıs’ta gayrimenkul mülkiyeti, yerel olarak uygulanan kuralların ötesine uzanan hukuki riskler barındırmaktadır. Bazı gayrimenkuller, 1974 yılında yerinden edilen kişilerin hak talebinde bulunduğu araziler üzerinde bulunmaktadır. Mülkün geçmişine ve işlemin koşullarına bağlı olarak, alıcılar mülkiyet anlaşmazlıklarıyla, Kıbrıs Cumhuriyeti’nde açılan davalarla veya başka yargı bölgelerinde verilen kararların icra edilmeye çalışılmasıyla karşı karşıya kalabilirler. Yasal olarak tanınan mal sahibinin rızası olmadan gerçekleştirilen bazı gayrimenkul işlemleri, Kıbrıs Cumhuriyeti mevzuatı kapsamında ceza hukuku açısından da sonuçlar doğurabilir. Birleşik Krallık Hükümeti’nin Kıbrıs'ta gayrimenkul satın almak Bu riskleri doğrudan ele almakta ve alıcılara, taahhütte bulunmadan önce bağımsız hukuki danışmanlık almalarını tavsiye etmektedir. Alıcı, ödeme yapmadan önce bağımsız bir avukatın gayrimenkulün tapu geçmişini araştırmasını ve söz konusu gayrimenkul için geçerli riskleri açıklamasını sağlamalıdır.
Avukatınız, sizin çıkarlarınız doğrultusunda bağımsız bir şekilde hareket etmeli ve çıkar çatışmasına yol açacak şekilde aynı anda müteahhidi veya satıcıyı temsil etmemelidir. Bir emlak danışmanı tarafından bir avukat tavsiye edilirse, bu avukata görev vermeden önce bağımsızlığını, mesleki niteliklerini ve varsa tavsiye veya mali düzenlemeleri kontrol edin.
Ödeme yapmadan önce bağımsız avukatınızın doğrulaması gerekenler:
- Başlık durumu: Mülk ile ilgili ne tür bir tapu belgesi bulunmaktadır? Bu belgenin kaynağı nedir? Arsa ile ilgili herhangi bir rakip hak iddiası veya çözülmemiş ihtilaf var mı?
- Geliştiricinin satış yapma yasal yetkisi: Arsa, müteahhitin mülkiyetinde mi, yoksa daireleri satma hakkını veren hukuki açıdan geçerli bir anlaşması var mı?
- Yükümlülükler ve masraflar: Söz konusu arsa, alıcının temiz tapu hakkını elde etme imkânını etkileyebilecek herhangi bir ipotek, yükümlülük, rehin veya üçüncü şahıs talebine konu oluyor mu?
- Planlama ve inşaat izinleri: Proje için gerekli onaylar alınmış mı? İzinler, inşa edilen ve satılan konutlarla uyumlu mu?
- Sözleşme kaydı: Yeni satın alma sözleşmeleri imzalayan yabancı alıcılar için, usulüne uygun olarak damgalanmış satış sözleşmesinin ilgili İlçe Tapu Sicil Müdürlüğü’ne tescil ettirilmesi, zaman açısından hassas bir yasal zorunluluktur. 119/2026 sayılı Kanun Hükmünde Kararname uyarınca, geçerli prosedür genel olarak sözleşmenin tescil edilmesini ve Satın Alma İzni başvurusunun, o aşamada gerekli olan vergi ve harçların ödenmesiyle birlikte bir ay içinde sunulmasını gerektirir. Bu şartlara uyulmaması, sözleşmenin otomatik olarak geçersiz hale gelmesine neden olabilir. Daha eski sözleşmeler için farklı geçiş hükümleri geçerli olabilir. İmzalamadan önce, bağımsız avukatınız geçerli son tarihleri, ödeme yükümlülüklerini ve tescil şartlarını teyit etmelidir.
- Satın Alma İzni: Kuzey Kıbrıs’taki yabancı alıcıların, tapu kendi adlarına devredilebilmesi için genellikle ilgili bakanlıktan izin almaları gerekmektedir. Bu süreç başlatıldı mı? Beklenen zaman çizelgesi nedir? Bu konuyla ilgili daha fazla ayrıntıyı “Kuzey Kıbrıs’ta Mülk Satın Alma İzni“.
- Mülkiyet devri koşulları: Sözleşme, mülkiyet hakkının hangi koşullarda ve hangi aşamada devredileceğini öngörmektedir? Bu, teslimat anında mı, son ödemenin yapılmasıyla mı, Satın Alma İzni’nin alınmasıyla mı, yoksa bunların bir kombinasyonu mu?
- Kullanım veya bertarafla ilgili kısıtlamalar: Sözleşme, son ödeme yapılmadan ve mülkiyet devri gerçekleşmeden önce gayrimenkulü kiraya verme, satma veya başka bir şekilde elden çıkarma imkânınızı kısıtlıyor mu?
Kuzey Kıbrıs’taki yabancı alıcılar için ilgili resmi prosedür bilgileri — Satın Alma İzni başvuruları ile ilgili konular da dahil olmak üzere — şu kurum tarafından yayınlanmaktadır: Kuzey Kıbrıs İçişleri Bakanlığı Gayrimenkul Birimi. Halihazırda yürürlükte olan edinim kuralları, 6 Ekim 2026 tarihli ve 196 sayılı Resmi Gazete’de yayımlanan 119/2026 sayılı Kanun Hükmünde Kararname ile getirilmiş olup, ilgili ücret düzenlemeleri ise 7 Ekim 2026 tarihli ve 197 sayılı Resmi Gazete’de yer almaktadır. Avukatınız, işlem yapacağınız tarihte yürürlükte olan hükümleri teyit etmelidir.
Aklımızda net bir şekilde tutmamız gereken bir ilke:
Satın alma bedelinin ödenmesi, mülkün fiili olarak teslim alınması ve yasal mülkiyetin tescili birbirinden ayrı üç olaydır. Her biri farklı bir zamanda gerçekleşebilir. Mülkiyet hakkı resmi olarak sizin adınıza tescil edilene kadar, yararlanabileceğiniz yasal korumalar, sadece ne kadar ödeme yaptığınıza veya o mülkte yaşayıp yaşamadığınıza değil, kayıtlı sözleşmenizde belirtilenlere bağlıdır.
Kuzey Kıbrıs’taki mülkiyet türü kategorileri hakkında ayrıntılı bilgi için, “Kuzey Kıbrıs tapu belgeleri hakkında açıklama“.
İlk depozitoyu ödemeden önce bağımsız avukatınıza sormanız gereken sorular:
- Bu gayrimenkulün tapu türü nedir ve kökeni nedir?
- Geliştiricinin bu gayrimenkulü satma hakkı yasal olarak net ve belgelenmiş mi?
- Araziye ilişkin herhangi bir ipotek, rehin veya üçüncü şahısların hak talebi kayıtlı mıdır?
- Proje, gerekli tüm imar ve inşaat izinlerini aldı mı?
- Sözleşmemi kaydettirmek için yasal süre nedir, kaydı kim gerçekleştirecek ve belgeyi ne zaman alacağım?
- Mülkiyet hakkı bana hangi kesin koşullar altında devredilir?
- Ödemeler henüz tamamlanmamışken, mülkü kullanmam veya elden çıkarmam konusunda hangi kısıtlamalar geçerlidir?
- Benim durumumdaki bir alıcı için “Satın Alma İzni” konusunda durum nedir?
- Geliştirici mali açıdan iflas ederse veya proje yarıda bırakılırsa, sözleşme kapsamında hangi haklara sahibim?
Depozito Ödemeden Önce Emlakları Karşılaştırmak İster Misiniz?
Tercih ettiğiniz konumu, bütçenizi ve depozito aralığınızı bize bildirin. Cypria Homes, mevcut gayrimenkulleri daraltmanıza ve yazılı ödeme planları talep etmenize yardımcı olabilir. Para yatırmadan önce bağımsız hukuki incelemelerin tamamlanması gerekmektedir.Mevcut Emlakları Karşılaştırın
Riskler ve Sözleşme Hükümleri
Gayrimenkul ödeme planlarına ilişkin riskleri anlamak, taahhütte bulunmadan önce bir sözleşmede nelere dikkat etmeniz gerektiğini — ve nelere karşı çıkmanız gerektiğini — fark etmenize yardımcı olur.
İnşaat gecikmesi bu, inşaat aşamasındaki gayrimenkul alımlarında önemli bir risktir. Gecikmeler, müteahhitle ilgili sorunlar, malzeme tedariki, imar sorunları veya projenin geliştiricisinin kendi mali durumundan kaynaklanabilir. Sözleşmede gecikmeler açıkça ele alınmadığı sürece, alıcının başvuru imkânları sınırlı olabilir.
Projenin başarısızlığı Bu daha ciddi bir senaryodur. Bir müteahhit ciddi mali zorluklarla karşılaşır ve inşaat durursa, halihazırda önemli miktarda ödeme yapmış alıcılar zor bir duruma düşer. Alıcılar, ödemelerinin bir emanet hesabı düzenlemesi veya devlet garantisi ile korunduğunu varsaymamalıdır — bu tür mekanizmalar her durumda geçerli değildir ve söz konusu projede açıkça doğrulanmadıkça var oldukları varsayılamaz. Bu durumda alıcının yararlanabileceği korumalar, sözleşmede ne yazdığına, sözleşmenin tescil edilip edilmediğine, herhangi bir teminat verilip verilmediğine ve müteahhidin elinde hangi varlıkların bulunduğuna bağlıdır.
Alıcının ödemede gecikmesi genellikle sözleşmedeki cezai hükümlerin devreye girmesine neden olur. Bunlar arasında, vadesi geçmiş tutarlar için belirlenen bir faiz oranı, resmi bir ihbar süresi ve nihayetinde müteahhidin sözleşmeyi feshetmesine imkân tanıyan bir fesih maddesi yer alabilir. Bir sözleşme, fesih sonrasında cezai yaptırımlar, kesintiler veya ödemelerin kaybedilmesini öngörebilir. Ancak, Belirli bir hükmün hukuken uygulanabilir olup olmadığı, geçerli hukuka, sözleşmenin lafzına ve uyuşmazlığın koşullarına bağlıdır. Alıcılar, her türlü sözleşme cezasının otomatik olarak uygulanabilir olacağını varsaymak yerine, bu hükümleri bağımsız bir şekilde inceletmelidir.
Ödev — devrin tamamlanmasından önce sözleşmeden doğan hakkınızı başka bir alıcıya satmak — sözleşme kapsamında izin verilebilir ya da verilmeyebilir. Teslimattan önce devretme niyetiyle spekülatif bir satın alma yapıyorsanız, bu husus sözleşmede açıkça belirtilmelidir.
Döviz riski: Alıcının geliri ile sözleşme kapsamındaki ödemeler farklı para birimlerinde ifade edildiğinde, döviz kuru dalgalanmaları çok yıllık taksit planının maliyetini önemli ölçüde etkileyebilir. Sterlin cinsinden taksit tutarı sabit kalsa bile, alıcının kendi para birimindeki maliyeti önemli ölçüde artabilir veya azalabilir. Alıcılar, mevcut kurların sabit kalacağını varsaymak yerine, bütçelerini olumsuz döviz kuru dalgalanmalarına karşı stres testine tabi tutmalıdır.
İmzalamadan Önce Kontrol Edilmesi Gereken Sözleşme Hükümleri
- Depozito iadesi koşulları: Varsa, hangi koşullarda depozito iade edilebilir? Bunun için ne tür bir bildirim veya prosedür gereklidir?
- Gecikme hükümleri: Ne tür bir gecikme kabul edilebilir sayılır? Proje önemli ölçüde gecikirse alıcının ne tür bir hukuk yolu vardır?
- Gecikme cezası: Hangi faiz oranı geçerlidir? Ne kadar süre geçtikten sonra? Fesih uygulanabilmesi için bir ihbar süresi var mı?
- Fesih ve hak kaybı: Sözleşme müteahhit tarafından feshedilirse, alıcı ödediği paranın ne kadarını geri alabilir?
- Mülkiyet devri koşulları: Devir işlemi yalnızca son ödemenin yapılmasına mı bağlıdır, yoksa “Satın Alma İzni” gibi başka koşullara da mı bağlıdır?
- Devir hakları: Sözleşmedeki konumunuzu başka bir alıcıya devredebilir misiniz? Hangi koşullar altında?
- Geliştiricinin iflası: Geliştiricinin iflas etmesi durumunda alıcının ödemelerini koruyan herhangi bir düzenleme — emanet hesabı, teminat mektubu, banka garantisi — var mı? (Bunun mevcut olduğunu varsaymayın; açıkça sorun.)
- Sözleşme şartlarında değişiklik: Geliştirici, hangi koşullarda (varsa) teknik özellikleri, yerleşim planını veya tamamlanma takvimini değiştirebilir?
- Devir teslim sonrası kısıtlamalar: Teslimattan sonra ödemeler devam ederse, mülkle ilgili olarak ne yapmanız yasaktır?
- Anlaşmazlıkların çözümü: Sözleşmeye hangi hukuk uygulanır ve bir uyuşmazlık durumunda hangi mekanizma devreye girer?
Yasal risk konusunun daha kapsamlı bir incelemesi için, “Kuzey Kıbrıs’ta gayrimenkul satın almanın riskleri“.
Doğru Ödeme Planını Seçmek
Farklı planların işleyişini, türlerini ve risklerini anladıktan sonra, asıl soru hangi yapının sizin özel mali durumunuza ve amacınıza uygun olduğu olur.
Alıcı A — Sınırlı Başlangıç Sermayesi
Birikimleriniz az olsa da geliriniz istikrarlıysa, Dikkat etmeniz gereken en önemli rakam, elinizde kalan gelire göre aylık taksit tutarıdır — toplam satın alma fiyatı ya da peşinatın soyut bir yüzde oranı olarak değil. Daha düşük bir peşinat şartı, bu pazara giriş imkânı sağlar; ancak daha uzun vade ve daha düşük aylık ödemeler, taahhüdü uzun bir süre boyunca kişinin rahat hissedebileceğinin ötesine uzatabilir.
Bu profil için, farklı planlarda ilk on iki ayda gereken toplam tutarı karşılaştırın — peşinat artı ilk yılın taksitleri. Yalnızca aylık ödeme değil, bu rakam gerçek başlangıç yükünü ortaya koyar. Ayrıca şunu da göz önünde bulundurun: Herhangi bir nedenle geliriniz düşerse, bir ödemeyi kaçırmanız veya geciktirmeniz durumunda sözleşme açısından durumunuz ne olur?
Başlıca risk: koşullar değişirse aylık ödeme yükümlülüklerini yerine getirmek zorlaşabilir. 0%'nin ötesine bakmak için neden: Anons edilen oran, geri ödeme koşulları, aşama bazlı koruma veya geliştiricinin zorluklarla karşılaşması durumunda ne olacağı konusunda hiçbir bilgi vermez.
Alıcı B — Daha Fazla Tasarruf
Yeterli sermayeye sahip alıcılar farklı bir soruyla karşı karşıyadır: Daha yüksek bir peşinat ödemek, nakit indirimi için pazarlık yapmak mı, yoksa taksit planını kullanarak sermayeyi başka amaçlar için saklamak mı daha iyidir? Bir inşaat firması, özellikle tamamlanmış veya tamamlanmak üzere olan konutlar için, daha yüksek bir peşinat karşılığında indirimli bir fiyat sunmaya istekli olabilir. 0% faiz oranında bile, taksit planının finansal cazibesi, nakit satın almaya kıyasla fiyat, ödeme zamanlaması ve alıcının sermayesini başka amaçlarla kullanma imkânlarına bağlıdır. Bir ödeme planı likiditeyi koruyabilirken, peşin ödeme indirimden yararlanma imkânı sağlayabilir. Her iki seçenek de toplam maliyetleri ve ödeme takvimleri dikkate alınarak karşılaştırılmalıdır.
Başlıca risk: Yasal incelemeler tamamlanmadan bir projeye büyük miktarda depozito yatırmak. 0%'nin ötesine bakmak için neden: Daha yüksek bir peşin ödeme, daha iyi bir fiyat elde edilmesini sağlayabilir; ancak bu, yalnızca sözleşme ve hukuki durumun sağlam olması halinde mümkündür.
Alıcı C — Kiralık Gayrimenkul Yatırımcısı
Mülkünü kiraya vermeyi planlayan bir yatırımcı, taksit ödeme planını kira geliri beklentileriyle uyumlu hale getirmeli ve planlamasında bu iki unsuru birbirinden kesin bir şekilde ayırmalıdır. Kuzey Kıbrıs’taki gayrimenkullerden elde edilecek kira geliri garanti edilmezve bu gelir, doluluk oranı, yönetim kalitesi, piyasa koşulları ve gayrimenkulün durumuna göre dalgalanma gösterebilir. Tahmini kira gelirini taksit ödemelerinin varsayılan kaynağı olarak kullanmak, gayrimenkulün boş kalması, beklenmedik bakım masraflarının ortaya çıkması veya alıcının ilgili sözleşme ya da yönetmelikler uyarınca gayrimenkulü kiraya vermesine izin verilmemesi durumunda önemli bir risk oluşturur. Kiralama, satın alma sözleşmesi, projenin yönetim kuralları, ruhsat gereklilikleri veya diğer geçerli kurallar tarafından kısıtlanabilir. Alıcılar, anahtarları teslim almanın kendilerine mülkü kiraya verme konusunda otomatik olarak sınırsız bir hak verdiğini varsaymamalıdır.
Başlıca risk: devam eden ödemeleri karşılamak için gereken düzeyde veya zamanda gerçekleşmeyen kira gelirinin varsayılması. 0%'nin ötesine bakmak için neden: Ödeme dönemi boyunca kiraya verme kısıtlamaları, taahhütlerin en yüksek olduğu dönemde gayrimenkulün hiçbir gelir getirmemesine neden olabilir.
Değerlendirme aşamasında olduğunuz gayrimenkulün konumu, pratik kullanımını, potansiyel kiralama talebini ve yeniden satış pazarını etkileyecektir — bu faktörler, “Kuzey Kıbrıs’ta gayrimenkul satın almak için en iyi bölgeler“.
Taksitli Alışveriş Nasıl Yapılır?
Aşağıdaki süreç, Kuzey Kıbrıs’taki çoğu taksitli satın alma işlemi için geçerlidir; ancak kesin adımlar ve bunların sırası, söz konusu işleme göre şekillenecektir.
- Toplam bütçenizi belirleyin. Emlakları gezmeye başlamadan önce, ayırabileceğiniz toplam tutarı belirleyin — sadece depozito değil, depozito, tüm taksitler, vergiler, hukuki masraflar ve döviz kurundaki farkların toplamını da hesaba katın. Bu, yalnızca aylık ödeme tutarına bakarak bir emlak seçmenizi önler.
- Mevcut gayrimenkulleri ve ödeme koşullarını karşılaştırın. Ciddi olarak değerlendirmeye aldığınız herhangi bir gayrimenkul için, müteahhitlerden veya emlakçılardan yazılı ödeme planları talep edin. Sözlü bir özet, mali planlama için yeterli değildir.
- Yazılı bir ödeme planı talep edin. Bu belgede, peşinat tutarı ve ödeme tarihi, her bir taksit tarihi ve tutarı, para birimi ile nihai bakiyenin hesaplanmasına yol açan koşullar belirtilmelidir. Yazılı bir ödeme planı bulunmuyorsa, bu durum başlı başına dikkate alınması gereken bir işarettir.
- Bağımsız bir avukat atayın. Herhangi bir ödeme taahhüdünde bulunmadan önce, sizin çıkarlarınızı gözeten ve müteahhit, satıcı veya emlakçı ile herhangi bir çıkar çatışması bulunmayan bağımsız bir yerel avukata danışın. Kuzey Kıbrıs’a seyahat etmeden önce ilk hukuki danışmanlık hizmetinden yararlanabilirsiniz; ayrıca zaman baskısı altında bir sözleşme imzalamaya gerek yoktur.
- Gayrimenkul ve müteahhitlerle ilgili tüm kontrolleri gerçekleştirin. Geri ödemesiz bir tutar ödemeden önce avukatınız, mülkiyet durumunu, müteahhidin yetkisini, ipotek ve yükümlülükleri, izinleri ve sözleşmedeki koruyucu hükümleri doğrulamalıdır. Kapsamlı bir durum tespiti yapılmadan önce bir rezervasyon ücreti talep edilirse, iade koşullarının açıkça yazılı olarak belirtilmesini isteyin, fonların kimde tutulduğunu teyit edin ve avukatınıza bu düzenlemeyi inceletin.
- Satış sözleşmesini inceleyin. Sözleşmenin sadece başlıca şartlarını değil, tamamını okuyun. Bir önceki bölümde belirtilen maddelere özellikle dikkat edin. Anlamadığınız herhangi bir hükmü avukatınıza açıklamasını isteyin.
- Ödeme talimatlarını ve alıcı bilgilerini kontrol edin. Herhangi bir para transferi yapmadan önce, alıcının banka bilgilerini, önceden doğrulanmış bir telefon numarasını aramak gibi bağımsız bir iletişim kanalı aracılığıyla doğrulayın. Yalnızca e-posta veya mesajlaşma uygulamaları yoluyla alınan ödeme talimatlarına güvenmeyin. Suçluların ödeme talimatlarını ele geçirip kendi hesap bilgilerini ekledikleri “conveyancing dolandırıcılığı”, uluslararası gayrimenkul işlemlerinde bilinen bir risktir.
- Ödemeleri yapın ve belgeleri saklayın. Her ödeme için müteahhitten yazılı bir makbuz alın ve bankanızın havale onay belgesini saklayın. Bu belgeler, neyin ne zaman ödendiğine dair kayıtlarınızı oluşturur.
- Gerekli olduğu durumlarda, devir ve mülkiyet işlemlerini tamamlayın. Mülk hazır hale geldiğinde ve ilgili tüm işlemler tamamlandığında, avukatınızla birlikte teslimat toplantısına katılın, kusur kontrolü yapın ve mülkiyet hakkı resmi olarak adınıza devredilmeden önce hangi adımların kaldığını iyice anladığınızdan emin olun.
Kuzey Kıbrıs dışından alım yapan alıcılar için, uluslararası banka havaleleri yurtdışı gayrimenkul alımlarında kullanılan yöntemlerden biridir; ancak bankacılık hizmetlerinin kullanılabilirliği, uyum kontrolleri, ücretler ve işlem gereklilikleri değişiklik gösterebilir. Ödeme tarihlerine bağlı kalmadan önce, hem gönderen hem de alıcı bankaların önerilen işlemi gerçekleştirebileceğinden emin olun. Kendi bankanız veya alıcı banka tarafından ek kimlik doğrulama ve fon kaynağına ilişkin belgeler talep edilebilir.
Kuzey Kıbrıs'ta taksitli bir gayrimenkul bulmaya hazır mısınız?
Öncelikle bütçenizi, ödeyebileceğiniz peşinat tutarını ve tercih ettiğiniz ödeme süresini belirleyin. Mevcut stok durumuna ve inşaat firmasının şartlarına bağlı olarak, size uygun gayrimenkulleri karşılaştırmanıza yardımcı olacağız.
Son Düşünceler
Durumunuza uygun bir ödeme planı, sadece aylık taksit tutarı en düşük olan ya da ilan edilen peşinat tutarı en az olan plan değildir. Doğru plan, peşin olarak ödeyebileceğiniz tutarı, her ay güvenilir bir şekilde taahhüt edebileceğiniz tutarı, bu yükümlülüğü ne kadar süreyle rahatlıkla üstlenebileceğinizi ve — en önemlisi — söz konusu gayrimenkul ile sözleşmenin detaylı incelemeye ne kadar dayanıklı olduğunu dengeler.
Projeler arasındaki temel ödeme koşullarını karşılaştırmadan önce, hukuki temelin sağlam olduğundan emin olun. Tapu sorunları olan bir gayrimenkulde, tescilsiz bir sözleşmede ya da müteahhidin gecikmelerine karşı yetersiz koruma bulunan bir durumda, ne kadar cazip olursa olsun, uygun bir taksit planı hiçbir şekilde iyi bir sonuç değildir.
Tüm taksit süresi boyunca toplam maliyeti karşılaştırın, vergileri ve ücretleri hesaba katın; geliriniz sterlin cinsinden değilse döviz kurunu da dikkate alın ve teslimat, son ödeme ve mülkiyet devri aşamalarında neler olacağını yazılı olarak teyit edin. Tamamen iade edilebilir olmayan herhangi bir ödeme yapmadan önce sözleşmeyi bağımsız bir avukatla gözden geçirin.
İşbirliği yapmaya değer geliştiriciler ve ödeme planları, her aşamada net yazılı belgeler sunmaya istekli olanlar ve sözleşme şartları, iyi niyetle hareket eden taraflar arasında yapılan basit bir işlemi yansıtanlardır. Şartlar belirsizse, hızlı bir şekilde imzalamaya yönelik baskı uygulanıyorsa veya yazılı belgelerin hazırlanması gecikiyorsa, bunlar daha hızlı ilerlemek için birer neden değil, durup durumu doğrulamak için işaretlerdir.
Kuzey Kıbrıs, gayrimenkul türleri, konumlar ve fiyat aralıkları açısından gerçek anlamda geniş bir çeşitlilik sunmaktadır — bunun yanı sıra, satın almadan önce neye girişimde bulunduklarını iyice anlamak için zaman ayıran alıcıları ödüllendiren bir emlak piyasasına da sahiptir.
 Gürcistan'da emlak
 Karadağ'da gayrimenkul
 BAE'de gayrimenkul
 Bali'de emlak
 Tayland'da emlak
 İspanya'da gayrimenkul
 Suudi Arabistan’da gayrimenkul
 Türkiye'de gayrimenkul
 Zanzibar’daki gayrimenkuller
 +90 533 888 29 50
 hello@cypria.homes
 Karşıyaka Sokak 8, Girne


 TOP-7 nesnelerinin kataloğunu alın