
 +90 533 888 29 50


Ostatnia aktualizacja: październik 2026 r. Niniejszy przewodnik przedstawia ramy prawne dotyczące nabywców zagranicznych oraz przepisy podatkowe, zweryfikowane pod kątem obowiązujących w tamtym czasie aktów prawnych i oficjalnych publikacji.
Zakup nieruchomości na Cyprze Północnym wiąże się z kilkoma odrębnymi opłatami, które należy uiścić oprócz podanej w ogłoszeniu ceny zakupu. Wyrażenie Podatki od nieruchomości na Cyprze Północnym termin ten jest często używany w sposób nieprecyzyjny do opisania wszystkiego — od jednorazowej opłaty skarbowej po niewielką opłatę roczną — jednak mylenie tych pojęć prowadzi do błędów w budżecie, które trudno jest skorygować po podpisaniu umowy. W praktyce istotne koszty początkowe, z którymi boryka się większość nabywców, to opłata skarbowa, podatek VAT (w stosownych przypadkach) oraz opłata za przeniesienie tytułu własności — trzy odrębne zobowiązania o różnych stawkach, różnych płatnikach i różnych momentach naliczenia w trakcie transakcji.
Roczny podatek od nieruchomości, który należy uiścić po nabyciu nieruchomości, stanowi odrębną kwotę i zazwyczaj jest znacznie niższy. Koszty niezwiązane z podatkami — opłaty prawne, kaucje za media, opłaty na rzecz infrastruktury, opłaty za usługi — mają istotne znaczenie dla planu przepływów pieniężnych, ale nie są to podatki i nie należy ich dodawać do „sumy podatków”, jakby nimi były.
Kolejna komplikacja: przepisy regulujące niektóre z tych opłat uległy zmianie w ostatnich latach, a niektóre szeroko rozpowszechnione w Internecie poradniki nadal zawierają dane, które nie odzwierciedlają już obowiązujących przepisów. W sierpniu 2026 r. ponownie zmieniono taryfę opłaty skarbowej; w maju 2025 r. znacznie zmieniła się struktura opłat za przeniesienie tytułu własności dla nabywców zagranicznych; zaktualizowano również przepisy dotyczące podatku VAT. Przepisy podatkowe i dotyczące nieruchomości na Cyprze Północnym mogą ulec zmianie. Dane liczbowe i ramy prawne przedstawione w niniejszym artykule mają charakter ogólnych wskazówek aktualnych na październik 2026 r. i należy je zweryfikować pod kątem konkretnej transakcji przed podpisaniem umowy lub przeniesieniem tytułu własności.
Podatki od nieruchomości na Cyprze Północnym w 2026 r.: krótka odpowiedź
W przypadku kwalifikującego się nabywcy zagranicznego, który nie jest obywatelem Turcji, głównymi podatkami od zakupu na Cyprze Północnym w 2026 r. są: 9% – opłata za przeniesienie tytułu własności, zazwyczaj dzielone 6% przy rejestracji umowy + 3% przy przeniesieniu tytułu własności w przypadku pierwszego dozwolonego nabycia; opłata skarbowa w wysokości 0,51 TP314T od pierwszych 89 mln TRY wartości danej umowy oraz 0,11 TP314T od części przekraczającej ten próg zgodnie z obowiązującą taryfą; oraz Podatek VAT w przypadku transakcji podlegającej opodatkowaniu, przy czym numer 5% ma zazwyczaj zastosowanie do kwalifikujących się dostaw na cele mieszkaniowe, ale w przypadku konkretnej nieruchomości konieczne jest uzyskanie potwierdzenia. Po opublikowaniu zezwolenia na zakup należy uregulować należne podatki i opłaty w terminie 75 dni roboczych. Roczny podatek od nieruchomości jest naliczany oddzielnie i obliczany na podstawie ustawowych tabel wyceny nieruchomości, a nie jako procent ceny nabycia.
Nie wiesz, jaka jest Twoja rzeczywista kwota przeznaczona na nieruchomości po opłaceniu podatków?
Podaj nam swój budżet, preferowaną lokalizację i rodzaj nieruchomości. Pokażemy Ci oferty na Cyprze Północnym, które odpowiadają Twojemu docelowemu budżetowi na zakup, a nie tylko cenie podanej w ogłoszeniu.
[Znajdź nieruchomości w ramach mojego budżetu →]
Podatek od nieruchomości na Cyprze Północnym w skrócie
Zanim przejdziemy do szczegółowej analizy poszczególnych pozycji, warto zapoznać się z głównymi pozycjami jako całością. Poniższa tabela zawiera uporządkowany przegląd; w kolejnych sekcjach wyjaśniono niuanse, których żadna tabela nie jest w stanie w pełni oddać.
| Koszt | Typowa stawka / podstawa na rok 2026 | Kto płaci | Kiedy |
|---|---|---|---|
| Opłata skarbowa | 0,51 TP314T do 89 mln TRY; 0,11 TP314T powyżej progu | Kupujący | Rejestracja umowy |
| VAT / KDV | 5% ma zazwyczaj zastosowanie do kwalifikowanych dostaw dla gospodarstw domowych; należy sprawdzić kategorię | Nabywca w przypadku dostawy podlegającej opodatkowaniu | Zgodnie z harmonogramem transakcji/płatności podlegających opodatkowaniu |
| Opłata za przeniesienie tytułu własności | Zasadniczo 9% dla kwalifikujących się nabywców zagranicznych spoza Turcji | Kupujący | Podział na rejestrację i przeniesienie |
| Pierwsze dozwolone przejęcie | 6% + 3% | Kupujący | Rejestracja + przeniesienie tytułu własności |
| Potrącenie przez sprzedawcę | Specyficzne dla transakcji | Sprzedawca | Przeniesienie |
| Roczny podatek od nieruchomości | Ustawowe tabele stawek | Właściciel | Rocznie |
Najważniejszym wnioskiem płynącym z tego przeglądu jest to, że całkowite obciążenie podatkowe wyrażone jako procent ceny zakupu nie jest jedną stałą wartością. Kwota ta zmienia się w zależności od tego, czy nieruchomość jest nowo wybudowana, czy pochodzi z rynku wtórnego, czy ma zastosowanie podatek VAT i w jakiej wysokości, jaka jest wartość wyceniona przez rejestr gruntów, jaki jest status prawny nabywcy i jego historia zakupów oraz jak skonstruowana jest transakcja. Każdy artykuł – w tym również ten – podający ogólną „całkowitą stawkę podatkową” stanowi jedynie punkt wyjścia do planowania budżetu, a nie wiarygodną informację o wymaganych środkach pieniężnych.
Istotne pytanie brzmi nie tylko: „Jaka jest stawka?”, ale także: „Od jakiej kwoty jest ona obliczana, kto ją płaci i kiedy?”.
Opłata skarbowa
Opłata skarbowa na Cyprze Północnym jest opłatą nakładaną na umowę sprzedaży, a nie na samą nieruchomość. Jest ona obliczana jako procent wartości umowy określonej w podpisanej umowie i staje się wymagalna w momencie zarejestrowania umowy w rejestrze gruntów.
Termin rejestracji ma znaczenie z dwóch różnych powodów. Po pierwsze, Zarejestrowanie umowy sprzedaży w rejestrze gruntów i nieruchomości potwierdza Twoje prawa wynikające z umowy do nieruchomości oraz zapewnia istotną ochronę przed późniejszymi transakcjami dotyczącymi tej nieruchomości — dokładny zakres tej ochrony należy potwierdzić u swojego prawnika w odniesieniu do konkretnej transakcji. Po drugie, podatek skarbowy należy uiścić w momencie rejestracji lub w jej pobliżu, co sprawia, że jest to koszt transakcyjny ponoszony na wczesnym etapie, a nie dopiero w momencie jej sfinalizowania.
Zgodnie z obowiązującym cennikiem opłat skarbowych umowy powiązane z kwotą pieniężną podlegają opłacie w wysokości 0,51 TP314T (pięć na tysiąc) od pierwszych 89 000 000 TRY oraz 0,11 TP314T (jeden na tysiąc) od kwoty powyżej 89 000 000 TRY. W przypadku zwykłego zakupu nieruchomości mieszkalnej poniżej progu obowiązuje zatem stawka podstawowa w wysokości 0,5%. Próg i stawkę należy jednak ponownie sprawdzić w dniu podpisania umowy, ponieważ rozporządzenia dotyczące opłaty skarbowej mogą ulec zmianie.
Nie jest to powód do paniki, ale warto poprosić swojego prawnika o potwierdzenie aktualnej wysokości opłaty skarbowej dla konkretnej wartości umowy przed dokonaniem wymiany środków.
Opłata skarbowa jest obowiązkiem kupującego. Nie należy jej mylić z opłatą za przeniesienie tytułu własności, która jest wyższą i całkowicie odrębną opłatą, naliczaną na innym etapie transakcji.
Podatek VAT od nieruchomości na Cyprze Północnym
Podatek VAT — znany lokalnie jako KDV, od tureckiego Podatek od wartości dodanej — jest prawdopodobnie elementem opodatkowania nieruchomości na Cyprze Północnym, który w internetowych poradnikach jest najczęściej błędnie przedstawiany. Dwa nadmiernie uproszczone twierdzenia pojawiają się wielokrotnie i mogą prowadzić do poważnych błędów w planowaniu budżetu: że każda nowa nieruchomość jest automatycznie obciążona podatkiem VAT w wysokości dokładnie 5% oraz że każda transakcja odsprzedaży jest zwolniona z podatku VAT. Oba te stwierdzenia mogą być błędne w odniesieniu do konkretnej transakcji.
Ramy prawne dotyczące podatku VAT w TRNC, regulowane przepisami dostępnymi na stronie Departament Dochodów i Podatków TRNC, nakłada podatek VAT na dostawę towarów i świadczenie usług przez podmioty zarejestrowane jako podatnicy VAT. W przypadku nieruchomości decydujące znaczenie mają następujące czynniki: czy sprzedający jest zarejestrowany jako podatnik VAT, czy sprzedaż stanowi dostawę podlegającą opodatkowaniu zgodnie z obowiązującymi przepisami oraz czy kategoria lokalu lub charakter transakcji mieści się w określonej kategorii stawek zgodnie z obowiązującymi przepisami dotyczącymi stawek VAT. Przepisy te zostały zaktualizowane w 2026 r., w tym poprzez zmiany opublikowane w sierpniu 2026 r., dlatego też sposób opodatkowania konkretnej jednostki należy potwierdzić na podstawie aktualnego wykazu, a nie opierać się na informacjach zawartych w wykazie lub ogólnym przewodniku.
Stawka 5% jest powszechnie podawana w odniesieniu do kwalifikujących się nowych dostaw nieruchomości mieszkalnych i jest to wartość najczęściej spotykana w cennikach deweloperów. Jednak stawkę mającą zastosowanie do danej nieruchomości należy potwierdzić na podstawie aktualnego oficjalnego cennika stawek VAT, a nie opierać się wyłącznie na podsumowaniu agencji. Sposób opodatkowania podatkiem VAT może zależeć od kategorii dostawy podlegającej opodatkowaniu zgodnie z obowiązującymi przepisami — a ta może się różnić w zależności od rodzaju nieruchomości mieszkalnej. Przed wymianą należy sprawdzić dokładny kurs obowiązujący dla danej waluty.
Nie należy zakładać, że nieruchomość z rynku wtórnego jest zwolniona z podatku VAT, dopóki nie zostaną sprawdzone historia transakcji oraz status sprzedającego.
Powód jest prosty: jeśli osoba fizyczna sprzedaje swój dom, transakcja ta zazwyczaj nie podlega opodatkowaniu podatkiem VAT. Jeśli jednak sprzedającym jest przedsiębiorstwo lub deweloper zarejestrowany jako płatnik VAT — nawet w przypadku sprzedaży nieruchomości z rynku wtórnego — kwestia podatku VAT jest bardziej złożona. Podobnie, przypisanie istniejącej umowy sprzedaży nieruchomości w fazie projektu (sprzedaż praw do nabytej nieruchomości przed wystawieniem aktu własności) może rodzić inne kwestie związane z podatkiem VAT niż w przypadku zwykłej odsprzedaży nieruchomości na własność, ponieważ pierwotna sytuacja podatkowa dotycząca dostawy leżącej u podstaw tej transakcji mogła jeszcze nie zostać rozstrzygnięta.
Nowe mieszkania a mieszkania z rynku wtórnego
Poniższa tabela pomaga sformułować pytania, które należy zadać przed dokonaniem transakcji. Nie zastępuje ona jednak oceny w zakresie podatku VAT dotyczącej konkretnej transakcji.
| Scenariusz | Pytanie dotyczące podatku VAT, które warto zadać | Dlaczego to ma znaczenie |
|---|---|---|
| Nowe mieszkanie od dewelopera | Czy ten deweloper jest zarejestrowany jako płatnik VAT? Jaka stawka ma zastosowanie do kategorii tej nieruchomości zgodnie z obowiązującymi przepisami? | Podatek VAT może stanowić znaczny dodatek; przed uzgodnieniem ceny należy sprawdzić stawkę podatku |
| Sprzedaż prywatna z istniejącym aktem własności | Czy sprzedawca działa w imieniu własnym, czy w ramach działalności gospodarczej? Czy jest zarejestrowany jako płatnik VAT? | Zazwyczaj nie podlega opodatkowaniu podatkiem VAT, ale należy to potwierdzić |
| Przeniesienie istniejącej umowy dotyczącej nieruchomości w budowie | Czy samo przeniesienie własności powoduje powstanie obowiązku podatkowego w zakresie podatku VAT? Czy podatek VAT został rozliczony w odniesieniu do pierwotnej dostawy? | Sytuacja jest mniej jednoznaczna niż w przypadku sprzedaży bezpośredniej; niezbędna jest niezależna porada prawna |
| Odsprzedaż przez dewelopera lub firmę | Czy sprzedający jest zarejestrowany jako podatnik VAT niezależnie od wieku nieruchomości? Jaki jest status sprzedającego w zakresie podatku VAT? | Sprzedawca prowadzący działalność gospodarczą w ramach odsprzedaży może spowodować powstanie zobowiązania z tytułu podatku VAT, którego nie powstałoby w przypadku sprzedawcy prywatnego |
Wniosek praktyczny: przed zawarciem transakcji należy poprosić sprzedającego o pisemne potwierdzenie zasad opodatkowania podatkiem VAT. Jeśli odpowiedź nie jest jednoznaczna, należy zasięgnąć niezależnej porady prawnej. Nie należy uznawać odpowiedzi „to 5%” za wyczerpującą, chyba że wyjaśniono podstawę zastosowania tej stawki w odniesieniu do tej konkretnej nieruchomości i potwierdzono ją na podstawie aktualnego oficjalnego wykazu.
Jakie podatki prawdopodobnie będą mnie obowiązywać?
| Kupujesz… | Opłata skarbowa | Opłata za przelew | VAT |
|---|---|---|---|
| Nowy budynek od dewelopera zarejestrowanego jako płatnik VAT | Tak | Tak | Zazwyczaj ma to znaczenie; sprawdź kurs |
| Sprzedaż prywatna z już rozliczonym podatkiem VAT | Tak | Tak | Często nie ma zastosowania |
| Odsprzedaż od firmy/dewelopera | Tak | Tak | Należy to sprawdzić |
| Cesja umowy dotyczącej nieruchomości w budowie | Tak / w zależności od transakcji | Specyficzne dla transakcji | Należy to sprawdzić |
To, czy nieruchomość jest nowo wybudowana, czy z rynku wtórnego, samo w sobie nie decyduje o wysokości podatku. Należy również sprawdzić status sprzedawcy, historię rozliczeń VAT, status tytułu własności oraz strukturę transakcji.
Porównaj nieruchomości z nowych inwestycji
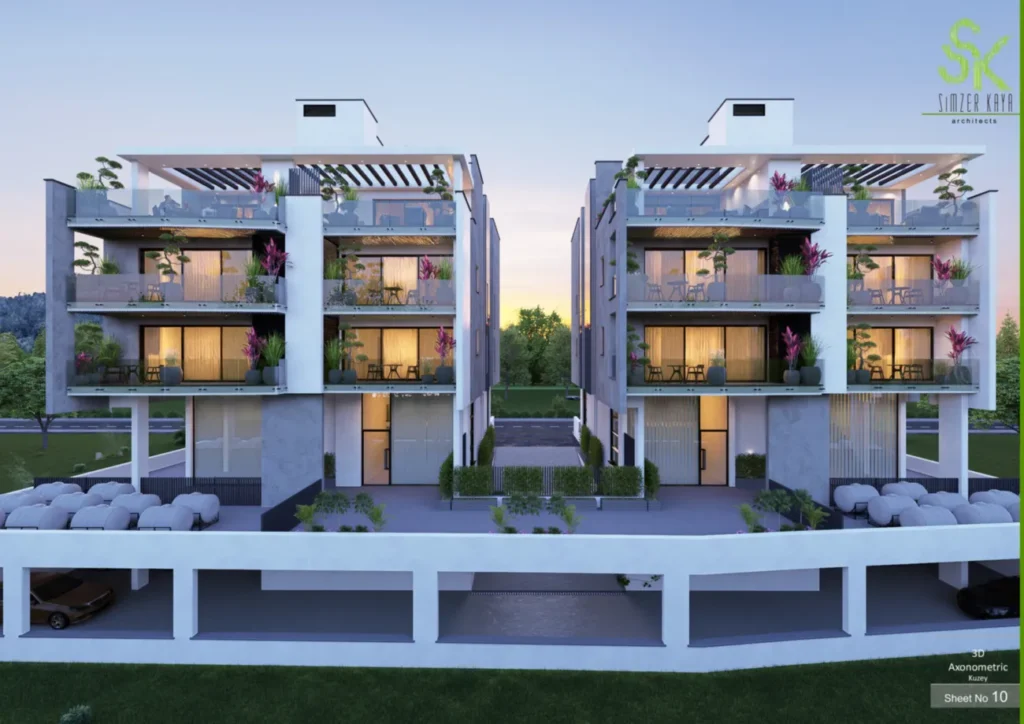

 Karsıyaka
 od 73 m²

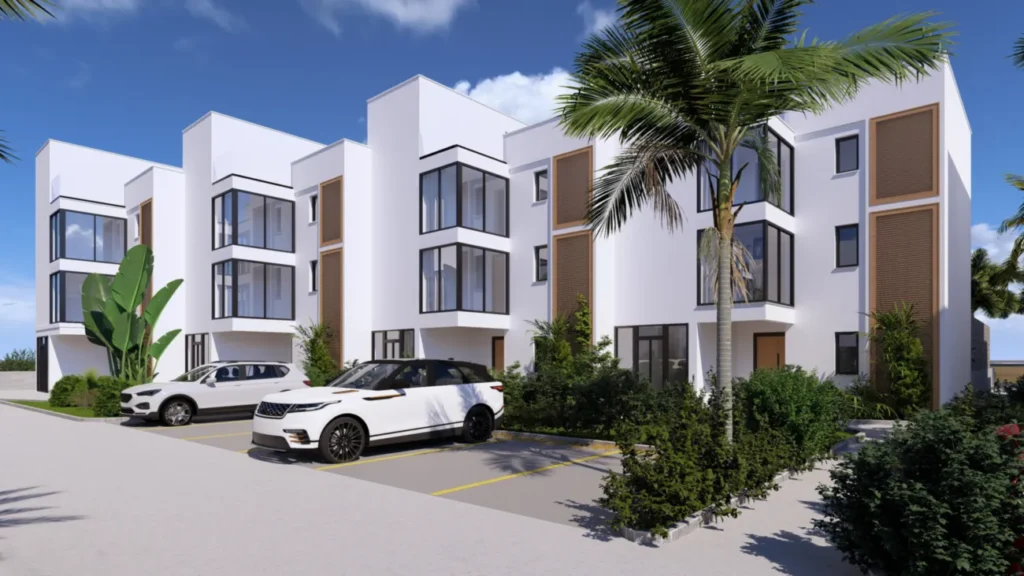 Karşıyakaod 93,67 м²
 Alsancakod 65 m²


Opłaty związane z przeniesieniem tytułu własności
Dla większości zagranicznych nabywców opłata za przeniesienie tytułu własności stanowi największy pojedynczy koszt podatkowy związany z zakupem nieruchomości na Cyprze Północnym. Przed podjęciem decyzji o zakupie koniecznie należy zrozumieć, na czym polega ten proces — oraz dlaczego starsze poradniki internetowe mogą wprowadzać w błąd. Tytuł własności jest lokalnie powszechnie nazywany koçan (kocan). Gdy agent mówi, że nieruchomość „ma swój koçan”, oznacza to zazwyczaj, że istnieje akt własności, jednak nabywcy powinni mimo to sprawdzić, na kogo jest ona zarejestrowana, czy jest to własność indywidualna, czy współwłasność, oraz czy odnotowano w niej jakiekolwiek obciążenia.
Czym to jest: Gdy prawo własności nieruchomości na Cyprze Północnym zostanie formalnie wpisane na Państwa nazwisko w rejestrze gruntów, należy uiścić opłatę za przeniesienie własności. Opłata ta jest obliczana na podstawie wartości ustalonej przez rejestr gruntów w momencie przeniesienia własności, która może różnić się od ceny uzgodnionej ze sprzedającym lub ceny podanej w ogłoszeniu. To rozróżnienie ma znaczenie, ponieważ podstawa opodatkowania nie jest automatycznie równa cenie sprzedaży — wartość ustalona przez urząd katastralny może różnić się od kwoty określonej w umowie, a ponadto warto poprosić swojego prawnika o wyjaśnienie, na jakiej podstawie prawdopodobnie zostanie oszacowana wartość tej konkretnej nieruchomości.
Możesz również natknąć się na termin „Epsima” w dyskusjach dotyczących nieruchomości na Cyprze Północnym. Termin ten jest powszechnie stosowany na rynku w odniesieniu do opłaty za przeniesienie własności nieruchomości. Jednak ze względów prawnych i budżetowych należy stosować terminologię i sposób obliczania podane w dokumentacji rejestru gruntów, zamiast opierać się na nieformalnych określeniach.
Obecne zasady dotyczące nabywców zagranicznych: W związku ze zmianami, które weszły w życie 15 maja 2025 r., stawka opłaty transferowej dla obcokrajowców innych niż obywatele Turcji wynosi zasadniczo 9%, z zastrzeżeniem obowiązujących przepisów dotyczących nabywania nieruchomości przez cudzoziemców oraz okoliczności danej transakcji. Opłata ta nie jest kwotą ryczałtową wymagalną w jednym terminie. Opłata jest zazwyczaj rozdzielana na dwa etapy transakcji:
- W przypadku pierwsze dozwolone przejęcie przez kwalifikującego się nabywcę zagranicznego: kwota 6% jest płatna w momencie rejestracji umowy, a pozostała kwota 3% staje się wymagalna na etapie ostatecznego przeniesienia tytułu własności.
- W przypadku gdy zgodnie z obowiązującymi przepisami dotyczącymi udziału kapitału zagranicznego dopuszczalne jest dokonanie drugiego lub trzeciego przejęcia, opublikowany cennik jest zasadniczo odwrócony: 3% przy rejestracji umowy i 6% przy przeniesieniu tytułu własności.
Opłata uiszczana na etapie rejestracji stanowi część całkowitej opłaty za przeniesienie własności, a nie dodatkową kwotę naliczaną ponad tę kwotę. Państwa prawnik powinien potwierdzić, jaki podział opłat ma zastosowanie w Państwa przypadku, oraz zadbać o to, by harmonogram płatności to uwzględniał.
Dlaczego starsze przewodniki podają tak różne liczby? Ponieważ struktura uległa kilkakrotnej zmianie. Niektóre źródła nadal podają wartości 12%, 6%, 3% lub dane z poprzednich systemów lub dotyczące innych kategorii nabywców. Nie należy opierać się na żadnym artykule opublikowanym przed majem 2025 r. w odniesieniu do obecnych zasad dotyczących opłat transferowych. Przed zawarciem jakiejkolwiek transakcji należy sprawdzić kurs i podział opłat mające zastosowanie w konkretnym przypadku — na obliczenia mogą mieć wpływ takie czynniki, jak obywatelstwo nabywcy, wcześniejsze zakupy nieruchomości w TRNC oraz struktura transakcji.
Jak już wspomniano, wartość szacunkowa z rejestru gruntów może różnić się od ceny sprzedaży. Oznacza to, że nawet w przypadku potwierdzenia stawki 9% podstawa obliczeniowa wymaga odrębnej weryfikacji.
Aby w praktyczny sposób zapoznać się z różnymi rodzajami dokumentów własności na Cyprze Północnym oraz ich konsekwencjami, „Wyjaśnienie dotyczące aktów własności na Cyprze PółnocnymW przewodniku „” omówiono wszystko, co należy wiedzieć przed porównaniem ofert nieruchomości. Zagraniczni nabywcy są zobowiązani do uzyskania zezwolenia na zakup (PTP) od Rady Ministrów TRNC, zanim tytuł własności będzie mógł zostać formalnie przeniesiony; harmonogram i procedura zostały omówione w „Zezwolenie na zakup nieruchomości na Cyprze PółnocnymPrzewodnik „”. Data publikacji PTP stanowi kluczowy czynnik wyznaczający termin płatności, a nie tylko etap administracyjny — w następnej sekcji wyjaśniono, dlaczego ma to znaczenie dla planowania przepływów pieniężnych.
Kolejna kwestia dotycząca nieruchomości na Cyprze Północnym: rejestracji w ramach systemu ewidencji gruntów TRNC nie należy utożsamiać z wyeliminowaniem wszelkiego ryzyka prawnego związanego z tytułem własności. Niektóre nieruchomości na Cyprze Północnym mogą również budzić wątpliwości związane z roszczeniami własnościowymi sprzed 1974 r. oraz stanowiskiem prawnym zajmowanym przez Republikę Cypryjską. Nabywcy powinni zasięgnąć niezależnej porady prawnej dotyczącej historii praw własności danej nieruchomości, a nie tylko na procedurę zakupu w TRNC i związane z nią podatki.
Dlaczego przewodniki podatkowe dotyczące Cypru Północnego podają różne stawki?
Przepisy dotyczące podatku od nieruchomości na Cyprze Północnym ulegały wielokrotnym zmianom, dlatego obecne wyniki wyszukiwania mogą wykazywać 3%, 6%, 9% lub 12% w odniesieniu do opłat za przeniesienie tytułu własności oraz różnych terminów na sfinalizowanie transakcji. Niektóre z tych danych dotyczą poprzednich przepisów; inne odnoszą się do różnych kategorii nabywców. Przed wykorzystaniem jakiejkolwiek liczby należy zawsze sprawdzić trzy rzeczy: datę publikacji, obywatelstwo/kategorię nabywcy oraz informację, czy źródło dotyczy rejestracji umowy, czy ostatecznego przeniesienia tytułu własności.
Kto płaci jakie podatki?
Jednym z najczęstszych źródeł niejasności w przewodnikach dotyczących rynku nieruchomości na Cyprze Północnym jest zacieranie się granicy między kosztami ponoszonymi przez kupującego a kosztami ponoszonymi przez sprzedającego. Są to prawnie odrębne zobowiązania, a zrozumienie tej różnicy chroni cię przed otrzymaniem zestawienia kosztów zawierającego pozycje, które w rzeczywistości nie stanowią twojego ustawowego obowiązku.
Koszty ponoszone przez kupującego W standardowej transakcji zazwyczaj uwzględnia się opłatę skarbową, podatek VAT – o ile transakcja wchodzi w zakres jego stosowania – oraz opłatę za przeniesienie tytułu własności. Są to obowiązki kupującego wynikające z obowiązujących przepisów TRNC.
Koszty ponoszone przez sprzedającego obejmują podatek u źródła od przeniesienia własności nieruchomości. Jest to opłata, którą w związku z przeniesieniem własności ponosi sprzedający. Zgodnie z oficjalnym formularzem VD89 — Deklaracja podatku u źródła dotycząca przeniesienia własności nieruchomości — podatnik jest stroną dokonującą przeniesienia (zadowolony), a podstawa opodatkowania jest obliczana na podstawie wyższej z dwóch wartości: wartości rynkowej podanej w rejestrze gruntów lub wartości sprzedaży. Formularz ten jest dostępny za pośrednictwem Departament Dochodów i Podatków TRNC. Jest to ustawowa odpowiedzialność sprzedającego, a nie koszt ponoszony przez kupującego. W niektórych negocjacjach handlowych strony omawiają, w jaki sposób określone koszty są uwzględniane w cenie lub rozdzielane na mocy porozumienia — ale umowny podział kosztów to nie to samo, co odpowiedzialność ustawowa. Znajomość obowiązków, które cię obciążają zgodnie z prawem, to nie to samo, co wiedza o tym, jakie koszty wliczone są w cenę sprzedaży.
Sprzedający działający w ramach działalności zawodowej lub gospodarczej, np. deweloper, może podlegać innym zasadom opodatkowania i obowiązkami podatkowym niż osoba fizyczna sprzedająca swój dom. Ma to wpływ na to, jak należy interpretować cenę wywoławczą oraz jakie kwestie powinien wyjaśnić prawnik przed podpisaniem umowy.
| Pozycja | Kupujący czy sprzedający? | Ważna uwaga |
|---|---|---|
| Opłata skarbowa | Kupujący | Należy sprawdzić aktualną taryfę; ustala się ją na wczesnym etapie transakcji, w momencie rejestracji umowy |
| VAT / KDV od dostawy podlegającej opodatkowaniu | Kupujący (w ramach ceny zakupu lub oddzielnie) | Zależy to od statusu podatkowego sprzedawcy w zakresie podatku VAT oraz kategorii nieruchomości zgodnie z obowiązującymi przepisami |
| Opłata za przeniesienie tytułu własności | Kupujący | 9% – łączna liczba dla większości obcokrajowców; w podziale na etapy rejestracji i przeniesienia |
| Potrącenie przez sprzedawcę (VD89) | Sprzedawca | Obliczane na podstawie wyższej z dwóch wartości: wartości rynkowej według rejestru gruntów lub ceny sprzedaży; nie stanowi to ustawowego kosztu ponoszonego przez nabywcę |
| Roczny podatek od nieruchomości | Właściciel nieruchomości | Kwestie dotyczące odpowiedzialności i terminów płatności należy ustalić zgodnie z obowiązującymi zasadami rocznej oceny |
| Opłaty związane z zyskiem ze sprzedaży | Sprzedawca (jeśli dotyczy) | Nie uwzględniać w pozycjach dotyczących kupującego |
Istotne jest rozróżnienie między podatnikiem wynikającym z przepisów prawa a podziałem kosztów wynikającym z umowy. Należy skonsultować się z prawnikiem, aby ustalić, jakie obowiązki ciążą na Państwu zgodnie z prawem — a nie tylko, jakie koszty są uwzględnione w cenie sprzedaży.
Przykłady kosztów rzeczywistych
W poniższej tabeli przedstawiono trzy przykładowe scenariusze budżetowe. Są to narzędzia planistyczne, a nie wyceny podatkowe. Rzeczywiste kwoty dotyczące danej transakcji mogą się różnić w zależności od wartości wyceny w rejestrze gruntów, obowiązującej stawki VAT, opłat prawnych związanych z daną transakcją oraz potwierdzonej opłaty za przeniesienie własności, mającej zastosowanie do profilu nabywcy.
Opłata skarbowa jest oznaczona jako „potwierdzić aktualną stawkę”, ponieważ taryfa została zmieniona w sierpniu 2026 r., a konkretna kwota dla każdej wartości umowy wymaga weryfikacji na podstawie aktualnego zamówienia przed wykorzystaniem jej w jakichkolwiek rzeczywistych obliczeniach. Koszty prawne i administracyjne są w całym dokumencie oznaczone jako „uzyskać wycenę”.
Przykład: Mieszkanie w nowym budynku za 150 000 funtów
Załóżmy, że kwalifikujący się nabywca zagraniczny kupuje nowe mieszkanie o wartości 150 000 funtów w ramach pierwszej dozwolonej transakcji nabycia. Zgodnie z obowiązującymi zasadami opłat transferowych 9% opłata transferowa wyniosłaby około 13 500 funtów, gdyby wycena w rejestrze gruntów również wynosiła 150 000 funtów: o 9 000 funtów na etapie rejestracji 6% oraz 4 500 funtów na etapie przeniesienia tytułu własności 3%. Jeżeli potwierdzone zostanie, że dana dostawa do gospodarstw domowych podlega 5% VAT, co dałoby w sumie około £7,500. Opłata skarbowa byłaby wówczas obliczana oddzielnie zgodnie z obowiązującą taryfą wyrażoną w TRY. Dodatkowe koszty obejmują opłaty prawne, koszty PTP, podłączenia mediów, opłaty infrastrukturalne, opłaty eksploatacyjne oraz wyposażenie.
W związku z tym nie należy traktować kwoty 150 000 funtów jako kosztu gotówkowego nabycia nieruchomości. Należy poprosić o pisemny zestawienie, w którym cena zakupu oraz poszczególne koszty podatkowe i niepodatkowe zostaną wykazane oddzielnie.
| Pozycja kosztowa | Mieszkanie z rynku wtórnego ~100 tys. funtów | Mieszkanie w nowym budynku ~150 tys. funtów | Willa ~300 tys. funtów |
|---|---|---|---|
| Cena zakupu | £100,000 | £150,000 | £300,000 |
| Opłata skarbowa | Sprawdź aktualny kurs | Sprawdź aktualny kurs | Sprawdź aktualny kurs |
| VAT / KDV | Potwierdź — często nie dotyczy prywatnej odsprzedaży | W razie potrzeby przy ~5%: ~7 500 funtów; proszę potwierdzić stawkę i kategorię | Należy to potwierdzić — uzyskać szczegółową wycenę podatku VAT dla tej transakcji |
| Opłata za przeniesienie tytułu własności (założenie robocze 9%, pierwszy zakup, nabywca zagraniczny) | ~9 000 funtów według ceny sprzedaży (6% przy rejestracji + 3% przy przeniesieniu własności) | ~13 500 funtów według ceny sprzedaży (6% przy rejestracji + 3% przy przeniesieniu własności) | ~27 000 funtów w oparciu o cenę sprzedaży — wartość w rejestrze gruntów oraz kategoria podatkowa wymagają szczegółowej weryfikacji |
| Koszty prawne i administracyjne | Poproś o wycenę | Poproś o wycenę | Poproś o wycenę |
| Łączna orientacyjna opłata za przelew | ~£9,000 | ~£13,500 | ~£27,000 |
| podatek VAT, jeśli ma zastosowanie | Nie automatycznie | ~7 500 funtów, jeśli ma to zastosowanie | Potwierdzić osobno |
| Koszty zakupu niezwiązane z podatkami | Kaucja za media, podłączenia | Opłata za transformator/infrastrukturę, kaucja za media | Wszystkie powyższe; prawdopodobnie wyższe kwoty |
Kilka kwestii niezbędnych do prawidłowego odczytania tej tabeli:
Opłata za przelew opiera się na numerze 9% jako robocze założenie budżetowe w oparciu o zasady obowiązujące od maja 2025 r. dotyczące nabywców zagranicznych dokonujących pierwszej transakcji zakupu. W tym przykładzie wartość ta odnosi się do ceny sprzedaży, jednak Rejestr Gruntów może wycenić nieruchomość na inną kwotę, co wpłynęłoby na wynik obliczeń.
W przypadku transakcji dotyczącej willi zarówno kwestia podatku VAT, jak i podstawa opłaty za przeniesienie własności wymagają szczegółowego potwierdzenia prawnego przed zawarciem transakcji. Zastosowanie założeń dotyczących mieszkań do transakcji o wartości 300 000 funtów wiąże się ze znacznym ryzykiem finansowym.
W tabeli nie uwzględniono opłat prawnych, kaucji za media, opłat na rzecz infrastruktury, opłat za usługi oraz opłaty skarbowej (do czasu weryfikacji stawki). Są to rzeczywiste koszty, które mają wpływ na całkowite zapotrzebowanie na środki pieniężne — nie są one jednak podatkami i należą do odrębnej kategorii. „Jak kupić nieruchomość na Cyprze PółnocnymW przewodniku tym omówiono cały proces zakupu oraz dodatkowe koszty związane z każdym etapem.
Wszelkie wartości podane w tej tabeli należy traktować jako szacunki budżetowe, a nie jako wiążące ustalenia podatkowe. Jedynym wiarygodnym punktem odniesienia dla ostatecznego planowania finansowego jest zestawienie kosztów dotyczących konkretnej transakcji sporządzone przez wykwalifikowanego prawnika.
Harmonogram płatności podatków
Podpisać umowę
↓
Uiścić opłatę skarbową i zarejestrować umowę
↓
Uiścić opłatę za przeniesienie na etapie rejestracji — zazwyczaj 6% przy pierwszym dozwolonym nabyciu zagranicznym
↓
Podatek VAT zgodnie z harmonogramem płatności za dostawy podlegające opodatkowaniu/płatności na rzecz dewelopera, o ile ma to zastosowanie
↓
Złóż wniosek o zezwolenie na zakup
↓
PTP opublikowano w Dzienniku Urzędowym
↓
Należy uiścić należne zaległe podatki i opłaty w terminie 75 dni roboczych
↓
Dokonaj przeniesienia tytułu własności w wyznaczonym terminie
Porównaj nieruchomości na Cyprze Północnym według całkowitego budżetu
 Bogazod 42м²
 Kyreniaod 321м²
 Gaziverenod 28 m²
Kiedy należy uiścić każdą płatność
Zrozumienie, kiedy przypada termin każdej płatności, ma znaczenie nie tylko dla ustalenia całkowitej kwoty, ale także dla zarządzania przepływami pieniężnymi. Różne koszty pojawiają się w bardzo różnych momentach transakcji dotyczącej nieruchomości na Cyprze Północnym — a w przypadku zakupu nowo wybudowanej nieruchomości okres od podpisania umowy do przeniesienia tytułu własności może trwać nawet kilka lat. Szczególnie w przypadku nabywców zagranicznych etap uzyskiwania zezwolenia na zakup wiąże się z istotnym z prawnego punktu widzenia terminem płatności, który często jest źle rozumiany.
- Przed podpisaniem umowy lub w momencie jej podpisania: Opłatę skarbową zazwyczaj należy uiścić w momencie podpisania i zarejestrowania umowy lub wkrótce po tym. Należy uwzględnić tę kwotę w budżecie od samego początku i przed podpisaniem umowy sprawdzić aktualną stawkę.
- Rejestracja umowy: Zarejestrowanie umowy w urzędzie katastralnym powoduje wpisanie prawa własności do nieruchomości. W przypadku nabywców zagranicznych ten etap powoduje również część opłaty za przeniesienie tytułu własności dotycząca etapu rejestracji — zgodnie z obowiązującymi przepisami dotyczącymi pierwszego nabycia nieruchomości przez obcokrajowca niebędącego obywatelem Turcji kwota ta wynosi 6% od odpowiedniej wartości, a nie stanowi odroczonej płatności.
- Podczas kompilacji (nowa kompilacja): Podatek VAT od zakupu nowego mieszkania może być wliczony w raty płatne na poszczególnych etapach realizacji inwestycji przez dewelopera. Należy sprawdzić, czy podatek VAT jest wliczony w cenę podaną w ogłoszeniu, czy też jest doliczany do każdej raty.
- Wniosek o zezwolenie na zakup oraz publikacja: Zagraniczni nabywcy muszą złożyć wniosek o wydanie zezwolenia PTP do Rady Ministrów TRNC przed przeniesieniem tytułu własności. Jest to procedura administracyjna, z którą wiążą się koszty prawne. Ważne: po opublikowaniu PTP należy uregulować należne podatki i opłaty związane z transakcją w ciągu 75 dni roboczych. Zgodnie z obecnie obowiązującymi przepisami brak uregulowania należnych podatków i opłat ma również wpływ na podłączenie mediów: stałe lub tymczasowe przyłącza wodne i elektryczne zasadniczo nie mogą zostać wykonane do czasu uregulowania wymaganych kwot, z zastrzeżeniem obowiązujących wyjątków. W przypadku nabywcy dotyczy to również zaległej części opłaty za przeniesienie tytułu własności. Niezachowanie ustawowego terminu może skutkować unieważnieniem zezwolenia na zakup (PTP). Nie jest to termin orientacyjny — należy odpowiednio zaplanować finanse, tak aby wszystkie zaległe kwoty były gotowe do uregulowania natychmiast po otrzymaniu zezwolenia na zakup (PTP).
- Ostateczne przeniesienie tytułu własności: Pozostała część opłaty za przeniesienie tytułu własności (3% w przypadku pierwszego nabycia w ramach standardowych zasad dotyczących nabywców zagranicznych) staje się wymagalna w ciągu 75 dni roboczych od daty publikacji zezwolenia na zakup (PTP). Termin na dokonanie faktycznego przeniesienia tytułu własności jest odrębny: zgodnie z obowiązującymi przepisami wynosi on zazwyczaj jeden rok od daty publikacji zezwolenia na zakup, z zastrzeżeniem szczególnych zasad mających zastosowanie w przypadku, gdy pozostały jeszcze do spłaty raty ceny zakupu wynikające z umowy.
- Po przejęciu własności: Po nabyciu prawa własności właściciel staje się odpowiedzialny za uiszczanie rocznego podatku od nieruchomości. Wszelkie opłaty na rzecz gminy również obciążają właściciela.
W przypadku nabywców, którzy zarządzają tym procesem z zagranicy, „Jak zdalnie kupić nieruchomość na Cyprze PółnocnymW przewodniku tym omówiono kwestie związane z pełnomocnictwami oraz zasady dokonywania zakupów na odległość, które mają wpływ na to, w jaki sposób i kiedy autoryzowana jest każda płatność.
Roczny podatek od nieruchomości i koszty związane z posiadaniem nieruchomości
A) Roczny podatek od nieruchomości
Właściciele nieruchomości na Cyprze Północnym są zobowiązani do uiszczania rocznego podatku od nieruchomości (w języku tureckim: podatek od nieruchomości). Kwota ta jest ustalana na podstawie ustawowych tabel wyceny i stawek mających zastosowanie do danej nieruchomości, opublikowanych zgodnie z ustawą o podatku od nieruchomości za pośrednictwem Departament Dochodów i Podatków TRNC.
Wycena nie polega na zastosowaniu prostego, stałego procentu od ceny zakupu. W obliczeniach można uwzględnić takie czynniki, jak powierzchnia użytkowa, kategoria nieruchomości, wiek oraz pewne cechy nieruchomości — w tabelach ustawowych określono obowiązujące stawki i korekty, które różnią się w zależności od tych cech, a nie wyłącznie od ceny sprzedaży. Opłata jest wyrażona w lirach tureckich, co oznacza, że jej równowartość w funtach brytyjskich zmienia się na bieżąco wraz z kursem walutowym.
Rzeczywistą roczną kwotę podatku dla konkretnej nieruchomości należy ustalić na podstawie jej cech charakterystycznych oraz aktualnych tabel ustawowych — nie należy jej szacować na podstawie ogólnej wartości podanej w artykule agencji. Można jednak stwierdzić, że w przypadku wielu nieruchomości mieszkalnych roczna kwota podatku jest stosunkowo niewielka w porównaniu ze znacznie wyższymi jednorazowymi opłatami związanymi z nabyciem, ale jej wysokość zależy od ustawowej wyceny mającej zastosowanie do danej nieruchomości.
Niski roczny podatek od nieruchomości nie oznacza niskich całkowitych kosztów posiadania nieruchomości.
B) Jednorazowe koszty związane z posiadaniem nieruchomości, niezwiązane z podatkami
Roczny podatek od nieruchomości to tylko jeden z elementów kosztów związanych z posiadaniem nieruchomości na Cyprze Północnym w skali roku. W przypadku osiedli zarządzanych — do których zalicza się większość nowych inwestycji mieszkaniowych oraz wiele kompleksów willowych — do regularnych kosztów związanych z posiadaniem nieruchomości należą również:
- Opłata za serwis/konserwację: stała opłata obejmująca utrzymanie części wspólnych, ochronę, sprzątanie i zarządzanie. Kwoty te różnią się znacznie w zależności od osiedla i nie są ustalane na podstawie taryfy rządowej.
- Ubezpieczenie budynku: standardowy koszt związany z posiadaniem nieruchomości, który może być również wymagany przez kredytodawcę, na mocy umowy o zarządzanie lub innej umowy. Nabywcy powinni sprawdzić, czy w odniesieniu do danej nieruchomości obowiązują jakieś konkretne wymogi ubezpieczeniowe oraz jaki zakres ochrony jest wymagany.
- Pielęgnacja basenu i ogrodu: często wliczone w opłatę za obsługę w przypadku obiektów zarządzanych, ale należy dokładnie sprawdzić, co obejmuje ta opłata, a czego nie.
- Narzędzia: Za prąd (KIBTEK), wodę i internet pobierane są opłaty stałe oraz opłaty za zużycie. W przypadku nowej nieruchomości może być wymagana wpłata kaucji za podłączenie. To, czy kaucja podlega zwrotowi, zależy od aktualnych warunków dostawcy.
- Zarządzanie nieruchomościami: Właściciele, którzy nie mieszkają w okolicy, mogą zdecydować się na zatrudnienie agenta zarządzającego w celu koordynacji prac konserwacyjnych, przechowywania kluczy lub obsługi najmu. Jest to raczej praktyczne rozwiązanie niż powszechny wymóg prawny.
- Przychody z wynajmu: Jeśli wynajmujesz nieruchomość, dochód z wynajmu podlega opodatkowaniu w TRNC. Obowiązująca stawka podatkowa oraz procedura rozliczeniowa zależą od indywidualnej sytuacji i należy je potwierdzić u lokalnego doradcy podatkowego — w niniejszym artykule nie podano uniwersalnej stawki podatku od dochodów z wynajmu.
O co warto zapytać przed zakupem mieszkania w inwestycji zarządzanej:
- Jaka jest obecnie roczna opłata za obsługę i co dokładnie obejmuje?
- Czy istnieje fundusz rezerwowy lub amortyzacyjny przeznaczony na poważne prace remontowe i jakie jest jego aktualne saldo?
- Czy opłaty stałe za media są uwzględnione w opłacie za obsługę, czy są naliczane osobno?
- Czy z nieruchomością lub inwestycją wiążą się jakieś zaległe długi wspólnoty mieszkaniowej?
- Czy firma zarządzająca może jednostronnie podwyższyć opłatę za obsługę, czy też mechanizm ten jest określony w umowie kupna?
- Kto zarządza inwestycją i jaki jest okres obowiązywania umowy o zarządzanie?
Są to pytania praktyczne i konkretne. Odpowiedzi na nie mogą mieć istotny wpływ na to, czy utrzymanie nieruchomości przy danej cenie zakupu jest rzeczywiście opłacalne w perspektywie długoterminowej.
Nowe nieruchomości a nieruchomości z rynku wtórnego: różnice podatkowe
Struktura podatkowa i kosztowa zakupu nowego mieszkania różni się od struktury w przypadku mieszkania z rynku wtórnego pod kilkoma istotnymi względami, a zrozumienie tych różnic pomaga uniknąć dwóch skrajnych błędów: założenia, że nowe mieszkanie jest zawsze droższe, lub założenia, że mieszkanie z rynku wtórnego jest zawsze prostsze w zakupie i tańsze.
VAT jest najważniejszym czynnikiem. Nabycie nowo wybudowanego obiektu bezpośrednio od dewelopera w ramach pierwszej dostawy komercyjnej zazwyczaj wiąże się z obowiązkiem zapłaty podatku VAT. Prywatna odsprzedaż przez osobę fizyczną, która nie jest zarejestrowana jako podatnik VAT, zazwyczaj nie powoduje takiego obowiązku. Nie jest to jednak reguła uniwersalna. O tym, czy podatek VAT zostanie naliczony, decyduje status podatnika sprzedającego oraz charakter transakcji — a nie wiek nieruchomości. Odsprzedaż przez dewelopera posiadającego nadwyżkę zasobów lub cesja umowy dotyczącej nieruchomości w stanie surowym mogą wiązać się z konsekwencjami w zakresie podatku VAT, które wymagają potwierdzenia prawnego przed zawarciem transakcji.
Dostępność tytułu własności różni się w zależności od wybranego wariantu. W przypadku odsprzedaży nieruchomości, która posiada już zarejestrowany tytuł własności, istniejący indywidualny akt własności może wyeliminować jedno źródło niepewności, choć harmonogram przeniesienia własności nadal zależy od statusu prawnego nieruchomości, wymogów PTP oraz okoliczności transakcji. W przypadku nowych budynków akt własności może zostać wydany dopiero po zakończeniu budowy i uzyskaniu przez dewelopera odpowiednich świadectw ukończenia — czasami nawet wiele lat po zawarciu pierwotnej umowy. W tym okresie umowa jest zarejestrowana, a prawa nabywcy są chronione w ramach systemu rejestracji TRNC, choć nie eliminuje to odrębnych ryzyk związanych z tytułem własności, które powinny zostać uwzględnione w ramach niezależnej analizy prawnej konkretnej nieruchomości. Taka struktura ma również wpływ na terminy wymagalności poszczególnych części opłaty za przeniesienie własności.
Koszty infrastruktury i mediów są zazwyczaj bardziej widoczne przy zakupie nowych nieruchomości. Umowy z deweloperami często obejmują opłatę za transformator, opłaty za podłączenie do sieci oraz inne opłaty infrastrukturalne. Nie są to podatki, ale rzeczywiste koszty o konkretnych kwotach. W przypadku odsprzedaży nieruchomości w istniejącym osiedlu podłączenia te są zazwyczaj już wykonane. Należy sprawdzić w załączniku do umowy deweloperskiej, co jest wliczone w cenę, a co stanowi dodatkowy koszt.
Podatek VAT od płatności ratalnych: W przypadku transakcji dotyczącej nowo wybudowanego obiektu, w której płatności są rozłożone na etapy, podatek VAT może być wliczony w każdą transzę płatności zgodnie z harmonogramem dewelopera, co oznacza, że w praktyce płacisz podatek VAT stopniowo w trakcie budowy, a nie jednorazowo po jej zakończeniu. Przed podpisaniem umowy poproś swojego prawnika o potwierdzenie zasad tego rozwiązania.
Historyczna sytuacja podatkowa: W przypadku odsprzedaży należy przed dokonaniem transakcji upewnić się, że sprzedający uregulował wszystkie zaległe roczne podatki od nieruchomości oraz wszelkie inne zaległe zobowiązania. Zobowiązania te nie wygasają automatycznie wraz ze zmianą właściciela.
W praktyce oznacza to, że odsprzedaż czasami zapewnia bardziej przewidywalną strukturę kosztów — nie oznacza to jednak automatycznie, że jest tańsza, zwolniona z podatku VAT lub pozbawiona komplikacji. Obie opcje wymagają przeprowadzenia odpowiedniej analizy prawnej sytuacji podatkowej i kosztowej przed podpisaniem umowy.
Koszty inne niż podatki od nieruchomości
Częstym mankamentem wielu przewodników konkurencji jest mieszanie podatków z innymi kosztami związanymi z zakupem. Poniższe pozycje rzeczywiście mają wpływ na kwotę, jaką trzeba zapłacić, aby sfinalizować zakup nieruchomości na Cyprze Północnym — jednak żadna z nich nie jest podatkiem od nieruchomości i nie powinny one pojawiać się w „sumie podatków”.
- Koszty obsługi prawnej świadczonej przez niezależnych prawników: Twój prawnik pobiera opłaty za przegląd umowy, analizę due diligence, wyszukiwanie informacji w rejestrze gruntów oraz obsługę procesu przeniesienia własności. Koszt zależy od złożoności transakcji i wartości nieruchomości. Nie podlega negocjacji jako koszt zakupu, lecz stanowi opłatę za profesjonalną usługę, a nie podatek.
- Koszty notarialne, poświadczenia i tłumaczeń: Niektóre dokumenty wymagają oficjalnego tłumaczenia i poświadczenia notarialnego, zwłaszcza w przypadku nabywców zagranicznych przygotowujących wniosek o zezwolenie na zakup.
- Postępowanie w sprawie zezwolenia na zakup: Wniosek o wydanie zezwolenia PTP wiąże się z opłatą rządową oraz powiązanymi kosztami prawnymi i administracyjnymi. Jest to obowiązkowy etap dla nabywców zagranicznych, a nie podatek od samej nieruchomości.
- Kaucje za media i opłaty za podłączenie: Podłączenie prądu, wody i internetu wymaga wpłacenia kaucji, a w przypadku nowych nieruchomości – uiszczenia opłat za pierwsze podłączenie. To, czy kaucje podlegają zwrotowi, zależy od aktualnych warunków poszczególnych dostawców.
- Wkład w zakresie transformatorów/infrastruktury: Wielu deweloperów budujących nowe osiedla pobiera opłatę pokrywającą koszty doprowadzenia energii elektrycznej i innej infrastruktury do osiedla. Kwota ta może się znacznie różnić w zależności od projektu.
- Sprawdzanie i pomiary: profesjonalna kontrola nieruchomości przed przekazaniem lub zakupem. Nie jest to wymagane prawnie, ale zazwyczaj zalecane zarówno w przypadku nowych budynków, jak i nieruchomości z rynku wtórnego, a także stanowi realną pozycję w budżecie.
- Ubezpieczenie budynku i mienia ruchomego: standardowy koszt posiadania od momentu, w którym powstaje interes ubezpieczeniowy, a który może być wymagany przez kredytodawcę, spółkę zarządzającą lub na mocy umowy z deweloperem.
- Wyposażenie i aranżacja wnętrz: ma to szczególne znaczenie w przypadku nowych budynków, które często sprzedaje się w stanie „pod klucz”. Pakiety „wyposażenia” oferowane przez deweloperów wiążą się z dodatkowymi kosztami.
- Opłata za usługi związane z budową w momencie przekazania nieruchomości: Opłata za obsługę za pierwszy okres w przypadku obiektu zarządzanego może być wymagalna w momencie zakończenia budowy lub wkrótce po nim.
Każda pozycja z tej listy ma wpływ na całkowite zapotrzebowanie na środki pieniężne. Żadnej z nich nie należy traktować jako podatku ani uwzględniać w ustawowym obliczeniu podatku.
Jak zaplanować budżet przed podpisaniem umowy
Różnica między podaną w ogłoszeniu ceną nieruchomości a kwotą, której faktycznie potrzebujesz na każdym etapie zakupu nieruchomości na Cyprze Północnym, jest zazwyczaj większa, niż przewidują nabywcy. Poniższa lista kontrolna pomoże zniwelować tę różnicę, zanim przeznaczy się jakiekolwiek znaczne środki finansowe.
- Proszę o przesłanie pisemnego, szczegółowego zestawienia kosztów dotyczących tej konkretnej nieruchomości. Poproś swojego prawnika i agenta nieruchomości o wyszczególnienie podatku od czynności cywilnoprawnych, podatku VAT, opłaty za przeniesienie własności (w tym wskazanie, która część przypada na moment rejestracji, a która na ostateczne przeniesienie własności), honorariów prawników, kosztów PTP oraz wszelkich opłat deweloperskich związanych z infrastrukturą. Podana łączna kwota nie jest wystarczająca do celów planowania.
- Określ rodzaj sprzedawcy. Czy jest to osoba fizyczna, deweloper zarejestrowany jako podatnik VAT, czy też firma sprzedająca z własnych zapasów? Odpowiedź na to pytanie ma wpływ na sposób rozliczenia podatku VAT oraz obowiązki sprzedającego w zakresie potrącania podatku.
- Należy sprawdzić, czy w historii nieruchomości rozliczono podatek VAT. W przypadku odsprzedaży i cesji umów jest to konkretna kwestia merytoryczna, którą należy skonsultować z prawnikiem.
- Należy sprawdzić stan wpisu w księdze wieczystej oraz sytuację prawną nieruchomości. Czy istnieje zarejestrowany akt własności? Jeśli nie, to jaki jest przewidywany termin i jak rozkłada się opłata za przeniesienie własności w okresie od chwili obecnej do tego terminu?
- Należy przedstawić przebieg napięcia transferowego na obu stopniach. Należy sprawdzić, jaka kwota jest należna w momencie rejestracji umowy oraz jaka kwota pozostaje do zapłaty po opublikowaniu PTP — a także zaplanować środki na uregulowanie wszystkich należnych podatków i opłat w ciągu 75 dni roboczych od opublikowania PTP.
- Proszę sprawdzić, jakie koszty są wliczone w podaną cenę. Niektórzy deweloperzy podają cenę z podatkiem VAT, a inni bez podatku VAT. Przy ocenie różnych nieruchomości upewnij się, że porównujesz podobne oferty.
- Sprawdź opłaty za obsługę i opłaty infrastrukturalne w przypadku inwestycji zarządzanych przed podpisaniem umowy. Są to powtarzające się koszty związane z posiadaniem nieruchomości, które zaczynają się od momentu przekazania nieruchomości i od pierwszego dnia należy je uwzględnić w rocznym budżecie.
- Zadbaj o rezerwę gotówkową na nieprzewidziane wydatki w związku ze zmiennymi opłatami administracyjnymi, wahaniami kursów walutowymi w przypadku pozycji denominowanych w TRY oraz kosztami, których wysokości nie da się ustalić przed sporządzeniem harmonogramu dotyczącego konkretnej transakcji. Kwotę należy ustalić na podstawie szczegółowej wyceny sporządzonej przez prawnika, a nie na podstawie ogólnej wartości procentowej.
- Uzyskaj aktualne potwierdzenie dotyczące konkretnej transakcji od niezależnego, wykwalifikowanego prawnika z doświadczeniem w zakresie rynku nieruchomości w TRNC przed przekazaniem znacznych środków. Poradniki internetowe — w tym niniejszy — mają charakter orientacyjny. Podstawą do podejmowania decyzji powinna być pisemna ocena konkretnej transakcji sporządzona przez doradcę prawnego.
Nie wiesz, które nieruchomości mieszczą się w Twoim budżecie po uwzględnieniu podatków i kosztów zakupu? Użyj Wyszukiwarka nieruchomości Cypria Homes aby zawęzić zakres odpowiednich opcji przed porównaniem poszczególnych inwestycji.
Typowe błędy podatkowe popełniane przez nabywców
1. Planowanie budżetu wyłącznie w oparciu o cenę wywoławczą Podana cena stanowi jedynie punkt wyjścia, a nie całkowity koszt. Opłata skarbowa, opłata za przeniesienie własności oraz, w stosownych przypadkach, podatek VAT mogą znacznie zwiększyć tę kwotę. Nabywcy, którzy dowiadują się o tym dopiero po podpisaniu umowy, znajdują się w trudnej sytuacji. Rozwiązanie: Przed dokonaniem wpłaty rezerwacyjnej poproś o pisemny, szczegółowy wykaz kosztów.
2. Traktowanie każdej odsprzedaży jako automatycznie zwolnionej z podatku VAT Odręczna odsprzedaż przez osoby fizyczne niezarejestrowane jako podatnicy VAT zazwyczaj nie podlega opodatkowaniu podatkiem VAT. Zastosowanie tego samego założenia w przypadku odsprzedaży przez dewelopera lub cesji umowy może skutkować kosztowną niespodzianką. Rozwiązanie: Przed podpisaniem umowy należy na piśmie potwierdzić status rejestracji sprzedającego jako podatnika VAT oraz historię transakcji dotyczących nieruchomości.
3. Korzystanie z nieaktualnego artykułu dotyczącego opłat za przelew W maju 2025 r. nastąpiły istotne zmiany w systemie opłat za przeniesienie tytułu własności, a wszelkie artykuły opublikowane przed tą zmianą mogą podawać stawki, które już nie obowiązują. Nawet w ramach obecnego systemu 9% podział płatności na etap rejestracji i etap przeniesienia ma znaczenie dla planowania przepływów pieniężnych. Rozwiązanie: W celu uzyskania informacji na temat stawek należy korzystać wyłącznie ze źródeł opublikowanych po maju 2025 r. oraz potwierdzić aktualną obowiązującą stawkę i podział kwot u swojego prawnika.
4. Zakładając, że opłata za przeniesienie własności jest w całości uiszczana przy sporządzeniu ostatecznego aktu przeniesienia własności Zgodnie z obowiązującymi przepisami dotyczącymi pierwszego nabycia nieruchomości przez obcokrajowca niebędącego obywatelem Turcji opłata transferowa w wysokości 6% jest należna na etapie rejestracji umowy — a nie w momencie sfinalizowania transakcji. Ponadto po opublikowaniu PTP wszystkie należne podatki i opłaty należy uregulować w ciągu 75 dni roboczych; w przeciwnym razie zezwolenie może zostać cofnięte. Rozwiązanie: Należy traktować opłatę za przeniesienie własności jako dwuetapowe zobowiązanie płatnicze z ostatecznym terminem po PTP, a nie jako jednorazowy koszt zamknięcia transakcji.
5. Mylenie potrącenia dokonywanego przez sprzedającego z kosztami ponoszonymi przez kupującego Obowiązek potrącenia podatku przez sprzedającego (VD89) wynika z przepisów prawa. Uwzględnienie go w kalkulacji kosztów ponoszonych przez kupującego może spowodować zawyżenie rzeczywistego zapotrzebowania na środki pieniężne — lub sugerować, że kupujący powinien pokryć koszty, za które zgodnie z prawem odpowiedzialny jest sprzedający. Rozwiązanie: Podczas analizy transakcji poproś swojego prawnika o oddzielenie Twoich ustawowych obowiązków jako nabywcy od ustawowych obowiązków sprzedającego.
6. Zakładając, że roczny podatek od nieruchomości jest równy całkowitym kosztom posiadania nieruchomości Roczny podatek od nieruchomości na Cyprze Północnym jest ustalany na podstawie tabel ustawowych i może być stosunkowo niewielki. Traktowanie go jako przybliżonej wartości całkowitych rocznych kosztów utrzymania nieruchomości pomija opłaty eksploatacyjne, ubezpieczenie, opłaty za zarządzanie oraz stałe opłaty za media, które łącznie mogą znacznie przewyższać kwotę podatku od nieruchomości. Rozwiązanie: Przed dokonaniem zakupu należy zwrócić się do kierownictwa ds. rozwoju o pełny roczny harmonogram kosztów.
7. Nieuznawanie wyceny z rejestru gruntów za podstawę opodatkowania Opłata za przeniesienie tytułu własności jest obliczana na podstawie wartości szacunkowej z rejestru gruntów, która może różnić się od ceny sprzedaży. W przypadku nieruchomości, których wartość szacunkowa jest wyższa od uzgodnionej ceny, opłata za przeniesienie tytułu własności może okazać się wyższa niż wynikałoby to z zastosowania zwykłego procentu od ceny zakupu. Rozwiązanie: Przed oszacowaniem opłaty za przeniesienie własności poproś swojego prawnika o uzyskanie lub oszacowanie aktualnej wyceny z rejestru gruntów.
Warunki dotyczące podatku od nieruchomości na Cyprze Północnym
| Termin | Znaczenie |
|---|---|
| KDV | Turecki skrót od VAT (Podatek od wartości dodanej) |
| Koçan / Kocan | Powszechnie używane lokalne określenie aktu własności |
| PTP | Zagraniczni nabywcy muszą uzyskać zezwolenie na zakup przed przeniesieniem tytułu własności |
| Tapu / Rejestr gruntów | Urząd odpowiedzialny za rejestrację gruntów i praw własności |
| Epsima | Nieformalne określenie rynkowe powszechnie stosowane w odniesieniu do opłaty za przeniesienie własności/tytułu własności |
| VD89 | Deklaracja podatkowa dotycząca potrącenia podatku przez sprzedającego przy przeniesieniu własności nieruchomości |
Znasz swój budżet? Znajdź odpowiednie nieruchomości
Powiedz nam, czy szukasz mieszkania w nowym budownictwie, czy na rynku wtórnym, podaj preferowaną lokalizację i całkowity budżet. Ograniczymy wybór, zanim zaczniesz porównywać poszczególne inwestycje.
[Znajdź moją nieruchomość na Cyprze Północnym →]
Plan dotyczący całkowitego kosztu zakupu
Najbardziej praktycznym krokiem, jaki nabywca może podjąć przed podpisaniem jakiejkolwiek umowy na Cyprze Północnym, jest rozróżnienie trzech odrębnych kategorii: ceny zakupu, ustawowych podatków i opłat oraz pozapodatkowych kosztów związanych z zakupem. Traktowanie wszystkich tych pozycji jako jednej, niezróżnicowanej kwoty — lub opieranie się na wartości procentowej zaczerpniętej z ogólnego przewodnika internetowego — stwarza zarówno ryzyko finansowe, jak i utrudnia negocjacje.
Sprawdź status VAT przed zawarciem transakcji, a nie po niej. Sposób postępowania zależy od statusu sprzedającego, historii transakcji dotyczących nieruchomości oraz jej kategorii zgodnie z obowiązującymi przepisami TRNC. Jest to kwestia, na którą dla każdej nieruchomości istnieje konkretna odpowiedź, a nie uniwersalna zasada.
Należy postrzegać opłatę za przelew jako zobowiązanie dwuetapowe. W obecnym systemie znaczna część kwoty staje się wymagalna w momencie rejestracji umowy, a nie dopiero przy ostatecznym przeniesieniu własności. Po opublikowaniu zezwolenia na zakup pozostała kwota musi zostać uregulowana w ciągu 75 dni roboczych — termin ten, w przypadku jego niedotrzymania, pociąga za sobą realne konsekwencje.
Należy sprawdzić stawkę opłaty skarbowej w oparciu o aktualny rozporządzenie taryfowe. Zmiana z sierpnia 2026 r. oznacza, że dane sprzed tej zmiany nie powinny być przenoszone bez weryfikacji.
Uwzględnij roczne koszty związane z posiadaniem nieruchomości niezależnie od transakcji zakupu. Roczny podatek od nieruchomości jest naliczany na podstawie tabel ustawowych i stanowi tylko jedną z części całości; pozostałe to opłaty eksploatacyjne, ubezpieczenie, opłaty za media oraz koszty zarządzania.
Zasięgnąć niezależnej porady prawnej w sprawie stanu prawnego nieruchomości danego nieruchomości, a nie tylko na obliczenia podatkowe. Rejestracja w systemie TRNC stanowi ważną formę zabezpieczenia, ale nie zastępuje pełnej weryfikacji tytułu własności — w tym wszelkich kwestii związanych z historią nieruchomości sprzed 1974 roku.
Poproś o obliczenie dotyczące konkretnej transakcji — a nie szacunkową wartość procentową — przed przekazaniem znacznych środków. Wartość ustalona przez urząd katastralny, obowiązująca stawka opłaty za przeniesienie własności oraz podział opłaty dostosowany do Twojego profilu, a także zasady opodatkowania danej nieruchomości podatkiem VAT to fakty, które można ustalić. Twój prawnik powinien być w stanie przedstawić te informacje na piśmie.
Cypria Homes pomaga nabywcom uzyskać pełny obraz kosztów związanych z konkretną nieruchomością, zarówno w przypadku nowych inwestycji, jak i rynku wtórnego na Cyprze Północnym — dzięki czemu, gdy porównujesz poszczególne inwestycje, wiesz, ile faktycznie kosztuje zakup i utrzymanie każdej z nich, a nie tylko znasz podaną w ogłoszeniu cenę wywoławczą.
 Nieruchomości w Gruzji
 Nieruchomości w Czarnogórze
 Nieruchomości w Zjednoczonych Emiratach Arabskich
 Nieruchomości na Bali
 Nieruchomości w Tajlandii
 Nieruchomości w Hiszpanii
 Nieruchomości w Arabii Saudyjskiej
 Nieruchomości w Turcji
 Nieruchomości na Zanzibarze
 +90 533 888 29 50
 hello@cypria.homes
 Karsıyaka Sokak 8, Girne


 Pobierz katalog obiektów TOP-7