
 +90 533 888 29 50


Poslední kontrola: říjen 2026. Tento průvodce odráží rámcové podmínky pro zahraniční kupující a daňová pravidla ověřená na základě právních předpisů a oficiálních publikací dostupných k danému datu.
Koupě nemovitosti na Severním Kypru s sebou nese několik samostatných plateb, které se připočítávají k inzerované kupní ceně. Výraz Daně z nemovitostí na Severním Kypru se často používá v širším smyslu k popisu všeho od jednorázového poplatku za kolkovné až po skromný roční poplatek, avšak jejich zaměňování vede k chybám v rozpočtu, které je po podpisu smlouvy obtížné napravit. V praxi představují významné počáteční náklady, s nimiž se většina kupujících potýká, kolkovné, DPH (pokud se uplatňuje) a poplatek za převod vlastnického práva – tři samostatné povinnosti s odlišnými sazbami, odlišnými plátci a odlišnými okamžiky, kdy vzniká povinnost k úhradě v rámci transakce.
Roční daň z nemovitosti, která se platí od okamžiku, kdy se stanete vlastníkem nemovitosti, představuje samostatnou a obvykle mnohem nižší částku. Nedanové náklady – právní poplatky, kauce za služby, příspěvky na infrastrukturu, poplatky za služby – mají značný vliv na váš plán cash-flow, nejedná se však o daně a neměly by být započítávány do „celkové částky daní“, jako by jimi byly.
Další komplikace: pravidla upravující některé z těchto plateb se v posledních letech změnila a některé na internetu hojně šířené průvodce stále uvádějí údaje, které již neodpovídají platné legislativě. Sazebník kolkovného byl v srpnu 2026 opět novelizován; struktura poplatků za převod vlastnického práva pro zahraniční kupující se v květnu 2025 výrazně změnila; a byly aktualizovány také předpisy týkající se DPH. Daňové předpisy a předpisy týkající se nemovitostí na Severním Kypru se mohou změnit. Údaje a rámcové informace uvedené v tomto článku slouží pouze jako obecné vodítko platné k říjnu 2026 a před podpisem smlouvy nebo převodem vlastnického práva je třeba je ověřit s ohledem na vaši konkrétní transakci.
Daně z nemovitostí na Severním Kypru v roce 2026: Stručná odpověď
Pro zahraničního kupujícího, který nesplňuje podmínky pro turecké občanství, představují v roce 2026 na Severním Kypru hlavní daně z nákupu: 9% Poplatek za převod vlastnického práva, obvykle rozdělené 6% při registraci smlouvy + 3% při převodu vlastnického práva v případě prvního povoleného nabytí; kolkovné ve výši 0,51 TP314T z prvních 89 milionů TRY příslušné smluvní částky a 0,11 TP314T z části přesahující tuto hranici podle stávajícího tarifu; a DPH v případě, že se na transakci vztahuje daňová povinnost, přičemž kód 5% se obvykle vztahuje na způsobilé dodávky pro rezidenční účely, avšak u konkrétní nemovitosti je nutné si to ověřit. Po zveřejnění povolení k nákupu je nutné uhradit příslušné nesplacené daně a poplatky do 75 pracovních dnů. Roční daň z nemovitostí se vypočítává samostatně podle zákonných tabulek pro stanovení hodnoty nemovitostí, nikoli jako procento z kupní ceny.
Nejste si jisti, jaká je vaše skutečná částka na nemovitost po zdanění?
Sdělte nám svůj rozpočet, preferovanou lokalitu a typ nemovitosti. Ukážeme vám nabídky na Severním Kypru, které odpovídají vašemu cílovému rozpočtu na koupi, a ne pouze inzerované ceně.
[Najít nemovitosti v rámci mého rozpočtu →]
Přehled daní z nemovitostí na Severním Kypru
Než se podrobněji podíváme na jednotlivé položky, je užitečné si nejprve prohlédnout hlavní položky jako celek. Níže uvedená tabulka poskytuje přehledný přehled; v následujících částech jsou vysvětleny nuance, které žádná tabulka sama o sobě nedokáže plně zachytit.
| Náklady | Typická sazba / báze pro rok 2026 | Kdo to platí | Když |
|---|---|---|---|
| Kolkovné | 0,51 TP314T až do 89 milionů TRY; 0,11 TP314T nad prahovou hodnotou | Kupující | Registrace smlouvy |
| DPH / KDV | 5% se obvykle vztahuje na dodávky do oprávněných domácností; ověřte kategorii | Odběratel v případě zdanitelného plnění | Podle harmonogramu zdanitelných transakcí/plateb |
| Poplatek za převod vlastnického práva | Obecně 9% pro zahraniční kupující, kteří nesplňují podmínky pro turecké občany | Kupující | Rozdělení na registraci a převod |
| První povolená akvizice | 6% + 3% | Kupující | Registrace + převod vlastnického práva |
| Zadržení částky prodávajícím | Vztahující se k dané transakci | Prodejce | Převod |
| Roční daň z nemovitostí | Zákonem stanovené sazebníky | Majitel | Každoročně |
Nejdůležitějším bodem tohoto přehledu je, že celková daňová zátěž vyjádřená jako procentní podíl z kupní ceny není jedinou pevně stanovenou hodnotou. Tato částka se liší v závislosti na tom, zda se jedná o novostavbu či o prodej stávající nemovitosti, zda se uplatňuje DPH a v jaké sazbě, jaká je hodnota nemovitosti stanovená katastrálním úřadem, jaký je právní status kupujícího a jeho dosavadní nákupní historie a jak je transakce strukturována. Jakýkoli článek – včetně tohoto – který uvádí obecné „celkové daňové procento“, poskytuje pouze výchozí bod pro sestavení rozpočtu, nikoli spolehlivý údaj o potřebných finančních prostředcích.
Důležitá otázka nezní jen „Jaká je sazba?“, ale také „Z jaké částky se vypočítává, kdo ji platí a kdy?“
Kolkovné
Kolkovné na Severním Kypru je poplatek, který se vybírá z kupní smlouvy, nikoli z nemovitosti samotné. Vypočítává se jako procento z hodnoty uvedené v podepsané smlouvě a stává se splatným v okamžiku zápisu smlouvy do katastru nemovitostí.
Načasování registrace je důležité ze dvou různých důvodů. Za prvé, Zápisem kupní smlouvy do katastru nemovitostí se zaznamená vaše smluvní právo k nemovitosti a zajistí se tím důležitá ochrana před pozdějšími transakcemi s touto nemovitostí. — přesný rozsah této ochrany byste si měli u konkrétní transakce ověřit u svého právního zástupce. Zadruhé, kolkovné je splatné v okamžiku registrace nebo v jejím okolí, což z něj činí náklady vznikající již v rané fázi transakce, nikoli až při jejím dokončení.
Podle platného sazebníku kolkovného se smlouvy vázané na peněžní částku zdaňují sazbou 0,51 TP314T (pět promile) z prvních 89 000 000 TRY a 0,11 TP314T (jeden promile) z částky přesahující 89 000 000 TRY. U běžného nákupu nemovitosti k bydlení, jehož cena nedosahuje stanovené hranice, je tedy rozhodující základní sazba 0,5%. Hranici a sazbu je třeba v den podpisu smlouvy ještě jednou ověřit, protože nařízení o kolkovném mohou být změněna.
To sice není důvod k panice, ale je to důvod, abyste před převodem finančních prostředků požádali svého právního zástupce o potvrzení aktuální výše kolkovného pro konkrétní hodnotu vaší smlouvy.
Kolkovné je povinností kupujícího. Nesmí se zaměňovat s poplatkem za převod vlastnického práva, což je vyšší a zcela samostatná platba, která vzniká v jiné fázi transakce.
DPH u nemovitostí na Severním Kypru
DPH – zde známá pod zkratkou KDV, z turečtiny Daň z přidané hodnoty — je pravděpodobně nejvíce zkresleným aspektem zdanění nemovitostí na Severním Kypru v online průvodcích. Opakovaně se objevují dvě příliš zjednodušené představy, které mohou vést k závažným chybám při sestavování rozpočtu: že každá novostavba automaticky podléhá DPH ve výši přesně 5% a že každý prodej z druhé ruky je osvobozen od DPH. Obě tato tvrzení mohou být v případě konkrétní transakce nesprávná.
Rámec pro DPH v TRNC, který se řídí právními předpisy dostupnými na stránkách Úřad pro příjmy a daně TRNC, se DPH uplatňuje na dodávky zboží a služeb subjekty registrovanými k DPH. U nemovitostí jsou rozhodujícími faktory to, zda je prodávající registrován k DPH, zda prodej představuje zdanitelnou dodávku podle platných právních předpisů a zda kategorie jednotky nebo povaha transakce spadá do konkrétní sazbové kategorie podle platných předpisů o sazbách DPH. Tato pravidla byla aktualizována v roce 2026, včetně novelizací zveřejněných v srpnu 2026, takže příslušné zacházení s jakoukoli konkrétní jednotkou by mělo být ověřeno podle aktuálního přehledu, a nikoli odvozeno z seznamu nebo obecného průvodce.
Sazba 5% je často uváděna v souvislosti s novými bytovými nemovitostmi splňujícími podmínky pro osvobození od DPH a jedná se o hodnotu, která se nejčastěji objevuje v cenících developerů. Platnou sazbu pro konkrétní nemovitost je však třeba ověřit v aktuálním oficiálním přehledu sazeb DPH, nikoli ji odvozovat pouze z přehledu realitní kanceláře. Způsob účtování DPH může záviset na kategorii zdanitelného plnění podle platných předpisů – a ta se může u jednotlivých typů rezidenčních nemovitostí lišit. Před výměnou si ověřte přesný kurz platný pro danou měnu.
U nemovitosti z druhé ruky by se nemělo automaticky předpokládat, že je osvobozena od DPH, dokud nebudou ověřeny transakční údaje a status prodávajícího.
Důvod je jednoduchý: pokud fyzická osoba prodává svůj dům, tento prodej obvykle nespadá do působnosti DPH. Pokud je však prodávajícím podnik nebo developer registrovaný jako plátce DPH – a to i v případě prodeje z druhé ruky –, je situace z hlediska DPH složitější. Podobně, převod stávající kupní smlouvy na nemovitost ve výstavbě (prodej práv k nabytí nemovitosti před vystavením listu vlastnictví) může vyvolat jinou otázku týkající se DPH než běžný prodej nemovitosti v plném vlastnictví, protože původní daňová situace ohledně daného plnění nemusí být dosud vyřešena.
Novostavba vs. byt z druhé ruky
Níže uvedená tabulka pomáhá formulovat otázky, které je třeba si před provedením výměny položit. Nenahrazuje však posouzení DPH konkrétní transakce.
| Scénář | Otázka týkající se DPH, na kterou je třeba se zeptat | Proč je to důležité |
|---|---|---|
| Nový byt od developera | Je tento developer registrován jako plátce DPH? Jaká sazba se podle platných předpisů vztahuje na kategorii této jednotky? | DPH může představovat značnou částku; před odsouhlasením ceny si ověřte sazbu |
| Soukromý prodej s existující listinou vlastnictví | Jedná prodávající jako fyzická osoba nebo jako podnikatel? Je registrován jako plátce DPH? | Obvykle nespadá do působnosti DPH, je však třeba to ověřit |
| Postoupení stávající smlouvy o koupi nemovitosti ve fázi výstavby | Vzniká v souvislosti s tímto převodem povinnost k odvodu DPH? Byla DPH z původního plnění již odvedena? | Není to tak jednoznačné jako přímý prodej; nezávislé právní poradenství je nezbytné |
| Prodej ze strany developera nebo společnosti | Je prodávající registrován jako plátce DPH bez ohledu na stáří nemovitosti? Jaký je status prodávajícího z hlediska DPH? | Prodejce, který prodává zboží v rámci dalšího prodeje, může způsobit vznik daňové povinnosti z DPH, k čemuž by u soukromého prodejce nedošlo |
Praktický tip: Před uzavřením obchodu si od prodávajícího vyžádejte písemné potvrzení o způsobu účtování DPH. Pokud odpověď není jednoznačná, vyhledejte nezávislou právní radu. Nepřijímejte odpověď „je to 5%“ jako úplnou, pokud vám nebyl vysvětlen základ pro stanovení této sazby právě pro tuto konkrétní nemovitost a pokud nebyl ověřen podle aktuálního oficiálního sazebníku.
Jaké daně se na mě pravděpodobně budou vztahovat?
| Kupujete… | Kolkovné | Poplatek za převod | DPH |
|---|---|---|---|
| Novostavba od developera registrovaného jako plátce DPH | Ano | Ano | Obvykle relevantní; ověřte sazbu |
| Soukromý prodej s již zaplacenou DPH | Ano | Ano | Často se to nevztahuje |
| Prodej od společnosti/developera | Ano | Ano | Je nutné zkontrolovat |
| Postoupení smlouvy o koupi nemovitosti ve fázi výstavby | Ano / v závislosti na transakci | Vztahující se k dané transakci | Je nutné zkontrolovat |
To, zda se jedná o novostavbu či o nemovitost z sekundárního trhu, samo o sobě nerozhoduje o daňovém výsledku. Je rovněž nutné zkontrolovat status prodávajícího, historii platby DPH, stav vlastnického práva a strukturu transakce.
Porovnejte novostavby
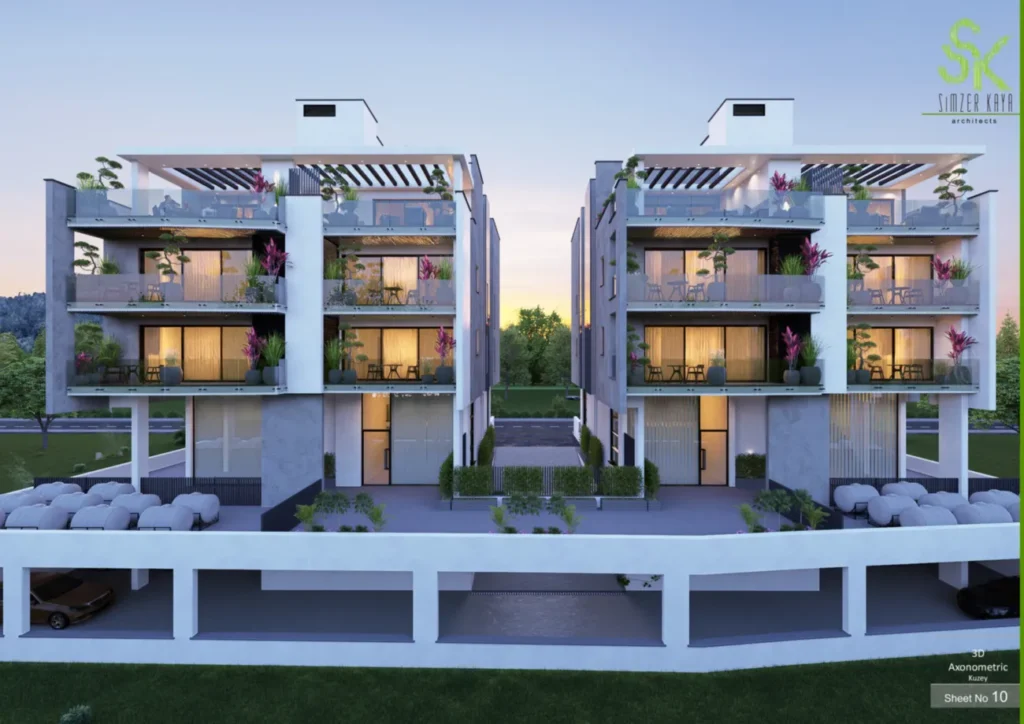

 Karsıyaka
 od 73 m²

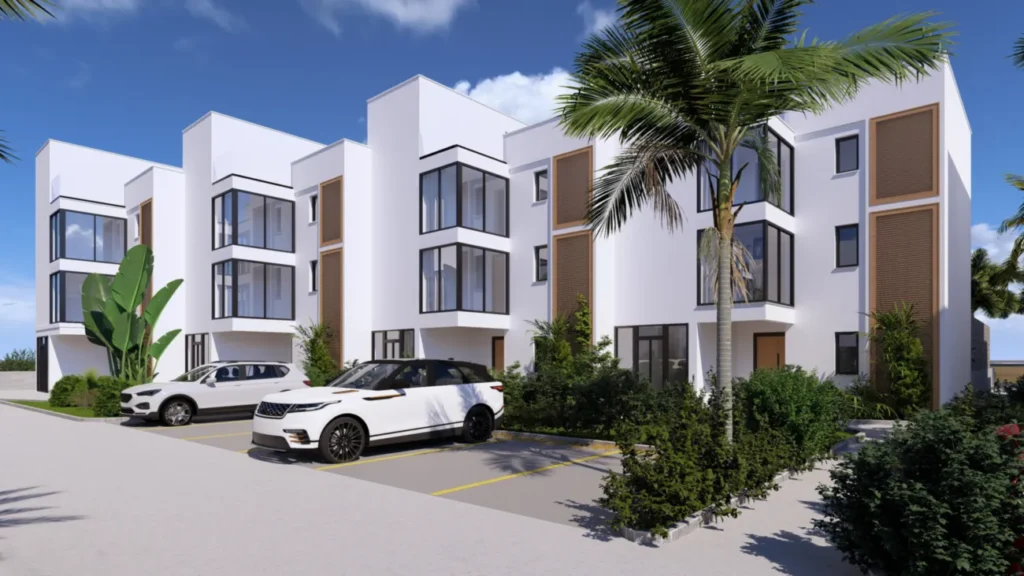 Karşıyakaod 93,67 m²
 Alsancakod 65 м²


Poplatky za převod vlastnického práva
Pro většinu zahraničních kupujících představuje poplatek za převod vlastnického práva největší daňový náklad spojený s koupí nemovitosti na Severním Kypru. Než se k nákupu zavážete, je zásadní pochopit, jak tento proces funguje – a proč mohou starší online průvodce být přímo zavádějící. Vlastnický list se zde běžně označuje jako koçan (kocan). Když realitní makléř řekne, že nemovitost „má svůj koçan“, obvykle to znamená, že existuje list vlastnictví, kupující by však měli přesto ověřit, na čí jméno je nemovitost zapsána, zda se jedná o výlučné nebo společné vlastnictví a zda jsou v něm zapsána nějaká věcná břemena.
Co to je: Jakmile je vlastnické právo k nemovitosti na Severním Kypru formálně zapsáno na vaše jméno v katastru nemovitostí, vzniká povinnost uhradit poplatek za převod. Ten se vypočítává na základě hodnoty stanovené katastrálním úřadem v okamžiku převodu, která se může lišit od ceny, na které jste se dohodli s prodávajícím, nebo od inzerované ceny. Toto rozlišení je důležité, protože váš daňový základ se automaticky neshoduje s prodejní cenou — hodnota stanovená katastrálním úřadem se může lišit od částky uvedené ve smlouvě, a měli byste požádat svého právního zástupce, aby vám objasnil, na jakém základě bude pravděpodobně stanoven daňový základ pro danou nemovitost.
Můžete se také setkat s pojmem „Epsima“ v diskusích o nemovitostech na Severním Kypru. Na trhu se tento termín běžně používá v souvislosti s poplatkem za převod nemovitosti či vlastnického práva. Z právních a rozpočtových důvodů však používejte terminologii a výpočet uvedené v dokumentech katastru nemovitostí, místo abyste se spoléhali na neformální označení.
Současný rámec pro zahraniční kupující: V návaznosti na změny, které vstoupily v platnost dne 15. května 2025, činí sazba poplatku za převod pro cizí státní příslušníky, kteří nejsou tureckými občany, obecně 9%, a to s výhradou platných pravidel pro nabývání majetku cizinci a okolností dané transakce. Tento poplatek není paušální částkou splatnou najednou. Poplatek se obvykle rozděluje mezi dvě fáze transakce:
- Pro první povolená akvizice kvalifikovaným zahraničním kupujícím: částka 6% je splatná při registraci smlouvy a zbývající částka 3% se stává splatnou ve fázi konečného převodu vlastnického práva.
- Pokud a druhá nebo třetí akvizice je podle platných pravidel týkajících se zahraničního vlastnictví povolena, zveřejněná struktura poplatků je obecně obrácená: 3% při registraci smlouvy a 6% při převodu vlastnického práva.
Platba v rámci registrační fáze tvoří součást celkových poplatků za převod, nejedná se o dodatečnou částku k nim. Váš právník by měl ověřit, jaké rozdělení se vztahuje na vaši situaci, a zajistit, aby to bylo zohledněno ve vašem platebním plánu.
Proč starší příručky uvádějí tak odlišná čísla? Protože se struktura několikrát změnila. Některé zdroje stále uvádějí 12%, 6%, 3% nebo údaje z předchozích systémů či z různých kategorií odběratelů. Pokud jde o aktuální rámec poplatků za převod, nespoléhejte se na žádné články napsané před květnem 2025. Před každou transakcí si ověřte sazbu a rozdělení daně platné pro vaši konkrétní situaci – na výpočet mohou mít vliv státní příslušnost kupujícího, předchozí nákupy nemovitostí v TRNC i struktura transakce.
Jak již bylo uvedeno, hodnota stanovená katastrálním úřadem se může lišit od prodejní ceny. To znamená, že i v případě potvrzení sazby 9% je třeba výpočetní základ ověřit samostatně.
Pro praktické pochopení různých typů listin o vlastnictví na Severním Kypru a jejich důsledků je „Vysvětlení k listinám vlastnictví na Severním KypruPrůvodce „“ popisuje, co je třeba vědět předtím, než začnete porovnávat nemovitosti. Zahraniční kupující jsou povinni získat povolení k nákupu (PTP) od Rady ministrů TRNC, než může dojít k formálnímu převodu vlastnického práva; časový harmonogram a postup jsou popsány v „Povolení k nákupu nemovitosti na Severním KypruPrůvodce „“. Datum zveřejnění v PTP je rozhodujícím spouštěcím faktorem pro lhůtu splatnosti, nejde pouze o administrativní milník – v následující části se dozvíte, proč je to důležité pro vaše plánování cash-flow.
Další specifický aspekt týkající se nemovitostí na severním Kypru: zápis do katastru nemovitostí TRNC by neměl být zaměňován s úplným vyloučením všech právních rizik souvisejících s vlastnickým právem. U některých nemovitostí na severním Kypru mohou rovněž vyvstat otázky týkající se nároků na vlastnictví z období před rokem 1974 a právního postoje, který zaujímá Kyperská republika. Kupující by si měli vyžádat nezávislé právní poradenství ohledně historie vlastnických práv ke konkrétní nemovitosti, a to nejen pokud jde o postup při nákupu v TRNC a s ním spojené daně.
Proč se sazby v daňových příručkách pro Severní Kypr liší?
Pravidla pro daň z nemovitostí na Severním Kypru se opakovaně měnila, a proto se v aktuálních výsledcích vyhledávání mohou zobrazovat 3%, 6%, 9% nebo 12% v souvislosti s poplatky za převod vlastnického práva a odlišnými lhůtami pro dokončení transakce. Některé z těchto údajů se vztahují k dřívějším pravidlům, jiné se vztahují na různé kategorie kupujících. Před použitím jakéhokoli čísla si vždy ověřte tři věci: datum zveřejnění, státní příslušnost/kategorie kupujícího a zda zdroj uvádí registraci smlouvy či konečný převod vlastnického práva.
Kdo platí jaké daně?
Jedním z nejčastějších zdrojů nejasností v průvodcích po nemovitostech na Severním Kypru je zaměňování nákladů kupujícího a prodávajícího. Jedná se o právně odlišné povinnosti a pochopení tohoto rozdílu vás ochrání před tím, aby vám byl předložen přehled nákladů, který obsahuje položky, za které ve skutečnosti ze zákona neodpovídáte.
Náklady na straně kupujícího Součástí standardní transakce jsou obvykle kolkovné, DPH (pokud transakce spadá do její působnosti) a poplatek za převod vlastnického práva. Jedná se o povinnosti kupujícího podle platných právních předpisů TRNC.
Náklady na straně prodávajícího zahrnují srážkovou daň z převodu nemovitostí. Jedná se o poplatek, který v souvislosti s převodem nese prodávající. Podle úředního formuláře VD89 — Daňové přiznání k srážkové dani z převodu nemovitostí — daňový poplatník je převádějící strana (spokojený), přičemž základ daně se vypočítává na základě tržní hodnoty uvedené v katastru nemovitostí nebo prodejní ceny, podle toho, která z těchto hodnot je vyšší. Tento formulář je k dispozici na stránkách Úřad pro příjmy a daně TRNC. Jedná se o zákonnou povinnost prodávajícího, nikoli o náklady kupujícího. Při některých obchodních jednáních strany projednávají, jak se určité náklady promítají do cen nebo jak se na nich strany na základě dohody podílejí — ale Smluvní rozdělení nákladů není totéž jako zákonná odpovědnost. Rozdíl je v tom, zda víte, jaké povinnosti vám vyplývají ze zákona, a zda víte, jaké náklady jsou zahrnuty v prodejní ceně.
Profesionální nebo obchodní prodejce, například developer, může podléhat odlišnému daňovému režimu a mít jiné daňové povinnosti než fyzická osoba prodávající svůj dům. To má vliv na to, jak byste měli vykládat požadovanou cenu a co by měl váš právní zástupce vyjasnit před podpisem smlouvy.
| Položka | Kupující nebo prodávající? | Důležitá poznámka |
|---|---|---|
| Kolkovné | Kupující | Ověřte aktuální sazbu; ta se stanoví na začátku transakce při registraci smlouvy |
| DPH / KDV z zdanitelného plnění | Kupující (v rámci kupní ceny nebo samostatně) | Záleží na tom, zda je prodávající plátcem DPH a na kategorii nemovitosti podle platných předpisů |
| Poplatek za převod vlastnického práva | Kupující | 9% – celkový počet pro většinu cizinců; rozděleno mezi fázi registrace a fázi převodu |
| Srážka prodávajícího (VD89) | Prodejce | Vypočítává se na základě vyšší z těchto hodnot: tržní hodnota podle katastru nemovitostí nebo prodejní cena; nejedná se o zákonné náklady kupujícího |
| Roční daň z nemovitostí | Vlastník nemovitosti | Závazky a termíny plateb by měly být potvrzeny v souladu s platnými pravidly pro roční vyúčtování |
| Poplatky související se ziskem z prodeje | Prodejce (v příslušných případech) | Nezahrnujte do položek kupujícího |
Rozdíl mezi zákonným daňovým poplatníkem a smluvním rozdělením nákladů je důležitý. Ověřte si u svého právního zástupce, jaké povinnosti vám vyplývají ze zákona – nejen to, které náklady jsou zahrnuty v prodejní ceně.
Příklady vypočítaných nákladů
V následující tabulce jsou uvedeny tři ilustrativní scénáře pro sestavení rozpočtu. Jedná se o plánovací nástroje, nikoli o daňové výpočty. Skutečné částky související s vaší transakcí se mohou lišit v závislosti na hodnotě stanovené katastrálním úřadem, příslušném určení DPH, právních poplatcích specifických pro danou transakci a potvrzeném poplatku za převod platném pro váš profil kupujícího.
U kolkovného je uvedeno „ověřit aktuální sazbu“, protože sazebník byl v srpnu 2026 novelizován a konkrétní částka pro každou hodnotu smlouvy musí být před použitím v jakémkoli skutečném výpočtu ověřena podle aktuální objednávky. Právní a administrativní náklady jsou v celém textu uvedeny jako „vyžádat cenovou nabídku“.
Příklad: Novostavba bytu za 150 000 liber
Předpokládejme, že oprávněný zahraniční kupující kupuje novostavbu bytu v hodnotě 150 000 liber jako svou první povolenou akvizici. Podle současného rámce pro převodní poplatek 9% by převodní poplatek činil přibližně 13 500 liber, pokud by odhad katastrálního úřadu činil rovněž 150 000 liber: o 9 000 liber ve fázi registrace 6% a 4 500 £ ve fázi převodu vlastnického práva 3%. Pokud se potvrdí, že daná dodávka pro domácnosti podléhá 5% DPH, což by znamenalo přibližně £7,500. Kolkovné by se pak vypočítávalo samostatně podle stávajícího sazebníku v tureckých lirách (TRY). K tomu je třeba připočítat právní poplatky, náklady na PTP, připojení k inženýrským sítím, poplatky za infrastrukturu, poplatky za služby a vybavení.
Proto částku 150 000 liber nepovažujte za hotovostní náklady na pořízení nemovitosti. Požádejte o písemný rozpis, ve kterém bude samostatně uvedena kupní cena a všechny daňové i nedaňové náklady.
| Nákladová položka | Byt z druhé ruky ~100 000 £ | Novostavba – byt ~150 000 £ | Vila ~300 000 liber |
|---|---|---|---|
| Kupní cena | £100,000 | £150,000 | £300,000 |
| Kolkovné | Potvrdit aktuální kurz | Potvrdit aktuální kurz | Potvrdit aktuální kurz |
| DPH / KDV | Potvrdit — u soukromého prodeje se to často nevztahuje | V případě, že se to vztahuje na ~5%: ~7 500 £; potvrďte sazbu a kategorii | Je třeba ověřit – získat konkrétní výpočet DPH pro tuto transakci |
| Poplatek za převod vlastnického práva (pracovní předpoklad 9%, první nákup, zahraniční kupující) | ~9 000 £ na základě prodejní ceny (6% při registraci + 3% při převodu) | ~13 500 £ na základě prodejní ceny (6% při registraci + 3% při převodu) | ~27 000 £ na základě prodejní ceny — hodnotu z katastru nemovitostí a daňovou kategorii je třeba konkrétně ověřit |
| Právní a administrativní náklady | Získat cenovou nabídku | Získat cenovou nabídku | Získat cenovou nabídku |
| Celková orientační částka za převod | ~£9,000 | ~£13,500 | ~£27,000 |
| DPH, je-li uplatnitelná | Není automatické | ~7 500 £, pokud se to vztahuje | Potvrďte samostatně |
| Náklady na nákup nesouvisející s daněmi | Záloha za služby, připojení | Poplatek za transformátor/infrastrukturu, záloha za služby | Všechno výše uvedené; pravděpodobně vyšší částky |
Několik bodů, které jsou nezbytné pro správné pochopení této tabulky:
Poplatek za převod používá kód 9% jako pracovní rozpočtový předpoklad na základě rámcových podmínek platných od května 2025 pro zahraniční kupující při první koupi nemovitosti. V tomto příkladu se tato sazba vztahuje na prodejní cenu, katastrální úřad však může nemovitost ocenit na jinou hodnotu, což by vedlo ke změně výsledku.
V případě vily je třeba před uzavřením obchodu získat konkrétní právní potvrzení jak ohledně DPH, tak ohledně základu pro výpočet převodní daně. Použití předpokladů platných pro byty na transakci v hodnotě 300 000 liber s sebou nese značné finanční riziko.
Tabulka nezahrnuje právní poplatky, zálohy na služby, příspěvky na infrastrukturu, poplatky za služby a kolkovné (do ověření sazby). Jedná se o skutečné náklady, které ovlivňují vaši celkovou potřebu hotovosti – nejde však o daně a patří do samostatné kategorie. „Jak koupit nemovitost na Severním KypruPrůvodce „“ popisuje celý proces nákupu a dodatečné náklady spojené s jednotlivými fázemi.
Veškeré vypočítané částky v této tabulce považujte za rozpočtový odhad, nikoli za závazný daňový výměr. Jediným spolehlivým základem pro konečné finanční plánování je rozpis nákladů na konkrétní transakci vypracovaný kvalifikovaným právníkem.
Harmonogram placení daní
Podepsat smlouvu
↓
Zaplatit kolkovné a zaregistrovat smlouvu
↓
Uhradit poplatek za převod v rámci registrace – obvykle 6% při prvním povoleném zahraničním akvizici
↓
DPH podle harmonogramu plateb za zdanitelné plnění/vývojáře, je-li to relevantní
↓
Žádost o povolení k nákupu
↓
PTP zveřejněno v Úředním věstníku
↓
Uhradit příslušné nezaplacené daně a poplatky do 75 pracovních dnů
↓
Provést převod vlastnického práva v rámci příslušné lhůty pro převod
Porovnejte nemovitosti na Severním Kypru podle celkového rozpočtu
 Bogazod 42 м²
 Kyreniaod 321 м²
 Gaziverenod 28 m²
Kdy je splatná jednotlivá platba
Pochopení toho, kdy je splatná jednotlivá platba, je důležité nejen pro zjištění celkové částky, ale také pro řízení peněžních toků. V rámci transakce s nemovitostí na Severním Kypru vznikají různé náklady v velmi odlišných fázích – a v případě koupě novostavby může období od uzavření smlouvy až po převod vlastnického práva trvat i několik let. Zejména pro zahraniční kupující představuje fáze „Povolení k nákupu“ právně významnou lhůtu pro platbu, která je často nesprávně chápána.
- Před podpisem smlouvy nebo při jejím podpisu: Kolkovné se obvykle platí při podpisu smlouvy a její registraci nebo krátce poté. Počítejte s touto částkou již od samého začátku a před podpisem si ověřte aktuální sazbu.
- Registrace smlouvy: Zápisem smlouvy do katastru nemovitostí se zaznamená váš nárok na danou nemovitost. U zahraničních kupujících tato fáze rovněž spouští část poplatku za převod vlastnického práva týkající se registrační fáze — podle současných pravidel pro první nákup ze strany cizince, který není tureckým státním příslušníkem, se jedná o částku 6% z příslušné hodnoty, nikoli o odloženou platbu.
- Během sestavování (nové sestavení): DPH z nákupu novostavby může být zahrnuta do splátek hrazených developerovi. Zkontrolujte, zda je DPH zahrnuta v celkové ceně, nebo zda se k jednotlivým splátkám připočítává zvlášť.
- Žádost o povolení k nákupu a zveřejnění: Zahraniční kupující musí před převodem vlastnického práva požádat Radu ministrů TRNC o vydání povolení PTP. Jedná se o správní řízení, s nímž jsou spojeny právní náklady. Důležité: Jakmile bude PTP zveřejněn, musí být příslušné nesplacené daně a poplatky související s transakcí uhrazeny do 75 pracovních dnů. Podle platných předpisů má neuhrazení požadovaných daní a poplatků dopad i na připojení k veřejným sítím: trvalé či dočasné připojení k vodovodu a elektrické síti nelze obecně provést, dokud nebudou uhrazeny požadované částky, s výhradou platných výjimek. Pro kupujícího to zahrnuje i nesplacenou část poplatku za převod vlastnického práva. Nedodržení zákonné lhůty může mít za následek neplatnost povolení k nákupu (PTP). Nejedná se o flexibilní lhůtu – naplánujte si své finance tak, abyste byli připraveni uhradit všechny nesplacené částky ihned po obdržení PTP.
- Konečný převod vlastnického práva: Zbývající část poplatku za převod vlastnického práva (3% v případě prvního nabytí v rámci standardního režimu pro zahraniční kupující) je splatná ve lhůtě 75 pracovních dnů od zveřejnění povolení k nákupu (PTP). Lhůta pro dokončení samotného převodu vlastnického práva je samostatná: podle současného rámce činí obecně jeden rok od zveřejnění povolení k nákupu, s výhradou konkrétního pravidla, které se uplatňuje v případě, že zůstávají nesplacené smluvní splátky kupní ceny.
- Po převzetí vlastnictví: Jakmile se stanete vlastníkem nemovitosti, přebíráte povinnost hradit roční daň z nemovitosti. Veškeré další poplatky vybírané obcí rovněž hradí vlastník.
Pro kupující, kteří tento proces řídí ze zahraničí, je „Jak na dálku koupit nemovitost na Severním KypruPříručka „“ se zabývá otázkami plné moci a postupy při nákupu na dálku, které ovlivňují, jak a kdy je jednotlivá platba schválena.
Roční daň z nemovitosti a náklady spojené s vlastnictvím
A) Roční daň z nemovitostí
Majitelé nemovitostí na Severním Kypru jsou povinni platit roční daň z nemovitostí (v turečtině: daň z nemovitostí). To se stanovuje podle zákonných hodnot a sazebních tabulek platných pro danou nemovitost, které jsou zveřejněny v rámci zákona o dani z nemovitostí prostřednictvím Úřad pro příjmy a daně TRNC.
Tato částka není pouhým paušálním procentem z kupní ceny. Při výpočtu lze zohlednit faktory, jako je podlahová plocha, kategorie nemovitosti, stáří a určité vlastnosti nemovitosti — v zákonných tabulkách jsou uvedeny platné sazby a úpravy, které se liší podle těchto charakteristik, nikoli pouze podle prodejní ceny. Poplatek je vyjádřen v tureckých lirách, což znamená, že jeho ekvivalent v britských librách se neustále mění v závislosti na směnném kurzu.
Skutečnou roční částku pro konkrétní nemovitost je třeba ověřit na základě jejích charakteristik a aktuálních zákonných tabulek – nelze ji odhadovat na základě obecného údaje uvedeného v článku realitní kanceláře. Lze však říci, že u mnoha rezidenčních nemovitostí je roční daňová částka relativně nízká ve srovnání s mnohem vyššími jednorázovými náklady spojenými s pořízením, avšak její výše závisí na zákonném vyměření daně platném pro danou nemovitost.
Nízká roční daň z nemovitosti ještě neznamená nízké celkové náklady na vlastnictví.
B) Jednorázové náklady spojené s vlastnictvím, které nejsou daňově uznatelné
Roční daň z nemovitosti je pouze jednou ze složek nákladů spojených s vlastnictvím nemovitosti na Severním Kypru. V spravovaných rezidenčních komplexech – mezi něž patří většina novostaveb bytových domů a mnoho komplexů vil – jsou součástí vlastnictví také následující náklady:
- Poplatek za servis/údržbu: pravidelný poplatek pokrývající údržbu společných prostor, ostrahu, úklid a správu. Tyto poplatky se v jednotlivých rezidenčních komplexech výrazně liší a nejsou stanoveny vládním tarifem.
- Pojištění budov: jedná se o běžný náklad spojený s vlastnictvím nemovitosti, který může být rovněž vyžadován věřitelem, v rámci dohody o správě nemovitosti nebo na základě smlouvy. Kupující by si měli ověřit, zda se na danou nemovitost vztahuje nějaká konkrétní povinnost sjednat pojištění a jaký rozsah pojistného krytí je vyžadován.
- Údržba bazénu a zahrady: v rámci spravovaných nemovitostí je to často zahrnuto v poplatku za správu, ale ověřte si přesně, co je a co není v ceně zahrnuto.
- Služby: Za elektřinu (KIBTEK), vodu a internet se platí jak stálé poplatky, tak náklady za spotřebu. U nové nemovitosti může být vyžadována počáteční záloha za připojení. To, zda jsou zálohy vratné, závisí na aktuálních smluvních podmínkách daného poskytovatele.
- Správa nemovitostí: Majitelé, kteří v dané lokalitě nebydlí, se mohou rozhodnout pověřit správcovskou společnost koordinací údržby, správou klíčů nebo správou pronájmů. Jedná se spíše o praktické řešení než o všeobecný zákonný požadavek.
- Příjmy z pronájmu: Pokud nemovitost pronajímáte, příjmy z pronájmu podléhají dani v TRNC. Platná sazba a postup při podávání daňového přiznání závisí na vašich individuálních okolnostech a je třeba si je ověřit u místního daňového poradce – tento článek neuvádí univerzální sazbu daně z příjmů z pronájmu.
Na co se zeptat před koupí bytu v komplexu spravovaném správcovskou společností:
- Jaká je aktuální výše ročního poplatku za správu a co přesně zahrnuje?
- Existuje rezervní fond nebo fond na splácení dluhů určený na rozsáhlé stavební práce a jaká je jeho aktuální výše?
- Jsou paušální poplatky za služby zahrnuty v poplatku za služby, nebo se účtují samostatně?
- Existují k nemovitosti nebo developerskému projektu nějaké nesplacené dluhy vůči společenství vlastníků?
- Může správcovská společnost jednostranně zvýšit poplatek za správu, nebo je tento postup stanoven v kupní smlouvě?
- Kdo řídí výstavbu a jaká je doba trvání smlouvy o správě?
Tyto otázky jsou praktické a konkrétní. Odpovědi na ně mohou mít podstatný vliv na to, zda je nemovitost za danou kupní cenu skutečně finančně únosná z hlediska jejího dlouhodobého držení.
Novostavby vs. byty z druhé ruky: rozdíly v daních
Daňová a nákladová struktura koupě novostavby se od koupě nemovitosti z druhé ruky liší v několika podstatných ohledech, a pochopení těchto rozdílů pomáhá vyhnout se dvěma protichůdným omylům: domněnce, že novostavba je vždy dražší, nebo domněnce, že koupě nemovitosti z druhé ruky je vždy jednodušší a levnější.
DPH je nejdůležitější proměnnou. Novostavba zakoupená přímo od developera jako první komerční dodávka obvykle podléhá DPH. Soukromý prodej ze strany fyzické osoby, která není registrována jako plátce DPH, k tomu obvykle nevede. Nejedná se však o obecně platné pravidlo. O výsledku rozhoduje status prodávajícího z hlediska DPH a povaha transakce – nikoli stáří nemovitosti. Prodej ze strany developera, který má nadbytečné zásoby, nebo postoupení smlouvy o prodeji nemovitosti ve fázi projektu může mít dopady z hlediska DPH, které vyžadují právní potvrzení před uzavřením smlouvy.
Dostupnost listu vlastnictví se u těchto dvou postupů liší. V případě prodeje nemovitosti, na kterou již existuje zapsané vlastnické právo, může stávající individuální list vlastnictví odstranit jeden zdroj nejistoty, ačkoli časový harmonogram převodu stále závisí na právním stavu nemovitosti, požadavcích PTP a okolnostech transakce. U novostavby nemusí být list vlastnictví vydán dříve, než bude stavba dokončena a developer získá příslušná osvědčení o dokončení – někdy až roky po uzavření původní smlouvy. Během tohoto období je vaše smlouva zapsána a vaše práva jsou chráněna v rámci registračního systému TRNC, což však nevylučuje samostatná rizika související s vlastnickým právem, která by měla být řešena nezávislým právním posouzením konkrétní nemovitosti. Tato struktura také ovlivňuje, kdy je splatná jednotlivá část poplatku za převod.
Náklady na infrastrukturu a veřejné služby obvykle jsou více patrné při koupi novostavby. Smlouvy s developery často zahrnují příspěvek na transformátor, poplatky za připojení k inženýrským sítím a další poplatky za infrastrukturu. Nejedná se o daně, ale o skutečné náklady v konkrétních částkách. Při koupi bytu z druhé ruky v již hotovém projektu jsou tato připojení obvykle již zřízena. V příloze smlouvy s developerem si ověřte, co je v ceně zahrnuto a co je účtováno zvlášť.
Dílčí platby DPH: Při transakci týkající se novostavby s postupnými splátkami může být DPH zahrnuta do jednotlivých splátek podle harmonogramu developera, což znamená, že DPH v podstatě hradíte postupně v průběhu výstavby, nikoli jednorázově při dokončení stavby. Než smlouvu podepíšete, požádejte svého právního zástupce, aby vám tento mechanismus potvrdil.
Historická daňová situace: Při prodeji nemovitosti si před převodem ověřte, zda prodávající uhradil všechny dosavadní roční daně z nemovitosti a veškeré nesplacené závazky. Tyto závazky nezanikají automaticky změnou vlastníka.
Z toho vyplývá, že prodej z druhé ruky někdy nabízí předvídatelnější strukturu nákladů – není však automaticky levnější, osvobozený od DPH ani bez komplikací. Obě možnosti vyžadují před podpisem smlouvy řádnou právní prověrku daňové a nákladové situace.
Náklady, které nejsou daněmi z nemovitostí
Trvalým nedostatkem mnoha průvodců od konkurence je zaměňování daní s ostatními náklady spojenými s koupí. Následující položky skutečně ovlivňují částku, kterou potřebujete k dokončení koupě nemovitosti na Severním Kypru – žádná z nich však není daní z nemovitosti a neměly by se objevovat v „celkové částce daní“.
- Náklady na nezávislé právní služby: Váš právník účtuje poplatky za posouzení smlouvy, hloubkovou prověrku, výpisy z katastru nemovitostí a zajištění procesu převodu. Výše nákladů závisí na složitosti transakce a hodnotě nemovitosti. Nejedná se o částku, o které lze při koupi vyjednávat; jde o poplatek za odborné služby, nikoli o daň.
- Náklady na notářské služby, ověření a překlady: Některé dokumenty vyžadují úřední překlad a notářské ověření, zejména v případě zahraničních kupujících, kteří připravují žádost o povolení k nákupu.
- Správa povolení k nákupu: Žádost o PTP je spojena s úředním poplatkem a souvisejícími právními a administrativními náklady. Jedná se o povinný krok pro zahraniční kupující, nikoli o daň z nemovitosti samotné.
- Zálohy za služby a poplatky za připojení: Za připojení elektřiny, vody a internetu je třeba složit zálohu a u novostaveb také uhradit počáteční poplatky za připojení. To, zda jsou zálohy vratné, závisí na aktuálních podmínkách jednotlivých poskytovatelů.
- Příspěvek na transformátor/infrastrukturu: Mnoho developerů novostaveb účtuje poplatek pokrývající náklady na zavedení elektřiny a další infrastruktury do daného projektu. Jeho výše se může v závislosti na projektu výrazně lišit.
- Kontrola a zaměření: odborná prohlídka nemovitosti před předáním nebo koupí. Není to sice ze zákona povinné, ale obecně se to doporučuje jak u novostaveb, tak u nemovitostí z druhé ruky, a představuje to významnou položku v rozpočtu.
- Pojištění budov a movitého majetku: standardní náklady spojené s vlastnictvím od okamžiku, kdy máte pojistný zájem, a které mohou být vyžadovány věřitelem, správcovskou společností nebo v rámci smlouvy s developerkou.
- Vybavení a zařizování: To platí zejména pro novostavby, které se často prodávají ve stavu „na hrubou stavbu“. Balíčky „zařízení“ od developera s sebou nesou dodatečné náklady.
- Poplatek za služby spojené s výstavbou při předání: Poplatek za správu za první období u spravovaného projektu může být splatný při dokončení nebo krátce po něm.
Každá položka v tomto seznamu má vliv na vaši celkovou potřebu hotovosti. Žádnou z nich nelze označit za daň ani zahrnout do výpočtu zákonné daně.
Jak si sestavit rozpočet před podpisem smlouvy
Rozdíl mezi inzerovanou cenou nemovitosti a částkou, kterou ve skutečnosti potřebujete v jednotlivých fázích koupě nemovitosti na Severním Kypru, je vždy větší, než kupující očekávají. Níže uvedený kontrolní seznam vám pomůže tento rozdíl vyrovnat ještě předtím, než vynaložíte jakékoli významné finanční prostředky.
- Požádejte o písemný, podrobný rozpis nákladů týkající se této konkrétní nemovitosti. Požádejte svého právního zástupce a realitního makléře, aby rozepsali kolkovné, DPH, poplatek za převod (včetně uvedení, která část připadá na registraci a která na konečný převod), právní poplatky, náklady na PTP a případné poplatky developera za infrastrukturu. Souhrnná částka nestačí pro plánování.
- Určete typ prodávajícího. Jedná se o fyzickou osobu, developera registrovaného jako plátce DPH nebo společnost prodávající ze skladových zásob? Odpověď má vliv na zacházení s DPH a povinnosti prodávajícího týkající se srážky daně.
- Ověřte, zda byla v historii nemovitosti uhrazena DPH. Pokud jde o další prodej a postoupení smluv, jedná se o konkrétní věcnou otázku, kterou byste měli konzultovat se svým právníkem.
- Ověřte stav v katastru nemovitostí a vlastnické poměry. Existuje zapsaná listina o vlastnictví? Pokud ne, jaký je předpokládaný časový harmonogram a jak se do té doby rozděluje poplatek za převod?
- Zmapujte přenosový náboj v obou stupních. Zjistěte si, jaká částka je splatná při registraci smlouvy a jaká částka zbývá po zveřejnění PTP – a naplánujte si rozpočet tak, abyste mohli uhradit všechny příslušné nezaplacené daně a poplatky do 75 pracovních dnů od zveřejnění PTP.
- Ověřte si, které náklady jsou zahrnuty v inzerované ceně. Někteří developeři uvádějí cenu včetně DPH, jiní bez DPH. Při posuzování různých nemovitostí se ujistěte, že srovnáváte srovnatelné položky.
- Zkontrolujte servisní poplatek a poplatky za infrastrukturu u spravovaných developerských projektů před podpisem smlouvy. Jedná se o pravidelné náklady spojené s vlastnictvím, které vznikají od předání nemovitosti a od prvního dne je třeba je zahrnout do vašeho ročního rozpočtu.
- Mějte po ruce rezervu v hotovosti vzhledem k proměnlivým administrativním poplatkům, výkyvům směnných kurzů u položek denominovaných v TRY a nákladům, které nelze stanovit před vypracováním harmonogramu konkrétní transakce. Částku stanovte na základě podrobného odhadu svého právního zástupce, nikoli na základě obecného procentního podílu.
- Získejte aktuální potvrzení týkající se konkrétní transakce od nezávislého kvalifikovaného právního zástupce před převodem významných finančních prostředků si ověřte, zda máte zkušenosti s nemovitostmi v TRNC. Online průvodci – včetně tohoto – slouží pouze k orientaci. Při rozhodování se řiďte písemným posouzením vaší konkrétní transakce od vašeho právního poradce.
Nejste si jisti, které nemovitosti odpovídají vašemu rozpočtu po započítání daní a nákladů na koupi? Použijte Vyhledávač nemovitostí Cypria Homes aby se zúžil výběr vhodných možností před porovnáním jednotlivých projektů.
Časté daňové chyby, kterých se dopouštějí kupující
1. Stanovení rozpočtu pouze na základě požadované ceny Uvedená cena je pouze výchozí částkou, nikoli celkovou cenou. Kolkovné, poplatek za převod vlastnictví a případně DPH mohou tuto částku podstatně navýšit. Kupující, kteří na to přijdou až po podpisu smlouvy, se ocitnou v obtížné situaci. Oprava: Než provedete platbu za rezervaci, požádejte o písemný podrobný rozpis nákladů.
2. Považovat každý další prodej automaticky za osvobozený od DPH Soukromý prodej nemovitostí fyzickými osobami, které nejsou registrovány jako plátci DPH, obvykle nespadá do působnosti DPH. Pokud se stejný předpoklad použije na prodej nemovitosti developerkou nebo na postoupení smlouvy, může to přinést nepříjemné finanční překvapení. Oprava: Před podpisem smlouvy si písemně ověřte, zda je prodávající registrován jako plátce DPH, a zkontrolujte historii transakcí s danou nemovitostí.
3. Použití zastaralého článku o poplatcích za převod V květnu 2025 došlo k významné změně rámce poplatků za převod vlastnického práva a jakýkoli článek z doby před touto změnou může uvádět sazby, které již neplatí. I v rámci současného rámce 9% má rozdělení plateb na fázi registrace a fázi převodu význam pro plánování peněžních toků. Oprava: Jako vodítko pro sazby používejte pouze zdroje z období po květnu 2025 a aktuální platnou sazbu a rozdělení si ověřte u svého právního zástupce.
4. Za předpokladu, že poplatek za převod se vztahuje výhradně na závěrečnou listinu o převodu Podle současných pravidel pro první nabytí nemovitosti cizím státním příslušníkem, který není tureckým občanem, je třeba uhradit převodní poplatek ve výši 6% již ve fázi registrace smlouvy – nikoli až při dokončení transakce. Navíc po zveřejnění PTP musí být všechny příslušné nesplacené daně a poplatky uhrazeny do 75 pracovních dnů, jinak může být povolení zrušeno. Oprava: Považujte poplatek za převod za dvoustupňovou platební povinnost s pevným termínem splatnosti po PTP, nikoli za jednorázový poplatek spojený s uzavřením transakce.
5. Zaměňování srážky prodávajícího s náklady kupujícího Povinnost prodávajícího k srážce daně (VD89) je zákonnou povinností prodávajícího. Její zahrnutí do výpočtu nákladů kupujícího může vést k nadhodnocení vaší skutečné potřeby hotovosti – nebo k dojmu, že byste měli hradit něco, co je ze zákona povinen uhradit prodávající. Oprava: Při posuzování transakce požádejte svého právního zástupce, aby oddělil vaše zákonné povinnosti jako kupujícího od zákonných povinností prodávajícího.
6. Za předpokladu, že roční daň z nemovitosti se rovná celkovým nákladům na vlastnictví Roční daň z nemovitostí na Severním Kypru se vypočítává podle zákonných tabulek a může být relativně nízká. Pokud ji použijeme jako orientační hodnotu celkových ročních nákladů na držení nemovitosti, opomíjíme tím poplatky za služby, pojištění, poplatky za správu a paušální poplatky za energie, které dohromady mohou výrazně převýšit částku daně z nemovitostí. Oprava: Před nákupem si vyžádejte od vedení projektu kompletní přehled ročních nákladů.
7. Nezohlednění ocenění z katastru nemovitostí jako základu daně Poplatek za převod vlastnického práva se vypočítává na základě hodnotu stanovenou katastrálním úřadem, která se může lišit od prodejní ceny. U nemovitostí, u nichž je tato hodnota vyšší než sjednaná cena, může z toho vyplynout vyšší poplatek za převod, než by naznačovalo pouhé procento z kupní ceny. Oprava: Než začnete počítat poplatek za převod nemovitosti, požádejte svého právního zástupce, aby zjistil nebo odhadl aktuální hodnotu nemovitosti podle katastru nemovitostí.
Podmínky týkající se daně z nemovitostí na Severním Kypru
| Termín | Význam |
|---|---|
| KDV | Turecká zkratka pro DPH (Daň z přidané hodnoty) |
| Koçan / Kocan | Běžný místní výraz pro list vlastnictví |
| PTP | Zahraniční kupující musí před převodem vlastnického práva získat povolení k nákupu |
| Tapu / Katastr nemovitostí | Úřad odpovědný za evidenci pozemků a vlastnických práv |
| Epsima | Neformální tržní termín běžně používaný pro poplatek za převod nemovitosti/vlastnického práva |
| VD89 | Daňové přiznání související se srážkou na straně prodávajícího při převodu nemovitosti |
Znáte svůj rozpočet? Najděte vhodné nemovitosti
Sdělte nám, zda hledáte novostavbu nebo byt z druhé ruky, jaká je vaše preferovaná lokalita a jaký je váš celkový rozpočet. Než se pustíte do porovnávání jednotlivých developerských projektů, zúžíme vám výběr.
[Najít nemovitost na Severním Kypru →]
Plán celkových pořizovacích nákladů
Nejpraktičtějším krokem, který může kupující na Severním Kypru podniknout před podpisem jakékoli smlouvy, je rozlišit tři samostatné kategorie: kupní cenu, zákonné daně a poplatky a nedanové náklady spojené s koupí. Pokud se všechny tyto položky považují za jednu nerozlišenou částku – nebo pokud se spoléhá na procentuální údaj z obecného online průvodce –, vzniká tím jak finanční riziko, tak i slepá místa při vyjednávání.
Ověřte stav DPH před uzavřením smlouvy, nikoli až po něm. Postup závisí na statusu prodávajícího, historii transakcí s danou nemovitostí a její kategorii podle platných předpisů TRNC. Jedná se o otázku, na kterou existuje konkrétní odpověď pro každou nemovitost, nikoli o obecné pravidlo.
Pochopte poplatek za převod jako dvoustupňový závazek. Podle současných pravidel je značná část částky splatná již při registraci smlouvy, nikoli až při konečném převodu vlastnického práva. A jakmile je zveřejněno povolení k nákupu, musí být zbývající částka uhrazena do 75 pracovních dnů – jedná se o lhůtu, jejíž nedodržení má reálné důsledky.
Ověřte sazbu kolkovného podle platného tarifního nařízení. Novela ze srpna 2026 znamená, že údaj z období před novelou by neměl být převeden do dalšího období bez ověření.
Zohlednit roční náklady spojené s vlastnictvím nezávisle na kupní transakci. Roční daň z nemovitosti se vypočítává podle zákonných tabulek a představuje pouze jednu část celkových nákladů; dalšími částmi jsou poplatky za služby, pojištění, energie a náklady na správu.
Vyžádejte si nezávislé právní poradenství ohledně vlastnického práva konkrétní nemovitosti, a to nejen z hlediska výpočtu daní. Registrace v rámci systému TRNC představuje důležitou ochranu, nenahrazuje však důkladné prověření vlastnických práv – včetně všech otázek týkajících se historie nemovitosti před rokem 1974.
Požádat o výpočet pro konkrétní transakci — nejedná se o odhad v procentech — před převodem významných finančních prostředků. Hodnota stanovená katastrálním úřadem, příslušná sazba poplatku za převod a její rozdělení podle vašeho profilu, jakož i způsob účtování DPH u konkrétní nemovitosti jsou všechny známé skutečnosti. Váš právní zástupce by vám je měl být schopen předložit písemně.
Společnost Cypria Homes pomáhá kupujícím získat ucelený přehled o nákladech spojených s konkrétními nemovitostmi, a to jak u novostaveb, tak u nemovitostí z druhé ruky na Severním Kypru – takže až budete porovnávat jednotlivé developerské projekty, budete mít jasnou představu o tom, kolik vás skutečně bude stát nákup a provoz každé z nich, a ne jen o jejich inzerované ceně.
 Nemovitosti v Gruzii
 Nemovitosti v Černé Hoře
 Nemovitosti ve Spojených arabských emirátech
 Nemovitosti na Bali
 Nemovitosti v Thajsku
 Nemovitosti ve Španělsku
 Nemovitosti v Saúdské Arábii
 Nemovitosti v Turecku
 Nemovitosti na Zanzibaru
 +90 533 888 29 50
 hello@cypria.homes
 Karsıyaka Sokak 8, Girne


 Získejte katalog 7 nejlepších objektů