
 +90 533 888 29 50


Jeśli rozważasz zakup nieruchomości na Cyprze Północnym, jedną z pierwszych rzeczy, które zauważysz, jest to, że wielu deweloperów oferuje rozłożone w czasie plany płatności zamiast wymagać wpłacenia pełnej ceny zakupu z góry. Te plany płatności za nieruchomości na Cyprze Północnym pozwalają nabywcom wpłacić na początku zaliczkę, a następnie rozłożyć pozostałą kwotę na okres kilku miesięcy lub lat — często bez odsetek. Atrakcyjność takiego rozwiązania jest oczywista: można zabezpieczyć nieruchomość, zachowując jednocześnie kapitał obrotowy, a w przypadku zakupów na etapie projektu można rozpocząć spłatę jeszcze przed ukończeniem budowy.
Należy jednak pamiętać, że konkretne warunki różnią się znacznie w zależności od deweloperów, projektów i poszczególnych nieruchomości. Plan określany jako „nieoprocentowany” nadal wymaga znacznej wpłaty początkowej, a miesięczne raty stanowią jedynie część całkowitego zobowiązania finansowego. Podatki, opłaty prawne, koszty rejestracji oraz przewalutowanie mogą znacząco zwiększyć Twoje wydatki. Należy również wziąć pod uwagę kwestie umowne i prawne — zwłaszcza dotyczące momentu fizycznego przejęcia nieruchomości oraz formalnego przeniesienia praw własności — które zasługują na szczególną uwagę przed dokonaniem jakiejkolwiek transakcji finansowej.
W niniejszym przewodniku wyjaśniono, na jakiej zasadzie działają różne rodzaje planów płatności, jak obliczyć rzeczywiste zobowiązania finansowe, z jakimi dodatkowymi kosztami należy się liczyć, jakie czynności prawne należy wykonać przed dokonaniem pierwszej płatności oraz jak systematycznie porównywać plany w ramach różnych projektów.
Przegląd planów spłaty nieruchomości na Cyprze Północnym
Wielu deweloperów na Cyprze Północnym oferuje plany ratalne, które pozwalają nabywcom wpłacić początkową zaliczkę, a pozostałą część ceny zakupu rozłożyć na okres budowy lub – w przypadku wybranych projektów – nawet po przekazaniu nieruchomości. Dostępne są plany nieoprocentowane, ale dokładne warunki zależą od konkretnej nieruchomości i dewelopera.
| Kluczowe pytanie | O czym powinni wiedzieć kupujący |
|---|---|
| Wpłata początkowa | W opublikowanych przykładach dla programistów często podaje się zakres 30–50%, ale nie jest to zakres obowiązkowy dla całego rynku |
| Opłata rezerwacyjna | Niektórzy deweloperzy podają kwotę rzędu 1 000–5 000 funtów; warunki zwrotu są różne |
| Stopa procentowa | 0% w przypadku kwalifikujących się planów ratalnych dla deweloperów; inne formy finansowania mogą wiązać się z naliczaniem odsetek |
| Okres spłaty | Przykładowe okresy to 24–48 miesięcy, przy czym w przypadku wybranych projektów dostępne są plany o dłuższym okresie trwania |
| Częstotliwość płatności | Płatności miesięczne, kwartalne lub związane z etapami realizacji budowy |
| Waluta | Funt brytyjski (GBP) jest powszechnie stosowany przy wycenie nieruchomości i sporządzaniu umów |
| Klucze przed dokonaniem ostatecznej płatności | Możliwe w ramach wybranych planów po przekazaniu obiektu, z zastrzeżeniem postanowień umowy |
| Przeniesienie tytułu własności | Niezależnie od przekazania kluczy i pod warunkiem uiszczenia opłaty, a także spełnienia wymogów prawnych i uzyskania niezbędnych zezwoleń |
| Pozostałe wydatki | Podatki, opłaty prawne, opłaty rejestracyjne, opłaty za media, opłaty za usługi oraz przeliczenie walut |
| Wymogi dotyczące nabywców zagranicznych | Obowiązują ograniczenia dotyczące nabywania, wymóg rejestracji umów oraz zasady dotyczące zezwoleń na zakup |
Przykład: W przypadku nieruchomości o wartości 150 000 funtów, przy wpłacie własnej w wysokości 35% i 36 równych, nieoprocentowanych ratach miesięcznych, wpłata własna wynosi 52 500 funtów, a miesięczna rata – 2 708,33 funtów, nie uwzględniając dodatkowych kosztów związanych z zakupem.
Podane dane mają charakter poglądowy lub pochodzą z opublikowanych przykładów deweloperów i nie stanowią oferty o charakterze ogólnym. Przed dokonaniem płatności należy sprawdzić aktualny harmonogram oraz wymogi prawne dotyczące konkretnej nieruchomości.
Znajdź nieruchomość z planem spłat dostosowanym do Twojego budżetu
Porównaj dostępne oferty mieszkaniowe pod względem ceny, wysokości wkładu własnego i okresu spłaty. Podaj nam swój budżet i preferowaną lokalizację, a pomożemy Ci przejrzeć odpowiednie oferty.
Znajdź moje nieruchomości
Jak działają plany spłaty nieruchomości
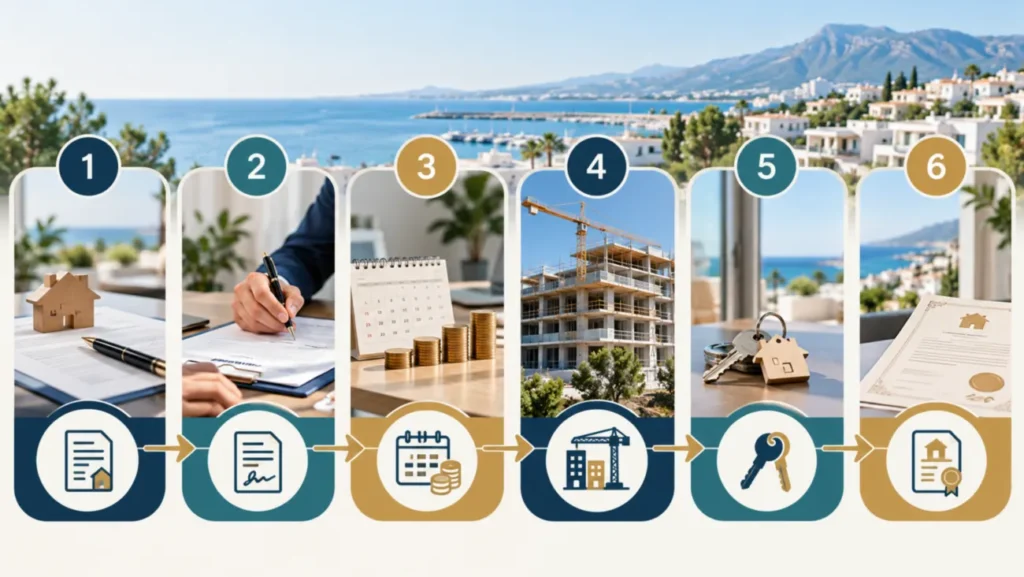
Kiedy znajdziesz nieruchomość, którą chcesz kupić na Cyprze Północnym, transakcja nie rozpoczyna się od jednej dużej wpłaty. Składa się ona z szeregu etapów, z których każdy wiąże się z własnymi wymaganiami dotyczącymi płatności, dokumentacji i weryfikacji. Zrozumienie tej sekwencji od samego początku pomoże Ci zaplanować przepływy pieniężne i uniknąć sytuacji, w której w kluczowym momencie okażesz się nieprzygotowany.
Proces ten zazwyczaj rozpoczyna się od opłata rezerwacyjna — stosunkowo niewielka kwota, często wynosząca kilka tysięcy funtów lub równowartość tej kwoty, wpłacana w celu wycofania nieruchomości z rynku na czas, gdy wraz z prawnikiem analizujecie warunki przedstawione przez dewelopera. Kwota ta jest zazwyczaj odliczana od ceny zakupu, ale nie zawsze podlega zwrotowi, jeśli zdecydujesz się nie kontynuować transakcji; dokładne warunki zależą wyłącznie od postanowień umowy zawartej z deweloperem.
Po potwierdzeniu rezerwacji i zapoznaniu się przez Twojego prawnika z umową przechodzisz do wpłata początkowa — zwana czasem zaliczką. Jest to kwota o większej wartości, a jej dokładny procent jest określony w warunkach handlowych dewelopera i znacznie się różni w zależności od projektu oraz etapu budowy. Po wpłaceniu zaliczki i podpisaniu umowy sprzedaży pozostała kwota jest dzielona na raty wypłacane w uzgodnionych odstępach czasu — co miesiąc, co kwartał lub w powiązaniu z etapami realizacji budowy — aż do uregulowania pełnej ceny zakupu.
Odebranie kluczy — przekazanie — jest zdarzeniem odrębnym od prawnego przeniesienia własności. Nabywca może przejąć w posiadanie ukończoną nieruchomość i zacząć w niej mieszkać lub ją wynajmować, podczas gdy akt własności nie zostało jeszcze formalnie przeniesione na ich nazwisko. Między tymi dwoma wydarzeniami może upłynąć kilka miesięcy lub nawet dłużej, w zależności od projektu, zaległych płatności, procesu uzyskiwania zezwolenia na zakup przez nabywców zagranicznych oraz etapu administracyjnego realizacji inwestycji. Więcej informacji na temat całego procesu zakupu można znaleźć w naszym przewodniku pt. „Jak kupić nieruchomość na Cyprze Północnym„.”
Etapy planu spłat
| Etap | Ile płaci kupujący | Co należy sprawdzić | Główne ryzyko |
|---|---|---|---|
| Rezerwacja | Opłata rezerwacyjna (kwota stała) | Warunki zwrotu środków w formie pisemnej | W przypadku rezygnacji opłata nie podlega zwrotowi |
| Podpisanie umowy | Wkład początkowy (procent różni się w zależności od umowy) | Tytuł prawny dewelopera, warunki umowy, zamiar rejestracji | Środki wypłacone przed zakończeniem pełnej weryfikacji prawnej |
| Okres spłaty | Płatności cykliczne (miesięczne lub uzależnione od osiągnięcia kolejnych etapów) | Postęp prac budowlanych lub terminy kalendarzowe są zgodne z umową | Brak płatności powodujący naliczenie kary lub zastosowanie klauzuli o rozwiązaniu umowy |
| Przekazanie | Saldo końcowe lub niemal końcowe (różni się w zależności od umowy) | Lista usterek, protokół odbioru, podłączenie mediów | Otrzymanie kluczy, mimo że przeniesienie tytułu własności nie nastąpi w najbliższym czasie |
| Przeniesienie tytułu własności | Wszelkie zaległe kwoty wraz z opłatami za przelew | Udzielono zezwoleń, usunięto wszelkie obciążenia, umowa została zamknięta | Opóźnienie w przekazaniu nieruchomości spowodowane zaległymi zobowiązanami dewelopera lub brakiem niezbędnych zezwoleń |
Po każdej płatności należy uzyskać od dewelopera pisemne potwierdzenie zawierające kwotę, datę, walutę, nieruchomość, której dotyczy płatność, oraz pozostałe saldo. Jeśli płatności dokonywane są przelewem bankowym, należy również zachować potwierdzenie przelewu wydane przez bank. Państwa prawnik powinien przechowywać kopie wszystkich tych dokumentów wraz z zarejestrowaną umową.
Rodzaje planów spłaty nieruchomości
Deweloperzy na Cyprze Północnym stosują kilka różnych modeli finansowania, a różnice między nimi mają istotny wpływ na całkowity koszt inwestycji i ryzyko finansowe. Przed porównaniem konkretnych projektów warto zapoznać się z każdym z tych modeli.
Raty bez odsetek
W przypadku wybranych nieruchomości na północy Cypru, zarówno tych w fazie projektu, jak i nowo wybudowanych, dostępne są bezpośrednie plany ratalne oferowane przez dewelopera. W ramach ogłoszonego planu 0% uzgodniona cena jest podzielona na początkową zaliczkę oraz zaplanowane raty, przy czym nie są naliczane żadne wyraźne odsetki. Cena w systemie ratalnym może jednak różnić się od ceny gotówkowej podanej przez dewelopera. Zawsze należy porównać całkowitą kwotę do zapłaty w ramach każdej opcji.
Długość okresu bezodsetkowego różni się w zależności od projektu i programu deweloperskiego; niektóre trwają jedynie przez okres budowy, podczas gdy inne obejmują dodatkowy okres po przekazaniu nieruchomości. Warunki ustala deweloper i mogą się one różnić nawet w przypadku poszczególnych lokali w ramach tej samej inwestycji, nie mówiąc już o różnych projektach.
Plany spłat po przekazaniu nieruchomości
Niektórzy deweloperzy oferują plany, w ramach których część ceny zakupu pozostaje do zapłaty po przekazaniu kluczy. Może to być atrakcyjne dla nabywców, którzy zamierzają wykorzystać dochody z wynajmu do spłaty kolejnych rat, lub dla tych, którzy potrzebują czasu na spieniężenie innych aktywów. Jednakże, Płatności po przekazaniu często wiążą się z dodatkowymi warunkami umownymi: nabywca może mieć nałożony zakaz sprzedaży lub przeniesienia własności nieruchomości do czasu uregulowania wszystkich rat, a niektóre umowy przewidują naliczanie odsetek od wszelkich zaległych kwot po upływie określonego terminu.
Zanim zgodzisz się na warunki obowiązujące po przekazaniu nieruchomości, upewnij się na piśmie, jakie dokładnie prawa przysługują Ci w odniesieniu do tej nieruchomości w okresie, gdy nadal trwają płatności — w tym czy możesz ją wynająć, czy prawo własności przechodzi natychmiast w momencie przekazania, czy dopiero po zaksięgowaniu ostatniej raty, oraz co się stanie, jeśli zalegniesz z płatnościami.
Finansowanie dla deweloperów i kredyty hipoteczne
Niewielka część deweloperów oferuje formalne warunki finansowania, które bardziej przypominają kredyt niż zakup ratalny: od salda naliczane są odsetki według określonej rocznej stopy procentowej, okres spłaty może znacznie wykraczać poza termin zakończenia budowy, a miesięczne raty są obliczane odpowiednio do tych warunków. Różni się to od nieoprocentowanego planu ratalnego tym, że łączna spłacana kwota przewyższa pierwotnie uzgodnioną cenę.
Kredyty hipoteczne Nieruchomości na Cyprze Północnym stanowią odrębną kategorię. Niektóre lokalne banki oferują produkty kredytów hipotecznych dla nabywców zagranicznych, jednak dostępność, kryteria kwalifikacyjne, wskaźniki wartości kredytu do wartości nieruchomości oraz stopy procentowe różnią się i nie są powszechnie dostępne. Nabywca zagraniczny nie powinien zakładać, że finansowanie bankowe będzie dostępne ani że jego koszt będzie porównywalny z kosztami produktów hipotecznych w jego kraju ojczystym. W tej kwestii wskazane jest skorzystanie z niezależnego doradztwa finansowego.
Czy plan spłat dla dewelopera to to samo co kredyt hipoteczny?
Nie. W ramach standardowego planu płatności dewelopera deweloper zgadza się na otrzymywanie ceny zakupu w ratach zgodnie z umową sprzedaży. W przypadku kredytu hipotecznego kredytodawca udziela finansowania na podstawie odrębnej umowy kredytowej, zazwyczaj pod warunkiem spełnienia wymogów dotyczących dochodów, wyceny nieruchomości, zabezpieczenia oraz kwalifikowalności.
Długoterminowa umowa o finansowaniu deweloperskim może przypominać kredyt, zwłaszcza jeśli naliczane są odsetki. Nazwa używana w materiałach marketingowych ma mniejsze znaczenie niż rzeczywiste warunki umowy, zabezpieczenia, całkowita kwota spłaty oraz środki zaradcze w przypadku braku spłat.
Porównanie opcji finansowania
| Sposób finansowania | Płatność z góry | Okres spłaty | Zainteresowanie | Główna zaleta | Główna wada |
|---|---|---|---|---|---|
| Nieoprocentowane raty dla deweloperów | Kaucja ustalona zgodnie z warunkami dewelopera (różni się w zależności od projektu) | Czas trwania budowy (a czasem nawet dłużej) | Brak opłat od ceny zakupu zgodnie z określonymi warunkami | Do uzgodnionej ceny nie doliczono żadnej wyraźnej marży finansowej | Wymaga znacznego wkładu kapitałowego z góry; cena ratalna może różnić się od ceny przy płatności gotówkowej; warunki różnią się w zależności od umowy |
| Raty po przekazaniu nieruchomości | Zależy od umowy | Poza przekazaniem, czasem nawet po latach | Często na początku nie ma żadnych; zainteresowanie może pojawić się później | Zmniejsza zapotrzebowanie na środki pieniężne przed zakończeniem projektu | Może ograniczyć sprzedaż lub wynajem do czasu uregulowania należności |
| Finansowanie przez dewelopera (z odsetkami) | Zależy od umowy | Zależy od umowy | Tak, zgodnie z uzgodnioną stawką | Niższy wkład początkowy niż w przypadku płatności gotówką w całości | Łączna kwota spłaty przewyższa cenę zakupu |
| Kredyt hipoteczny | Różni się w zależności od kredytodawcy | Zależy od banku, produktu i kwalifikowalności kredytobiorcy | Tak, według obowiązującej stawki | Może to być rozwiązanie długoterminowe; pozwala uwolnić kapitał | Z zastrzeżeniem spełnienia warunków kwalifikacyjnych, wyceny oraz kryteriów kredytodawcy |
| Zakup w całości za gotówkę | 100% ze środków własnych kupującego, płatne zgodnie z uzgodnionymi warunkami umowy | Brak | Brak | Najprostsza struktura; brak zaległych rat lub zobowiązań hipotecznych wynikających z umowy kupna | Wymaga pokrycia pełnej ceny zakupu ze środków własnych kupującego |
W przypadku nabywców dysponujących ograniczonymi oszczędnościami, ale stałym dochodem, nieoprocentowane raty rozłożone na dłuższy okres mogą złagodzić obciążenie płynności finansowej. Nabywcy dysponujący większymi rezerwami kapitałowymi powinni przeanalizować, czy pełna płatność gotówkowa, czy też wyższy zadatek zapewni im korzystniejszą pozycję umowną. Inwestorzy skupiający się na dochodach z wynajmu powinni zachować ostrożność, zakładając, że dochody te w sposób niezawodny pokryją pozostałe raty — stopy zwrotu z wynajmu i poziom wynajęcia nie są gwarantowane.
Przykłady planów spłat dla deweloperów na Cyprze Północnym
Poniższe przykłady pokazują, w jaki sposób różni deweloperzy konstruują swoje publikowane plany płatności. Nie muszą one być dostępne w przypadku każdej nieruchomości lub każdego nabywcy.
| Programista / przykład | Zdeponowana publikacja | Struktura rat |
|---|---|---|
| Grupa Döveç — kwalifikujące się projekty | 35% | Pozostała kwota 65% zgodnie z uzgodnionym dla projektu i jednostki harmonogramem spłat bez odsetek |
| Cyprus Constructions — wybrane projekty | 35% | Pozostało 65% do zakończenia budowy |
| Grupa Carrington — wybrane projekty | 35% lub 50% | Spłata pozostałej kwoty w ciągu około 12–36 miesięcy, w zależności od planu |
| Afik Group — przykład „Caesar Blue” | 30% | Raty rozłożone na okres do 36 miesięcy |
| Kensington na Cyprze — przykład K-Islands | Specyficzne dla projektu | Opublikowany harmonogram spłat bez odsetek na okres 24 miesięcy |
Źródła: strony internetowe deweloperów oraz opublikowane informacje o projektach, sprawdzone w październiku 2026 r. Oferty mogą ulec zmianie, wygasnąć lub dotyczyć wyłącznie wybranych lokali. Przed podjęciem decyzji na podstawie niniejszych warunków należy poprosić o aktualną pisemną wycenę.
Co należy porównać: Sama zaliczka to za mało. Zapytaj, czy raty będą nadal płatne po przekazaniu nieruchomości, czy istnieje możliwość uzyskania niższej ceny gotówkowej, czy terminy płatności zależą od postępów w budowie oraz kiedy może nastąpić przeniesienie tytułu własności.
Zapoznaj się z ofertą osiedli mieszkaniowych na Cyprze Północnym od dewelopera


 Gonyeli, Nikozja, Cypr Północny
 od 185 m²


Wpłaty i miesięczne raty
Kwota zaliczki i miesięczna rata to dwie wartości, na które większość nabywców zwraca uwagę w pierwszej kolejności. Jednak pełne zrozumienie sytuacji wymaga dokładniejszej analizy danych liczbowych, niż pozwala na to pojedyncza reklama.
The kaucja jest to część ceny zakupu, którą należy wpłacić przed podpisaniem umowy lub w momencie jej podpisania. Wymagania dotyczące wpłaty zaliczki są zazwyczaj określone w warunkach handlowych dewelopera, z zastrzeżeniem obowiązujących przepisów prawa, i odzwierciedlają potrzeby finansowe projektu, etap budowy oraz ówczesną sytuację rynkową. Wymagania dotyczące wpłaty zaliczki różnią się znacznie w zależności od dewelopera, projektu i poszczególnych lokali. Niektóre opublikowane plany deweloperów przewidują wpłatę zaliczki w wysokości około 30–50%, ale możliwe są również niższe lub wyższe kwoty. Kupujący powinni opierać się na aktualnej pisemnej ofercie dotyczącej konkretnej nieruchomości, a nie zakładać standardowej wysokości zaliczki obowiązującej na całym rynku. Zaliczka zazwyczaj nie podlega zwrotowi w przypadku wycofania się z umowy bez uzasadnionej przyczyny, dlatego przed dokonaniem płatności niezbędna jest weryfikacja prawna.
The saldo finansowane to po prostu cena zakupu pomniejszona o zaliczkę. Kwotę tę dzieli się przez liczbę rat, aby uzyskać wysokość regularnej raty. Większość planów bezodsetkowych opiera się na równych ratach miesięcznych, choć niektóre przewidują płatności kwartalne lub kwoty powiązane z osiągnięciem określonych etapów.
Aby zilustrować, jak te liczby sprawdzają się w praktyce, rozważmy trzy hipotetyczne scenariusze oparte na nieruchomości o cenie 150 000 funtów. Dane te mają charakter wyłącznie poglądowy i nie odzwierciedlają opublikowanych warunków żadnego konkretnego dewelopera. Nie obejmują one podatków, opłat prawnych ani żadnych innych kosztów wykraczających poza cenę zakupu.
Scenariusze spłaty nieruchomości o wartości 150 000 funtów
| Scenariusz | Kaucja | Saldo | Termin | Rata miesięczna | Łączna cena nieruchomości |
|---|---|---|---|---|---|
| A — lokata 30%, 36 miesięcy | £45,000 | £105,000 | 36 miesięcy | £2,916.67 | £150,000 |
| B — lokata 40%, 48 miesięcy | £60,000 | £90,000 | 48 miesięcy | £1,875.00 | £150,000 |
| C — lokata 50%, 24 miesiące | £75,000 | £75,000 | 24 miesiące | £3,125.00 | £150,000 |
Są to jedynie przykładowe wyceny, nie uwzględniające podatków, opłat prawnych ani żadnych dodatkowych kosztów. Nie odzwierciedlają one warunków żadnego konkretnego projektu ani dewelopera.
Ile gotówki potrzebujesz w ciągu pierwszych 12 miesięcy?
W przypadku nieruchomości o wartości 150 000 funtów zobowiązanie w pierwszym roku może się znacznie różnić, nawet jeśli całkowita cena zakupu jest identyczna.
| Scenariusz | Wpłata początkowa | Pierwsze 12 rat | Łącznie w pierwszym roku |
|---|---|---|---|
| A — 30%, 36 miesięcy | £45,000 | £35,000 | £80,000 |
| B — 40%, 48 miesięcy | £60,000 | £22,500 | £82,500 |
| C — 50%, 24 miesiące | £75,000 | £37,500 | £112,500 |
Obliczono na podstawie powyższych przykładowych harmonogramów płatności. Podane kwoty nie obejmują podatków, opłat prawnych i rejestracyjnych, kosztów przeliczenia waluty ani innych kosztów.
Co to oznacza? W scenariuszu B miesięczna rata jest najniższa, ale w pierwszym roku trzeba wpłacić 82 500 funtów. W scenariuszu A wymagana kwota wynosi 80 000 funtów, mimo wyższej miesięcznej raty. W scenariuszu C zobowiązanie w pierwszym roku jest największe i wynosi 112 500 funtów.
Przed wyborem planu oblicz wysokość wkładu własnego, wszystkie płatności należne w ciągu pierwszych 12 miesięcy oraz oddzielną rezerwę na koszty transakcyjne i nieprzewidziane wydatki.
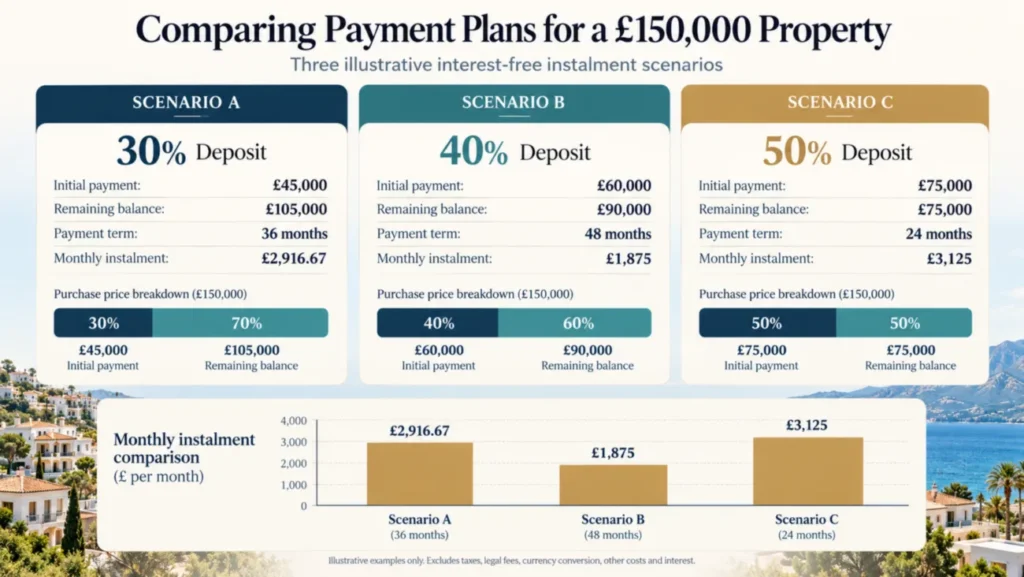
Liczby ujawniają coś, co nie zawsze wynika z materiałów promocyjnych: niższa miesięczna rata niekoniecznie oznacza korzystniejszą sytuację finansową. Scenariusz B charakteryzuje się najniższą miesięczną ratą i najdłuższym okresem spłaty, natomiast scenariusz C wymaga największego wkładu własnego, ale pozwala najszybciej spłacić saldo. Żadna z tych opcji nie jest obiektywnie lepsza — właściwy wybór zależy od tego, ile kapitału możesz przeznaczyć na poczet wkładu własnego, jakie obciążenie finansowe jest w stanie pokryć Twój miesięczny budżet oraz jak szybko chcesz stać się właścicielem nieruchomości wolnej od obciążeń.
Zanim porównasz plany płatności w ramach różnych projektów, oblicz całkowite zobowiązanie finansowe związane z każdym z nich — nie ograniczaj się tylko do miesięcznej raty. Plan, który wydaje się przystępny w ujęciu miesięcznym, może wymagać w ciągu pierwszych dwunastu miesięcy znacznie większego nakładu kapitałowego, niż się spodziewałeś.
Analizując harmonogram płatności dewelopera, poproś o pełny, pisemny wykaz: dokładną kwotę zaliczki, terminy płatności, wysokość rat oraz warunki, na jakich uregulowanie salda końcowego spowoduje przeniesienie tytułu własności lub przekazanie kluczy. Porozumienia ustne nie stanowią podstawy do zarządzania wieloletnim zobowiązaniem finansowym.
Zapoznaj się z ofertą niedrogich nieruchomości na Cyprze Północnym


Koszty wykraczające poza cenę zakupu
Cena zakupu i plan spłat określają koszt samej nieruchomości. Nie odzwierciedlają one jednak pełnego zobowiązania finansowego związanego z zakupem nieruchomości na Cyprze Północnym.
Koszty powstające w momencie zakupu lub w okresie zbliżonym do niego zazwyczaj obejmują:
- Opłata skarbowa w umowie sprzedaży, płatna według stawki określonej w obowiązujących przepisach i zazwyczaj wymagalna w krótkim terminie od podpisania umowy. Dokładną stawkę i podstawę obliczeń należy uzgodnić z prawnikiem, ponieważ przepisy mogą ulec zmianie i zależą od konkretnej transakcji.
- VAT (KDV): Sposób rozliczenia podatku VAT zależy od statusu podatkowego sprzedawcy, charakteru transakcji oraz obowiązujących przepisów. Nabywcy powinni uzyskać pisemne potwierdzenie, czy podatek VAT podlega naliczeniu, jaka stawka ma zastosowanie oraz czy jest on wliczony w podaną cenę zakupu.
- Opłaty za przeniesienie tytułu własności: Zależą one od statusu nabywcy, liczby i rodzaju nabywanych nieruchomości oraz przepisów obowiązujących w danym momencie. Przepisy dotyczące opłat zostały zmienione w październiku 2026 r. Nabywcy powinni uzyskać od swojego prawnika pisemne wyliczenie dotyczące konkretnej transakcji, w którym określone zostaną obowiązująca stawka, termin płatności oraz wszelkie kwoty należne przed formalnym przeniesieniem tytułu własności.
- Koszty obsługi prawnej dla niezależnego prawnika. Warunki te różnią się w zależności od kancelarii i zakresu zleconych czynności. Zlecenie sprawy prawnikowi, który nie reprezentuje dewelopera, nie jest kwestią wyboru — stanowi to praktyczną podstawę ochrony kupującego.
- Opłata rejestracyjna za umowę, w celu zarejestrowania umowy sprzedaży w odpowiednim rejestrze, co stanowi ważny środek zabezpieczający.
Niektóre podatki i opłaty mogą wymagać uregulowania przed zarejestrowaniem umowy sprzedaży, a nie mogą być odroczone do momentu przekazania nieruchomości lub przeniesienia tytułu własności. Terminy i podział tych płatności należy ustalić indywidualnie dla danej transakcji.
Koszty wynikające z umowy może obejmować opłatę rezerwacyjną, która nie jest odliczana od ceny zakupu, wszelkie opłaty za usługi lub składki na fundusz amortyzacyjny wymagane zgodnie ze strukturą zarządzania osiedlem, a także opłaty za podłączenie mediów, o ile nie są one już zainstalowane.
Koszty bieżące po zakończeniu prac obejmują opłaty za utrzymanie i usługi wspólnotowe, ubezpieczenie nieruchomości oraz wszelkie koszty związane z wyposażeniem lub wykończeniem nieruchomości, jeśli jest ona przekazywana w stanie surowym. Mogą również obowiązywać opłaty za zarządzanie, jeśli zlecisz osobie trzeciej wynajem, utrzymanie lub nadzór nad nieruchomością.
Podmiot prawnie odpowiedzialny za uiszczenie podatku lub opłaty może różnić się od podmiotu zobowiązanego umową do pokrycia tych kosztów. Przed podpisaniem umowy należy sprawdzić oba te podmioty.
Przeliczanie walut jest to koszt, który nabywcy czasami nie doceniają. Większość nieruchomości na Cyprze Północnym jest wyceniana w funtach brytyjskich, ale nabywcy uzyskujący dochody w euro lub dolarach amerykańskich będą ponosić koszty związane z kursem walutowym przy każdym przelewie. Obejmują one różnicę kursową między średnim kursem rynkowym a kursem stosowanym przez bank nabywcy, a także ewentualne opłaty za przelew. W okresie spłaty rat trwającym 36 lub 48 miesięcy wahania kursu walutowego mogą znacząco wpłynąć na rzeczywisty koszt każdej raty. Dane dotyczące kursów walutowych Banku Centralnego Cypru Północnego stanowi przydatny punkt odniesienia dla historycznych zmian kursów, jednak oficjalny kurs referencyjny nie jest tożsamy z kursem, jaki bank komercyjny zaoferuje w przypadku danej transakcji.
Szczegółowy wykaz obowiązujących podatków można znaleźć w naszym przewodniku pt. „Podatki od nieruchomości na Cyprze Północnym„.”
Najważniejsza kwestia praktyczna jest następująca: kwota miesięcznej raty podana w reklamie odzwierciedla strukturę rat ustaloną przez dewelopera, a nie całkowitą kwotę Twoich miesięcznych wydatków. Budżet oparty wyłącznie na podanym harmonogramie płatności nie pokryje rzeczywistych potrzeb finansowych.
Harmonogram płatności i przekazanie
Sposób rozłożenia rat w ramach planu spłat ma bezpośredni wpływ na poziom ponoszonego ryzyka, zwłaszcza gdy nieruchomość jest jeszcze w trakcie budowy.
Istnieją dwa ogólne podejścia. Harmonogramy o ustalonych terminach (powiązane z kalendarzem) wymagają dokonywania płatności w określonych terminach — na przykład pierwszego dnia każdego miesiąca — niezależnie od postępów w budowie. Zapewnia to nabywcom przewidywalne planowanie przepływów pieniężnych, ale powoduje pewien wewnętrzny konflikt: możesz być zobowiązany do dokonania zaplanowanej płatności, nawet jeśli realizacja inwestycji opóźnia się w stosunku do przewidywanego harmonogramu.
Harmonogramy oparte na kamieniach milowych (powiązane z postępem prac budowlanych) każdą płatność należy powiązać z zakończeniem określonego etapu: fundamentów, konstrukcji, dachu, wykończenia, przekazania. Zasadniczo oznacza to, że środki finansowe trafiają do dewelopera dopiero po osiągnięciu możliwego do zweryfikowania postępu prac. W praktyce wymaga to jasnego określenia w umowie, co oznacza każdy etap, w jaki sposób jest on potwierdzany oraz kto jest odpowiedzialny za jego weryfikację. Niezależna kontrola na kluczowych etapach stanowi dobrą praktykę i warto omówić tę kwestię z prawnikiem przed podpisaniem umowy.
Typowy przebieg budowy na etapie projektu może obejmować następujące etapy, choć dokładna kolejność i zakres poszczególnych etapów zależą od konkretnego projektu:
- Podpisanie umowy
- Fundamenty i prace przygotowawcze
- Rama konstrukcyjna
- Powłoka zewnętrzna (dach, okna)
- Wykończenie wnętrz i instalacje
- Odbiór budynku i usunięcie usterek
- Przekazanie kluczy nabywcy
- Przeniesienie tytułu własności (w tym momencie lub później, z zastrzeżeniem uzyskania niezbędnych zezwoleń i uregulowania wszelkich zaległych należności)
Przekazanie kluczy i formalne przeniesienie prawa własności to nie to samo zdarzenie. Nabywca może otrzymać klucze i zacząć korzystać z nieruchomości, zanim akt własności zostanie zarejestrowany na jego nazwisko. Okres między tymi wydarzeniami może trwać tygodnie, miesiące lub nawet dłużej, w zależności od tego, czy pozostały jeszcze do załatwienia jakieś pozwolenia, płatności lub formalności administracyjne. Nie jest to niczym niezwykłym na rynku północnocypryjskim, ale należy się z tym liczyć i zrozumieć tę sytuację przed podpisaniem umowy.
Płatności z ustalonym terminem a płatności oparte na kamieniach milowych
| Czynnik | Harmonogram z ustalonymi terminami | Harmonogram oparty na kamieniach milowych | Czynniki brane pod uwagę przez kupującego |
|---|---|---|---|
| Warunek uruchomienia płatności | Data kalendarzowa | Określony etap budowy | Podejście oparte na kamieniach milowych zmniejsza ryzyko poniesienia kosztów za prace, które nie zostały jeszcze wykonane |
| Przewidywalność | Wysoki — łatwe planowanie przepływów pieniężnych | Niższy — harmonogram zależy od przebiegu budowy | Harmonogramy z ustalonymi terminami ułatwiają planowanie budżetu |
| Skutki opóźnienia ze strony dewelopera | Kupujący nadal dokonuje płatności zgodnie z harmonogramem | W przypadku nieosiągnięcia kamienia milowego termin płatności może zostać odroczony (zgodnie z umową) | W umowie należy określić, co się stanie w przypadku opóźnień w realizacji poszczególnych etapów |
| Wymóg weryfikacji | Brak — oparte na dacie | Niezależna kontrola lub certyfikat dewelopera | Kupujący powinni zażądać przedstawienia dowodów przed dokonaniem płatności za osiągnięcie kolejnego etapu |
| Ryzyko sporów | Niski w odniesieniu do czynnika wyzwalającego; wyższy, jeśli prace budowlane utkną w martwym punkcie | Wyższa, jeśli definicja kamienia milowego jest niejednoznaczna | Niezwykle ważne jest jasne sformułowanie w umowie kryteriów dotyczących etapów realizacji |
Przykład: Harmonogram płatności za poszczególne etapy budowy
Poniższy przykład pokazuje, w jaki sposób można zorganizować zakup nieruchomości o wartości 150 000 funtów, tak aby płatności były powiązane z postępem prac budowlanych.
| Warunek uruchomienia płatności | Udział w cenie | Kwota | Łączna kwota wypłacona |
|---|---|---|---|
| Podpisanie umowy po przeprowadzeniu weryfikacji prawnej | 30% | £45,000 | £45,000 |
| Potwierdzone zakończenie budowy fundamentów | 15% | £22,500 | £67,500 |
| Potwierdzone zakończenie budowy szkieletu konstrukcyjnego | 20% | £30,000 | £97,500 |
| Zakończono prace związane z dachem, ścianami zewnętrznymi i oknami | 15% | £22,500 | £120,000 |
| Odbiór końcowy i uzgodnione warunki przekazania | 15% | £22,500 | £142,500 |
| Ostatni etap realizacji umowy | 5% | £7,500 | £150,000 |
To jedynie hipotetyczny przykład. Nie jest to opublikowana oferta deweloperska ani harmonogram płatności określony przepisami prawa.
Przed dokonaniem płatności raty związanej z postępem prac budowlanych należy zapytać, jakie dowody potwierdzają osiągnięcie danego etapu. Umowa powinna określać wymagane dokumenty, metodę kontroli, termin płatności oraz procedurę postępowania w przypadku, gdy nabywca zakwestionuje zakończenie prac.
Ważne: Wypłata ostatniej raty wynikającej z umowy nie gwarantuje automatycznie, że akt własności zostanie przekazany w tym samym czasie. Przekazanie tytułu własności może zależeć od uzyskania odrębnych zezwoleń, wymogów rejestracyjnych oraz innych zobowiązań.
Jeśli nadejdzie termin płatności określony w kalendarzu, a realizacja projektu ulegnie znacznemu opóźnieniu, dostępne opcje zależą od treści umowy oraz obowiązującego prawa. Opóźnienie w realizacji budowy niekoniecznie uprawnia nabywcę do wstrzymania zaplanowanych płatności. To, czy można wstrzymać płatności, rozwiązać umowę lub dochodzić odszkodowania, zależy od treści umowy, obowiązującego prawa oraz konkretnych okoliczności. Kupujący powinni zasięgnąć porady prawnej przed wstrzymaniem płatności raty, ponieważ takie działanie bez uzasadnionej podstawy może stanowić naruszenie umowy. Umowy regulujące kwestię opóźnień powinny określać dopuszczalne opóźnienia, środki zaradcze przysługujące kupującemu oraz warunki, na jakich każda ze stron może odstąpić od umowy. Umowy, które nie zawierają postanowień dotyczących opóźnień, stawiają kupującego w znacznie gorszej sytuacji.
Aby dowiedzieć się więcej o tym, czego można się spodziewać przy zakupie nieruchomości przed jej wybudowaniem, zapoznaj się z naszym przewodnikiem pt. „Zakup nieruchomości na etapie budowy na Cyprze Północnym„.”
Warunki dotyczące opóźnień w budowie, potwierdzania osiągnięcia etapów prac oraz zobowiązań płatniczych należy uzgodnić na piśmie przed podpisaniem umowy — a nie negocjować dopiero po pojawieniu się problemu. Niejasne sformułowania, takie jak „dołożenie wszelkich starań” czy „szacowane terminy zakończenia”, nie stanowią zabezpieczenia umownego.
Kontrola zgodności z prawem przed dokonaniem płatności
Żaden plan spłat, bez względu na to, jak atrakcyjne są jego miesięczne raty, nie zrekompensuje problemów prawnych związanych z daną nieruchomością. Dokładna weryfikacja przeprowadzona przed podpisaniem umowy — i przed dokonaniem płatności — jest najważniejszym etapem całej transakcji.
Sytuacja prawna na Cyprze Północnym wymaga szczególnej ostrożności. Terytorium to ma specyficzny status prawny na arenie międzynarodowej, różniący się od statusu Republiki Cypryjskiej, a prawa własności na wyspie mają złożoną historię. Posiadanie nieruchomości na Cyprze Północnym wiąże się z ryzykiem prawnym wykraczającym poza lokalne przepisy. Niektóre nieruchomości znajdują się na terenach, do których roszczenia zgłaszają osoby wysiedlone w 1974 roku. W zależności od historii nieruchomości i okoliczności transakcji nabywcy mogą stanąć w obliczu sporów dotyczących własności, postępowań w Republice Cypryjskiej lub prób egzekucji orzeczeń w innych jurysdykcjach. Niektóre transakcje dotyczące nieruchomości dokonywane bez zgody prawnie uznanego właściciela mogą również wiązać się z konsekwencjami karnymi zgodnie z ustawodawstwem Republiki Cypryjskiej. Wytyczne rządu Wielkiej Brytanii dotyczące zakup nieruchomości na Cyprze bezpośrednio odnosi się do tych zagrożeń i zaleca, aby nabywcy zasięgnęli niezależnej porady prawnej przed podjęciem decyzji. Niezależny prawnik powinien zbadać historię tytułu własności nieruchomości oraz wyjaśnić zagrożenia związane z konkretną nieruchomością, zanim nabywca przeznaczy na nią środki finansowe.
Twój prawnik powinien działać niezależnie w Twoim interesie i nie powinien jednocześnie reprezentować dewelopera ani sprzedającego w sposób powodujący konflikt interesów. Jeśli prawnika poleca Ci agent, przed powierzeniem mu sprawy sprawdź jego niezależność, kwalifikacje zawodowe oraz wszelkie ustalenia dotyczące polecenia lub wynagrodzenia.
O czym powinien zadbać Twój niezależny prawnik przed dokonaniem płatności:
- Status tytułu: Jaki rodzaj tytułu własności dotyczy tej nieruchomości? Jakie jest jego pochodzenie? Czy istnieją jakieś konkurencyjne roszczenia lub nierozstrzygnięte spory związane z tą działką?
- Uprawnienia prawne dewelopera do sprzedaży: Czy deweloper jest właścicielem gruntu, czy też posiada prawnie wiążącą umowę uprawniającą go do sprzedaży lokali?
- Obciążenia i zobowiązania: Czy na nieruchomości ciąży jakakolwiek hipoteka, obciążenie, zastaw lub roszczenie osoby trzeciej, które mogłoby wpłynąć na możliwość uzyskania przez nabywcę tytułu własności wolnego od obciążeń?
- Pozwolenia na planowanie i budowę: Czy inwestycja posiada odpowiednie zezwolenia? Czy zezwolenia są zgodne z tym, co jest budowane i sprzedawane?
- Rejestracja umowy: W przypadku nabywców zagranicznych zawierających nowe umowy kupna rejestracja należycie opieczętowanej umowy sprzedaży w odpowiednim okręgowym urzędzie katastralnym stanowi wymóg prawny, którego termin należy bezwzględnie przestrzegać. Zgodnie z dekretem z mocą ustawy nr 119/2026 obowiązująca procedura wymaga zazwyczaj zarejestrowania umowy oraz złożenia wniosku o zezwolenie na zakup w ciągu jednego miesiąca, wraz z uiszczeniem podatków i opłat wymaganych na tym etapie. Nieprzestrzeganie tych wymogów może skutkować automatycznym unieważnieniem umowy. W przypadku starszych umów mogą mieć zastosowanie inne przepisy przejściowe. Przed podpisaniem umowy niezależny prawnik powinien potwierdzić obowiązujące terminy, zobowiązania płatnicze oraz wymogi rejestracyjne.
- Pozwolenie na zakup: Zagraniczni nabywcy nieruchomości na Cyprze Północnym są zazwyczaj zobowiązani do złożenia wniosku o zezwolenie do odpowiedniego ministerstwa, zanim tytuł własności będzie mógł zostać przeniesiony na ich nazwisko. Czy procedura ta została już wszczęta? Jaki jest przewidywany harmonogram? Więcej szczegółów na ten temat można znaleźć w naszym przewodniku pt. „Zezwolenie na zakup nieruchomości na Cyprze Północnym„.”
- Warunki przeniesienia własności: Na jakich warunkach i w którym momencie umowa przewiduje przeniesienie prawa własności? Czy ma to miejsce w momencie przekazania nieruchomości, po dokonaniu ostatniej płatności, po otrzymaniu zezwolenia na zakup, czy też jest to kombinacja tych czynników?
- Ograniczenia dotyczące użytkowania lub utylizacji: Czy umowa ogranicza możliwość wynajęcia, sprzedaży lub innego rodzaju rozporządzenia nieruchomością przed dokonaniem ostatecznej płatności i przeniesieniem tytułu własności?
Odpowiednie oficjalne informacje proceduralne dla zagranicznych nabywców na Cyprze Północnym — w tym kwestie związane z wnioskami o zezwolenie na zakup — są publikowane przez Wydział ds. Nieruchomości Ministerstwa Spraw Wewnętrznych Cypru Północnego. Obowiązujące obecnie przepisy dotyczące nabywania nieruchomości zostały wprowadzone dekretem z mocą ustawy nr 119/2026, opublikowanym w Dzienniku Urzędowym nr 196 z dnia 6 października 2026 r., a związane z nimi przepisy dotyczące opłat zostały określone w Dzienniku Urzędowym nr 197 z dnia 7 października 2026 r. Państwa prawnik powinien zweryfikować przepisy obowiązujące w momencie przeprowadzania transakcji.
Zasada, o której warto zawsze pamiętać:
Wpłata ceny zakupu, fizyczne przejęcie nieruchomości oraz rejestracja praw własności to trzy odrębne zdarzenia. Każde z nich może mieć miejsce w innym czasie. Dopóki tytuł własności nie zostanie formalnie zarejestrowany na Twoje nazwisko, ochrona prawna, z której możesz korzystać, zależy od treści zarejestrowanej umowy — a nie tylko od tego, ile zapłaciłeś lub czy mieszkasz w tej nieruchomości.
Szczegółowe informacje na temat kategorii tytułów własności nieruchomości na Cyprze Północnym można znaleźć w naszym artykule pt. „Wyjaśnienie dotyczące aktów własności na Cyprze Północnym„.”
Pytania, które należy zadać niezależnemu prawnikowi przed wpłaceniem pierwszej zaliczki:
- Jaki rodzaj tytułu własności dotyczy tej nieruchomości i jakie jest jego pochodzenie?
- Czy prawo dewelopera do sprzedaży tej nieruchomości jest jasno określone pod względem prawnym i udokumentowane?
- Czy na tej nieruchomości są wpisane jakieś obciążenia, hipoteki lub roszczenia osób trzecich?
- Czy inwestycja uzyskała wszystkie wymagane pozwolenia na planowanie i budowę?
- Jaki jest ustawowy termin na zarejestrowanie mojej umowy, kto dokona rejestracji i kiedy otrzymam potwierdzenie w formie dokumentu?
- Jakie są dokładne warunki, na jakich następuje przeniesienie prawa własności na mnie?
- Jakie ograniczenia dotyczą korzystania ze nieruchomości lub jej zbycia w okresie, gdy zalegają płatności?
- Jakie są zasady dotyczące zezwolenia na zakup w przypadku nabywcy znajdującego się w mojej sytuacji?
- Jeśli deweloper popadnie w trudności finansowe lub projekt zostanie zarzucony, jakie zabezpieczenia wynikające z umowy mi przysługują?
Chcesz porównać oferty nieruchomości przed wpłaceniem zaliczki?
Podaj nam preferowaną lokalizację, budżet oraz przedział wysokości zaliczki. Cypria Homes pomoże Ci zawęzić wybór dostępnych nieruchomości i poprosić o pisemne harmonogramy płatności. Przed przeznaczeniem środków należy przeprowadzić niezależną weryfikację prawną.Porównaj dostępne nieruchomości
Ryzyko i postanowienia umowne
Zrozumienie ryzyka związanego z planami spłaty nieruchomości pomoże Ci zorientować się, na co zwrócić uwagę w umowie — a na co nie zgodzić się — zanim podejmiesz ostateczną decyzję.
Opóźnienie w budowie stanowi poważne ryzyko związane z zakupem nieruchomości na etapie projektu. Opóźnienia mogą wynikać z problemów wykonawcy, dostaw materiałów, komplikacji związanych z pozwoleniami na budowę lub sytuacji finansowej samego dewelopera. O ile umowa nie reguluje wyraźnie kwestii opóźnień, nabywca może mieć ograniczone możliwości dochodzenia swoich praw.
Niepowodzenie projektu jest to poważniejszy scenariusz. Jeśli deweloper napotka poważne trudności finansowe i budowa zostanie wstrzymana, nabywcy, którzy dokonali już znacznych wpłat, znajdą się w trudnej sytuacji. Nabywcy nie powinni zakładać, że ich wpłaty są chronione przez umowę powierniczą lub gwarancję rządową — mechanizmy takie nie są powszechne i nie można zakładać ich istnienia bez wyraźnego sprawdzenia w konkretnym projekcie. Środki ochrony dostępne dla nabywcy w takiej sytuacji zależą od treści umowy, tego, czy umowa została zarejestrowana, czy zapewniono jakiekolwiek zabezpieczenie oraz jakie aktywa posiada deweloper.
Opóźnienie w płatności ze strony kupującego zazwyczaj powoduje zastosowanie postanowień dotyczących kar przewidzianych w umowie. Mogą one obejmować określoną stopę procentową od zaległych kwot, formalny termin wypowiedzenia oraz, w ostateczności, klauzulę rozwiązującą, umożliwiającą deweloperowi rozwiązanie umowy. Umowa może przewidywać kary, potrącenia lub utratę należności po jej rozwiązaniu. Jednakże, To, czy dany przepis jest prawnie egzekwowalny, zależy od obowiązującego prawa, brzmienia umowy oraz okoliczności sporu. Kupujący powinni zlecić niezależną analizę tych klauzul, zamiast zakładać, że każda kara umowna będzie automatycznie wykonalna.
Zadanie — sprzedaż swoich praw wynikających z umowy innemu nabywcy przed sfinalizowaniem transakcji — może, ale nie musi być dozwolona na mocy umowy. Jeśli dokonujesz zakupu w celach spekulacyjnych z zamiarem przeniesienia praw przed przekazaniem nieruchomości, musi to być wyraźnie określone w umowie.
Ryzyko walutowe: Wahania kursów walutowych mogą mieć istotny wpływ na koszt wieloletniego planu ratalnego, gdy dochody nabywcy i płatności wynikające z umowy są wyrażone w różnych walutach. Nawet jeśli rata w funtach szterlingach pozostaje stała, jej koszt w walucie krajowej nabywcy może znacznie wzrosnąć lub spaść. Kupujący powinni poddać swój budżet testom warunków skrajnych pod kątem niekorzystnych zmian kursów walutowych, zamiast zakładać, że obecne kursy pozostaną niezmienne.
Klauzule umowy, które należy sprawdzić przed podpisaniem
- Warunki zwrotu kaucji: W jakich okolicznościach, o ile w ogóle, kaucja podlega zwrotowi? Jakie zawiadomienie lub procedura są wymagane?
- Postanowienia dotyczące opóźnień: Co uznaje się za dopuszczalne opóźnienie? Jakie środki prawne przysługują kupującemu w przypadku znacznego opóźnienia w realizacji projektu?
- Kara za opóźnienie w płatności: Jakie oprocentowanie ma zastosowanie? Po upływie jakiego okresu? Czy przed wypowiedzeniem umowy przewidziano okres karencji?
- Wypowiedzenie i utrata praw: Jeśli umowa zostanie rozwiązana przez dewelopera, jaką część wpłaconych środków odzyska nabywca?
- Warunki przeniesienia własności: Czy przeniesienie własności zależy wyłącznie od dokonania ostatecznej płatności, czy też od innych warunków, takich jak zezwolenie na zakup?
- Prawa do cesji: Czy można przenieść swoje prawa wynikające z umowy na innego nabywcę? Na jakich warunkach?
- Niewypłacalność dewelopera: Czy istnieje jakieś zabezpieczenie — rachunek powierniczy, poręczenie, gwarancja bankowa — które chroni wpłaty kupującego w przypadku upadłości dewelopera? (Nie należy zakładać, że takie zabezpieczenie istnieje; należy o to wyraźnie zapytać.)
- Zmiana warunków umowy: W jakich okolicznościach, o ile w ogóle, deweloper może zmienić specyfikację, rozkład pomieszczeń lub harmonogram realizacji?
- Ograniczenia po przekazaniu obiektu: Jeśli płatności będą kontynuowane po przekazaniu nieruchomości, jakie czynności związane z tą nieruchomością są zabronione?
- Rozstrzyganie sporów: Jakie prawo reguluje tę umowę i jaki mechanizm ma zastosowanie w razie sporu?
Aby zapoznać się z bardziej szczegółowym omówieniem kwestii ryzyka prawnego, zapoznaj się z naszym przewodnikiem pt. „Ryzyko związane z zakupem nieruchomości na Cyprze Północnym„.”
Wybór odpowiedniego planu płatności
Gdy już zrozumiesz zasady działania, rodzaje i ryzyko związane z różnymi planami, pojawia się pytanie, która struktura najlepiej odpowiada Twojej konkretnej sytuacji finansowej i celom.
Kupujący A — ograniczony kapitał początkowy
Jeśli Twoje oszczędności są niewielkie, ale Twoje dochody są stabilne, kluczowym wskaźnikiem, na który należy zwrócić uwagę, jest wysokość miesięcznej raty w stosunku do dochodu rozporządzalnego — a nie całkowita cena zakupu ani zaliczka wyrażona jako abstrakcyjny procent. Niższe wymagania dotyczące zaliczki ułatwiają wejście na rynek, ale dłuższy okres spłaty przy niższych miesięcznych ratach może sprawić, że zobowiązanie to będzie przez dłuższy czas przekraczać poziom, który jest dla nas komfortowy.
W przypadku tego profilu należy porównać łączną kwotę wymaganą w ciągu pierwszych dwunastu miesięcy w ramach różnych planów — wpłatę początkową wraz z ratami za pierwszy rok. To właśnie ta kwota, a nie sama miesięczna rata, odzwierciedla rzeczywiste początkowe obciążenie. Należy również wziąć pod uwagę: jeśli z jakiegokolwiek powodu dochody spadną, jakie są postanowienia umowy w przypadku opóźnienia lub braku spłaty raty?
Główne ryzyko: zobowiązania z tytułu miesięcznych płatności, które w przypadku zmiany okoliczności mogą stać się trudne do wywiązania się z nich. Powody, dla których warto wyjść poza model 0%: Podana stawka nominalna nie mówi nic o warunkach zwrotu środków, zabezpieczeniu na poszczególnych etapach realizacji projektu ani o tym, co się stanie, jeśli deweloper popadnie w trudności.
Kupujący B — większe oszczędności
Nabywcy dysponujący znacznym kapitałem stają przed innym dylematem: czy lepiej wpłacić wyższą zaliczkę, wynegocjować rabat przy płatności gotówkowej, czy też skorzystać z planu ratalnego i zachować kapitał na inne cele? Deweloper może być skłonny zaoferować obniżoną cenę w zamian za wyższą płatność z góry, zwłaszcza w przypadku gotowych lub prawie gotowych nieruchomości. Nawet przy oprocentowaniu 0% atrakcyjność finansowa planu ratalnego zależy od ceny w porównaniu z zakupem za gotówkę, harmonogramu płatności oraz alternatywnych sposobów wykorzystania kapitału przez nabywcę. Plan spłat może pomóc w zachowaniu płynności finansowej, natomiast płatność z góry może uprawniać do uzyskania zniżki. Obie opcje należy porównać pod kątem całkowitych kosztów i harmonogramów spłat.
Główne ryzyko: wpłacenie znacznej kwoty na rzecz projektu przed zakończeniem weryfikacji prawnej. Powody, dla których warto wyjść poza model 0%: Wyższa zaliczka może pozwolić na uzyskanie korzystniejszej ceny, ale tylko pod warunkiem, że sytuacja umowna i prawna jest stabilna.
Kupujący C — inwestor w nieruchomości na wynajem
Inwestor zamierzający wynająć nieruchomość powinien pogodzić harmonogram spłat z oczekiwanymi dochodami z wynajmu — i w swoich planach ściśle rozdzielić te dwie kwestie. Dochód z wynajmu nieruchomości na Cyprze Północnym nie jest gwarantowany, a jego wysokość zależy od stopnia wynajęcia, jakości zarządzania, sytuacji rynkowej oraz stanu nieruchomości. Przyjęcie prognozowanych dochodów z wynajmu jako źródła spłat rat wiąże się ze znacznym ryzykiem, jeśli nieruchomość pozostaje pusta, wymaga nieprzewidzianych prac konserwacyjnych lub nabywca nie ma prawa wynajmować nieruchomości na mocy obowiązującej umowy lub przepisów. Wynajem może podlegać ograniczeniom wynikającym z umowy kupna, regulaminu zarządzania osiedlem, wymogów licencyjnych lub innych obowiązujących przepisów. Nabywcy nie powinni zakładać, że odebranie kluczy automatycznie daje im nieograniczone prawo do wynajmowania nieruchomości.
Główne ryzyko: zakładając, że dochody z wynajmu nie zostaną osiągnięte na poziomie lub w terminie niezbędnym do obsługi bieżących płatności. Powody, dla których warto wyjść poza model 0%: Ograniczenia dotyczące wynajmu w okresie spłaty mogą oznaczać, że nieruchomość nie przynosi dochodu właśnie w okresie, w którym zobowiązania są największe.
Lokalizacja nieruchomości, którą rozważasz, będzie miała wpływ na jej praktyczne wykorzystanie, potencjalny popyt na wynajem oraz rynek odsprzedaży — czynniki omówione w naszym przewodniku po „Najlepsze lokalizacje do zakupu nieruchomości na Cyprze Północnym„.”
Jak kupować na raty
Poniższa procedura ma zastosowanie do większości zakupów na raty na Cyprze Północnym, choć konkretne etapy i ich kolejność będą zależały od szczegółów danej transakcji.
- Określ swój całkowity budżet. Zanim zaczniesz oglądać nieruchomości, ustal całkowitą kwotę, jaką możesz przeznaczyć na ten cel — nie tylko kwotę zadatku, ale łączny koszt obejmujący zadatek, wszystkie raty, podatki, opłaty prawne oraz koszty wymiany waluty. Dzięki temu unikniesz wyboru nieruchomości wyłącznie na podstawie wysokości miesięcznej raty.
- Porównaj dostępne nieruchomości i warunki płatności. W przypadku każdej nieruchomości, którą poważnie rozważasz, poproś deweloperów lub pośredników o pisemne harmonogramy spłat. Ustne podsumowanie nie wystarczy do planowania finansowego.
- Poproś o pisemny harmonogram spłat. Powinno to określać kwotę wpłaty i termin jej uiszczenia, daty i kwoty poszczególnych rat, walutę oraz warunki powodujące naliczenie salda końcowego. Jeśli harmonogram nie jest dostępny w formie pisemnej, samo to stanowi sygnał, na który warto zwrócić uwagę.
- Wyznaczyć niezależnego prawnika. Zanim zdecydujesz się na jakąkolwiek płatność, skorzystaj z pomocy niezależnego lokalnego prawnika, który działa w Twoim interesie i nie ma konfliktu interesów z deweloperem, sprzedającym ani pośrednikiem. Wstępną poradę prawną można uzyskać jeszcze przed wyjazdem na Cypr Północny, a nie ma potrzeby podpisywania umowy pod presją czasu.
- Przeprowadzić kompleksową weryfikację nieruchomości i dewelopera. Zanim wpłacisz kwotę bezzwrotną, Twój prawnik powinien sprawdzić stan tytułu własności, uprawnienia dewelopera, obciążenia, pozwolenia oraz postanowienia ochronne zawarte w umowie. Jeśli przed przeprowadzeniem pełnej analizy due diligence zaproponowano opłatę rezerwacyjną, zażądaj jasnych, pisemnych warunków zwrotu środków, upewnij się, kto jest depozytariuszem środków, i poproś swojego prawnika o przeanalizowanie tych ustaleń.
- Zapoznaj się z umową sprzedaży. Przeczytaj całą umowę, a nie tylko najważniejsze warunki. Zwróć szczególną uwagę na klauzule wymienione w poprzedniej sekcji. Poproś swojego prawnika o wyjaśnienie wszelkich postanowień, których nie rozumiesz.
- Sprawdź instrukcje dotyczące płatności oraz dane odbiorcy. Przed dokonaniem jakiejkolwiek przelewu należy zweryfikować dane bankowe odbiorcy za pośrednictwem niezależnego kanału komunikacji, np. dzwoniąc pod wcześniej zweryfikowany numer telefonu. Nie należy polegać wyłącznie na instrukcjach płatniczych otrzymanych pocztą elektroniczną lub za pośrednictwem komunikatorów. Oszustwa związane z przeniesieniem własności nieruchomości — polegające na przechwyceniu przez przestępców instrukcji płatniczych i zastąpieniu ich danymi własnego konta — stanowią znane ryzyko w międzynarodowych transakcjach dotyczących nieruchomości.
- Należy dokonywać płatności i przechowywać dokumentację. W przypadku każdej płatności należy uzyskać pisemne pokwitowanie od dewelopera oraz zachować potwierdzenie przelewu z banku. Dokumenty te stanowią dowód tego, co i kiedy zostało zapłacone.
- W stosownych przypadkach należy dopełnić formalności związane z przekazaniem i przeniesieniem własności. Gdy nieruchomość będzie gotowa i wszystkie niezbędne formalności zostaną dopełnione, weź udział w przekazaniu nieruchomości wraz ze swoim prawnikiem, przeprowadź kontrolę pod kątem usterek i upewnij się, że rozumiesz, jakie kroki pozostają do wykonania, zanim tytuł własności zostanie formalnie przeniesiony na Twoje nazwisko.
W przypadku nabywców dokonujących zakupu spoza Cypru Północnego międzynarodowe przelewy bankowe stanowią jedną z metod wykorzystywanych przy zakupie nieruchomości za granicą, jednak dostępność usług bankowych, kontrole zgodności, opłaty i wymagania dotyczące realizacji transakcji mogą się różnić. Przed ustaleniem terminów płatności należy upewnić się, że zarówno bank wysyłający, jak i bank odbiorczy są w stanie zrealizować planowaną transakcję. Twój bank lub bank odbiorczy mogą wymagać dodatkowej weryfikacji tożsamości oraz dokumentacji potwierdzającej pochodzenie środków.
Chcesz znaleźć nieruchomość na Cyprze Północnym z możliwością spłaty w ratach?
Zacznij od określenia budżetu, dostępnej kwoty wkładu własnego oraz preferowanego terminu spłaty. Pomożemy Ci porównać odpowiednie nieruchomości, z zastrzeżeniem aktualnej dostępności i warunków dewelopera.
Skorzystaj z spersonalizowanej oferty nieruchomości
Podsumowanie
Plan spłaty dostosowany do Twojej sytuacji to nie tylko ten, który oferuje najniższą miesięczną ratę lub najniższy reklamowany wkład własny. Odpowiedni plan uwzględnia równowagę między kwotą, jaką możesz wpłacić z góry, kwotą, którą jesteś w stanie regularnie przeznaczać co miesiąc, okresem, przez jaki czujesz się komfortowo z tym zobowiązaniem, oraz — co najważniejsze — tym, jak dobrze dana nieruchomość i umowa wytrzymują dokładną analizę.
Przed porównaniem głównych warunków płatności w poszczególnych projektach należy upewnić się, że podstawy prawne są solidne. Korzystny harmonogram rat w przypadku nieruchomości obciążonej problemami z tytułem własności, niezarejestrowanej umowy lub niewystarczającej ochrony przed opóźnieniami ze strony dewelopera nie stanowi dobrego rozwiązania za żadną cenę.
Porównaj całkowity koszt w całym okresie spłaty, uwzględnij podatki i opłaty, weź pod uwagę kurs waluty, jeśli Twoje dochody nie są w funtach szterlingach, oraz upewnij się na piśmie, co dzieje się w momencie przekazania nieruchomości, przy dokonaniu ostatniej płatności oraz przy przeniesieniu tytułu własności. Przed dokonaniem jakiejkolwiek płatności, która nie podlega pełnemu zwrotowi, skonsultuj umowę z niezależnym prawnikiem.
Warto współpracować z deweloperami i firmami oferującymi plany płatności, którzy są gotowi dostarczyć jasną dokumentację pisemną na każdym etapie oraz których warunki umowne odzwierciedlają przejrzystą transakcję między stronami działającymi w dobrej wierze. Jeśli warunki są niejasne, wywierana jest presja na szybkie podpisanie umowy lub dokumentacja pisemna pojawia się z opóźnieniem, są to sygnały, by zatrzymać się i zweryfikować sytuację, a nie powody do przyspieszenia działań.
Cypr Północny oferuje prawdziwą różnorodność rodzajów nieruchomości, lokalizacji i przedziałów cenowych — a także rynek nieruchomości, który wynagradza nabywców, którzy przed podjęciem decyzji poświęcają czas na zrozumienie, na co się decydują.
 Nieruchomości w Gruzji
 Nieruchomości w Czarnogórze
 Nieruchomości w Zjednoczonych Emiratach Arabskich
 Nieruchomości na Bali
 Nieruchomości w Tajlandii
 Nieruchomości w Hiszpanii
 Nieruchomości w Arabii Saudyjskiej
 Nieruchomości w Turcji
 Nieruchomości na Zanzibarze
 +90 533 888 29 50
 hello@cypria.homes
 Karsıyaka Sokak 8, Girne


 Pobierz katalog obiektów TOP-7