
 +90 533 888 29 50


Wenn Sie den Kauf einer Immobilie in Nordzypern in Erwägung ziehen, wird Ihnen als Erstes auffallen, dass viele Bauträger gestaffelte Zahlungsmodalitäten anbieten, anstatt den gesamten Kaufpreis im Voraus zu verlangen. Diese Zahlungspläne für Immobilien in Nordzypern ermöglichen es Käufern, zu Beginn eine Anzahlung zu leisten und den Restbetrag dann über einen Zeitraum von Monaten oder Jahren zu verteilen – oft zinsfrei. Der Vorteil liegt auf der Hand: Sie können sich eine Immobilie sichern und gleichzeitig Ihr Betriebskapital erhalten, und bei dem Kauf von Immobilien ab Plan können Sie bereits mit den Zahlungen beginnen, noch bevor das Gebäude überhaupt fertiggestellt ist.
Allerdings variieren die konkreten Bedingungen je nach Bauträger, Projekt und individueller Immobilie erheblich. Selbst ein als „zinsfrei“ bezeichneter Finanzierungsplan erfordert eine beträchtliche Anzahlung, und die monatlichen Raten sind nur ein Teil der gesamten finanziellen Verpflichtung. Steuern, Anwaltskosten, Eintragungsgebühren und Währungsumrechnungen können Ihre Ausgaben jeweils erheblich erhöhen. Zudem gibt es vertragliche und rechtliche Aspekte – insbesondere hinsichtlich des Zeitpunkts, zu dem Sie den physischen Besitz erlangen und zu dem das rechtliche Eigentum formell übergeht –, die sorgfältiger Prüfung bedürfen, bevor Geld den Besitzer wechselt.
In diesem Leitfaden wird erläutert, wie die verschiedenen Arten von Zahlungsplänen funktionieren, wie Sie Ihre tatsächlichen finanziellen Verpflichtungen berechnen, mit welchen zusätzlichen Kosten Sie rechnen müssen, welche rechtlichen Prüfungen vor Ihrer ersten Zahlung erfolgen müssen und wie Sie Zahlungspläne für verschiedene Projekte systematisch miteinander vergleichen können.
Zahlungspläne für Immobilien in Nordzypern auf einen Blick
Viele Bauträger in Nordzypern bieten Ratenzahlungspläne an, bei denen Käufer eine erste Anzahlung leisten und den restlichen Kaufpreis über die Bauzeit oder – bei ausgewählten Projekten – sogar über die Übergabe hinaus aufteilen können. Es gibt zinsfreie Zahlungspläne, doch die genauen Konditionen hängen von der jeweiligen Immobilie und dem Bauträger ab.
| Zentrale Frage | Was Käufer wissen sollten |
|---|---|
| Ersteinzahlung | In veröffentlichten Entwicklerbeispielen wird häufig 30–50% angegeben, doch handelt es sich hierbei nicht um einen marktweit verbindlichen Bereich. |
| Reservierungsgebühr | Einige Anbieter geben Preise von etwa 1.000 bis 5.000 Pfund an; die Rückerstattungsbedingungen variieren |
| Zinssatz | 0% zu den Ratenplänen der teilnahmeberechtigten Entwickler; bei anderen Finanzierungsmodellen können Zinsen anfallen |
| Laufzeit | Beispiele hierfür sind Laufzeiten von 24 bis 48 Monaten; bei ausgewählten Projekten sind auch längere Laufzeiten möglich |
| Zahlungshäufigkeit | Monatliche, vierteljährliche oder an Bauphasen gekoppelte Zahlungen |
| Währung | GBP wird häufig für Immobilienpreise und Verträge verwendet |
| Schlüssel vor der Restzahlung | Möglich im Rahmen ausgewählter Pläne für die Zeit nach der Übergabe, vorbehaltlich der vertraglichen Bestimmungen |
| Übertragung des Eigentumsrechts | Unabhängig von der Schlüsselübergabe und vorbehaltlich der Zahlung sowie der gesetzlichen und behördlichen Anforderungen |
| Sonstige Aufwendungen | Steuern, Rechtskosten, Registrierungsgebühren, Nebenkosten, Servicegebühren und Währungsumrechnung |
| Vorschriften für ausländische Käufer | Es gelten Beschaffungsbeschränkungen, die Registrierungspflicht für Verträge sowie die Vorschriften zur Kaufgenehmigung |
Beispiel: Bei einer Immobilie im Wert von 150.000 £ mit einer Anzahlung von 35% und 36 gleich hohen, zinsfreien Monatsraten beträgt die anfängliche Anzahlung 52.500 £ und die monatliche Rate 2.708,33 £, ohne zusätzliche Kaufnebenkosten.
Die Zahlen dienen lediglich der Veranschaulichung oder stammen aus veröffentlichten Beispielen von Bauträgern und stellen kein allgemeingültiges Angebot dar. Bitte überprüfen Sie den aktuellen schriftlichen Zeitplan und die rechtlichen Anforderungen für die jeweilige Immobilie, bevor Sie eine Zahlung leisten.
Finden Sie eine Immobilie mit einem Zahlungsplan, der zu Ihrem Budget passt
Vergleichen Sie die verfügbaren Immobilien nach Preis, Anzahlung und Laufzeit. Nennen Sie uns Ihr Budget und Ihren Wunschstandort, dann helfen wir Ihnen gerne dabei, passende Angebote zu prüfen.
Meine Immobilien finden
So funktionieren Zahlungspläne für Immobilien
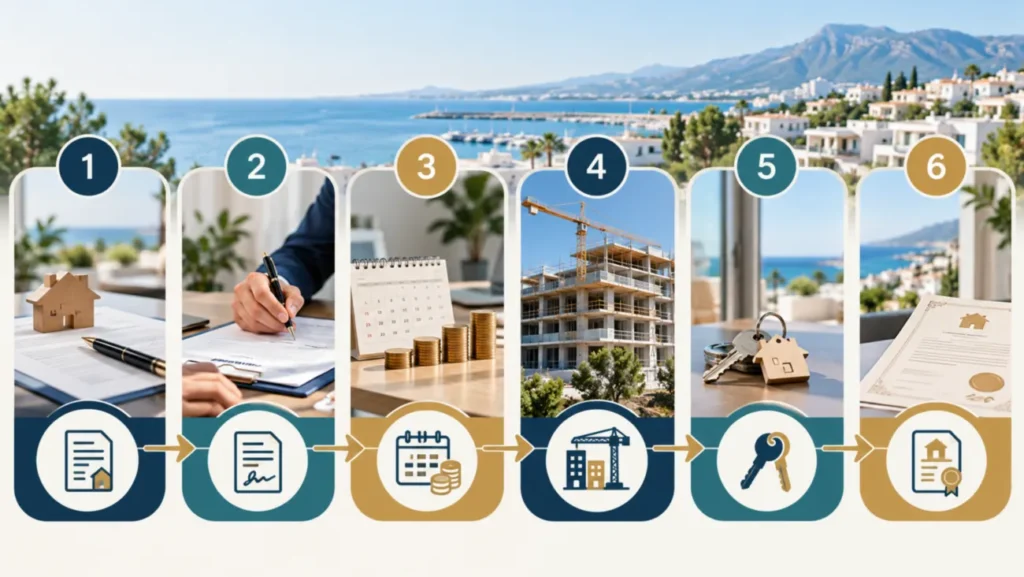
Wenn Sie in Nordzypern eine Immobilie finden, die Sie kaufen möchten, beginnt die Transaktion nicht mit einer einzigen großen Überweisung. Sie verläuft in mehreren Schritten, wobei jeder Schritt mit eigenen Zahlungs-, Dokumentations- und Überprüfungsanforderungen verbunden ist. Wenn Sie diesen Ablauf von Anfang an verstehen, können Sie Ihren Cashflow besser planen und vermeiden, dass Sie an einem entscheidenden Punkt unvorbereitet sind.
Der Prozess beginnt in der Regel mit einem Reservierungsgebühr — ein relativ geringer Betrag, oft einige Tausend Pfund oder ein gleichwertiger Betrag, der gezahlt wird, um die Immobilie vom Markt zu nehmen, während Sie und Ihr Anwalt die Bedingungen des Bauträgers prüfen. Dieser Betrag wird in der Regel vom Kaufpreis abgezogen, ist jedoch nicht immer rückerstattungsfähig, wenn Sie sich entscheiden, den Kauf nicht fortzusetzen; die genauen Bedingungen hängen vollständig von der Vereinbarung mit dem Bauträger ab.
Sobald die Reservierung bestätigt ist und Ihr Anwalt den Vertrag geprüft hat, gehen Sie weiter zum Anzahlung — manchmal auch als „Anzahlung“ bezeichnet. Hierbei handelt es sich um einen höheren Betrag, dessen genauer Prozentsatz in den Geschäftsbedingungen des Bauträgers festgelegt ist und je nach Projekt und Bauphase stark variieren kann. Nach Leistung der Anzahlung und Unterzeichnung des Kaufvertrags wird der Restbetrag aufgeteilt in Raten die in vereinbarten Abständen – monatlich, vierteljährlich oder in Abhängigkeit von Bauphasen – gezahlt werden, bis der gesamte Kaufpreis beglichen ist.
Die Schlüssel entgegennehmen — das Übergabe — ist ein vom rechtlichen Eigentumsübergang getrenntes Ereignis. Ein Käufer kann eine fertiggestellte Immobilie in Besitz nehmen und darin einziehen oder sie vermieten, während die Eigentumsurkunde noch nicht offiziell auf ihren Namen übertragen wurde. Zwischen diesen beiden Ereignissen können je nach Projekt, ausstehenden Zahlungen, dem Genehmigungsverfahren für ausländische Käufer und dem Verwaltungsstatus des Bauvorhabens Monate oder sogar noch mehr Zeit liegen. Weitere Informationen zum gesamten Kaufprozess finden Sie in unserem Leitfaden zu „So kaufen Sie eine Immobilie in Nordzypern„.
Phasen des Zahlungsplans
| Bühne | Was der Käufer bezahlt | Was ist zu überprüfen? | Hauptrisiko |
|---|---|---|---|
| Reservierung | Reservierungsgebühr (Pauschalbetrag) | Rückerstattungsbedingungen in schriftlicher Form | Bei Rücktritt erfolgt keine Rückerstattung |
| Vertragsunterzeichnung | Anzahlung (Prozentsatz variiert je nach Vertrag) | Rechtlicher Anspruch des Bauträgers, Vertragsbedingungen, Eintragungsabsicht | Zahlungen, die vor Abschluss der vollständigen rechtlichen Prüfungen geleistet wurden |
| Ratenzahlungszeitraum | Regelmäßige Zahlungen (monatlich oder meilensteinbasiert) | Der Baufortschritt bzw. die Termine entsprechen den vertraglichen Vereinbarungen | Versäumnis einer Zahlung, das eine Strafklausel oder eine Kündigungsklausel auslöst |
| Übergabe | Endsaldo oder fast endgültiger Saldo (je nach Vertrag unterschiedlich) | Mängelprotokoll, Fertigstellungsbescheinigung, Anschluss der Versorgungsleitungen | Schlüsselübergabe, ohne dass eine Eigentumsübertragung unmittelbar bevorsteht |
| Eigentumsübertragung | Etwaige ausstehende Beträge zuzüglich Überweisungsgebühren | Genehmigungen, offene Belastungen geklärt, Vertrag abgeschlossen | Die Übertragung verzögert sich aufgrund noch ausstehender Verpflichtungen des Bauträgers oder noch ausstehender Genehmigungen |
Lassen Sie sich nach jeder Zahlung vom Bauträger eine schriftliche Quittung ausstellen, in der der Betrag, das Datum, die Währung, die betreffende Immobilie und der Restbetrag bestätigt werden. Wenn die Zahlungen per Banküberweisung erfolgen, bewahren Sie auch die Überweisungsbestätigung Ihrer Bank auf. Ihr Anwalt sollte Kopien all dieser Dokumente zusammen mit Ihrem notariell beglaubigten Vertrag aufbewahren.
Arten von Zahlungsplänen für Immobilien
Bauträger in Nordzypern nutzen verschiedene Finanzierungsmodelle, deren Unterschiede erhebliche Auswirkungen auf Ihre Gesamtkosten und Ihr finanzielles Risiko haben. Es lohnt sich, jedes Modell genau zu verstehen, bevor Sie konkrete Projekte miteinander vergleichen.
Zinsfreie Ratenzahlung
Für ausgewählte Off-Plan- und Neubauobjekte in Nordzypern werden direkte Ratenzahlungspläne des Bauträgers angeboten. Im Rahmen eines unter der Kennnummer 0% beworbenen Plans wird der vereinbarte Preis in eine anfängliche Anzahlung und planmäßige Raten aufgeteilt, ohne dass ausdrücklich Zinsen berechnet werden. Der Preis bei Ratenzahlung kann jedoch vom Barpreis des Bauträgers abweichen. Vergleichen Sie stets den unter den jeweiligen Optionen zu zahlenden Gesamtbetrag.
Die Dauer des zinsfreien Zeitraums variiert je nach Projekt und Programm des Bauträgers; manche gelten nur für die Dauer der Bauphase, während andere sich über einen weiteren Zeitraum nach der Übergabe erstrecken. Die Bedingungen werden vom Bauträger festgelegt und können sich bereits zwischen einzelnen Einheiten desselben Bauvorhabens unterscheiden, ganz zu schweigen von unterschiedlichen Projekten.
Zahlungspläne nach der Übergabe
Einige Bauträger bieten Finanzierungsmodelle an, bei denen ein Teil des Kaufpreises erst nach der Schlüsselübergabe fällig wird. Dies kann für Käufer attraktiv sein, die beabsichtigen, die nachfolgenden Raten mit Mieteinnahmen zu begleichen, oder für diejenigen, die Zeit benötigen, um andere Vermögenswerte zu veräußern. Allerdings, Zahlungen nach der Übergabe sind oft mit zusätzlichen vertraglichen Bedingungen verbunden: Dem Käufer kann der Verkauf oder die Übertragung der Immobilie untersagt werden, bis alle Raten beglichen sind, und in einigen Verträgen werden Zinsen auf den Restbetrag erhoben, der nach Ablauf einer bestimmten Frist noch aussteht.
Bevor Sie einer Vereinbarung für die Zeit nach der Übergabe zustimmen, sollten Sie schriftlich genau klären, welche Rechte Sie während des Zeitraums, in dem noch Zahlungen anfallen, an der Immobilie haben – einschließlich der Frage, ob Sie diese vermieten dürfen, ob das Eigentumsrecht sofort bei der Übergabe oder erst nach Eingang der letzten Zahlung übergeht und was passiert, wenn Sie mit den Zahlungen in Verzug geraten.
Finanzierung für Bauträger und Hypotheken
Eine Minderheit der Bauträger bietet formelle Finanzierungsmodelle an, die eher einem Darlehen als einem gestaffelten Kauf ähneln: Auf den Restbetrag wird ein festgelegter Jahreszinssatz erhoben, die Laufzeit kann weit über die Fertigstellung des Bauvorhabens hinausgehen, und die monatlichen Zahlungen werden entsprechend berechnet. Dies unterscheidet sich von einem zinslosen Ratenzahlungsplan dadurch, dass der insgesamt zurückgezahlt Betrag den ursprünglich vereinbarten Preis übersteigt.
Hypotheken von Banken Immobilien in Nordzypern bilden eine eigene Kategorie. Einige lokale Banken bieten zwar Hypothekenprodukte für ausländische Käufer an, doch variieren Verfügbarkeit, Zulassungskriterien, Beleihungsquoten und Zinssätze und sind nicht für jedermann zugänglich. Ein ausländischer Käufer sollte nicht davon ausgehen, dass eine Bankfinanzierung verfügbar ist oder dass deren Kosten mit denen von Hypothekenprodukten in seinem Heimatland vergleichbar sind. Eine unabhängige Finanzberatung ist in diesem Zusammenhang ratsam.
Ist ein Zahlungsplan des Bauträgers dasselbe wie eine Hypothek?
Nein. Bei einem üblichen Zahlungsplan für Bauträger erklärt sich der Bauträger bereit, den Kaufpreis gemäß dem Kaufvertrag in Raten zu erhalten. Bei einer Bankhypothek gewährt ein Kreditgeber die Finanzierung im Rahmen eines separaten Kreditvertrags, der in der Regel an bestimmte Anforderungen hinsichtlich Einkommen, Wertermittlung, Sicherheiten und Bonität geknüpft ist.
Eine längerfristige Finanzierungsvereinbarung für Bauträger kann einem Darlehen ähneln, insbesondere wenn Zinsen anfallen. Die im Marketing verwendete Bezeichnung ist weniger wichtig als die tatsächlichen Vertragsbedingungen, die Sicherungsvereinbarungen, der Gesamtbetrag der Rückzahlung und die Rechtsbehelfe bei Zahlungsausfällen.
Finanzierungsmöglichkeiten im Vergleich
| Finanzierungsmethode | Vorauszahlung | Laufzeit | Interesse | Hauptvorteil | Größter Nachteil |
|---|---|---|---|---|---|
| Zinsfreie Ratenzahlungen für Bauträger | Die Höhe der Kaution richtet sich nach den Bedingungen des Bauträgers (variiert je nach Projekt) | Bauzeit (und manchmal auch darüber hinaus) | Keine Abzüge vom Kaufpreis gemäß den angegebenen Bedingungen | Auf den vereinbarten Preis wird kein expliziter Finanzierungsaufschlag aufgeschlagen | Erfordert einen erheblichen Kapitalaufwand im Voraus; der Ratenzahlungspreis kann vom Barpreis abweichen; die Bedingungen variieren je nach Vertrag |
| Ratenzahlungen nach der Übergabe | Je nach Vertrag unterschiedlich | Über die Übergabe hinaus, manchmal sogar Jahre | Oft zunächst keine; ein Interesse könnte sich später ergeben | Reduziert den vor Fertigstellung benötigten Kapitalbedarf | Der Verkauf oder die Vermietung kann bis zur Begleichung des Restbetrags eingeschränkt werden. |
| Finanzierung durch den Bauträger (verzinslich) | Je nach Vertrag unterschiedlich | Je nach Vertrag unterschiedlich | Ja, zum vereinbarten Preis | Geringere Anfangsinvestition als bei einer vollständigen Barzahlung | Die Gesamtrückzahlung übersteigt den Kaufpreis |
| Bankhypothek | Je nach Kreditgeber unterschiedlich | Hängt von der Bank, dem Produkt und der Bonität des Kreditnehmers ab | Ja, zum geltenden Satz | Möglicherweise langfristig; setzt Kapital frei | Vorbehaltlich der Berechtigung, der Wertermittlung und der Kriterien des Kreditgebers |
| Kauf vollständig in bar | 100% aus Eigenmitteln des Käufers, zahlbar gemäß den vereinbarten Vertragsbedingungen | Keine | Keine | Einfachste Struktur; keine ausstehenden Ratenzahlungen oder Hypothekenverpflichtungen im Rahmen des Kaufvertrags | Der gesamte Kaufpreis muss aus eigenen Mitteln des Käufers aufgebracht werden. |
Für Käufer mit begrenzten Ersparnissen, aber einem regelmäßigen Einkommen können zinsfreie Ratenzahlungen über einen längeren Zeitraum die Liquiditätslage entlasten. Käufer mit größeren Kapitalreserven sollten berechnen, ob eine vollständige Barzahlung oder eine höhere Anzahlung eine klarere Vertragslage schafft. Investoren, deren Schwerpunkt auf Mieteinnahmen liegt, sollten vorsichtig sein, wenn sie davon ausgehen, dass diese Einnahmen die ausstehenden Raten zuverlässig decken – Mietrenditen und Vermietungsquoten sind nicht garantiert.
Beispiele für Zahlungspläne von Bauträgern in Nordzypern
Die folgenden Beispiele veranschaulichen, wie verschiedene Bauträger ihre veröffentlichten Zahlungspläne gestalten. Sie gelten nicht unbedingt für jede Immobilie oder jeden Käufer.
| Entwickler / Beispiel | Veröffentlichte Einlage | Ratenzahlungsplan |
|---|---|---|
| Döveç-Gruppe – förderfähige Projekte | 35% | Die verbleibenden 65% gemäß einem für das Projekt und die Einheit vereinbarten zinsfreien Zahlungsplan |
| Cyprus Constructions – Ausgewählte Projekte | 35% | Noch 65% bis zur Fertigstellung der Bauarbeiten |
| Carrington Group – ausgewählte Projekte | 35% oder 50% | Restlaufzeit von etwa 12 bis 36 Monaten, je nach Tarif |
| Afik Group – Beispiel „Caesar Blue“ | 30% | Ratenzahlung über bis zu 36 Monate |
| Kensington Zypern – Beispiel „K-Islands“ | Projektspezifisch | Veröffentlichter zinsfreier Ratenzahlungsplan über 24 Monate |
Quellen: Websites der Bauträger und veröffentlichte Projektinformationen, Stand: Oktober 2026. Angebote können sich ändern, verfallen oder gelten nur für ausgewählte Einheiten. Fordern Sie ein aktuelles schriftliches Angebot an, bevor Sie sich auf diese Bedingungen verlassen.
Was soll verglichen werden: Die Anzahlung allein reicht nicht aus. Fragen Sie nach, ob nach der Übergabe weiterhin Ratenzahlungen anfallen, ob ein niedrigerer Barpreis möglich ist, ob die Zahlungstermine vom Baufortschritt abhängen und wann die Eigentumsurkunde übertragen werden kann.
Entdecken Sie die Wohnanlagen des Bauträgers in Nordzypern


 Gonyeli, Nikosia, Nordzypern
 von 185м²


Anzahlungen und monatliche Raten
Die Anzahlung und die monatliche Rate sind die beiden Zahlen, auf die die meisten Käufer als Erstes achten. Um sich jedoch ein umfassendes Bild zu machen, muss man die Zahlen genauer unter die Lupe nehmen, als es eine einzelne Anzeige zulässt.
Die Einzahlung ist der Anteil des Kaufpreises, den Sie vor oder bei Vertragsunterzeichnung zahlen. Die Anforderungen an die Anzahlung sind in der Regel in den Geschäftsbedingungen des Bauträgers festgelegt, unterliegen den geltenden gesetzlichen Bestimmungen und spiegeln den Finanzierungsbedarf des Projekts, den Baufortschritt sowie die aktuelle Marktlage wider. Die Anforderungen an die Anzahlung variieren stark je nach Bauträger, Projekt und Einzelobjekt. In einigen veröffentlichten Bauherrenplänen sind Anzahlungen in Höhe von etwa 30–50% vorgesehen, es können jedoch auch niedrigere oder höhere Beträge möglich sein. Käufer sollten sich auf ein aktuelles schriftliches Angebot für die jeweilige Immobilie stützen, anstatt von einer marktüblichen Standardanzahlung auszugehen. Die Anzahlung ist in der Regel nicht rückerstattbar, wenn Sie ohne triftigen Grund vom Vertrag zurücktreten; daher sind rechtliche Prüfungen vor der Zahlung unerlässlich.
Die finanzierter Saldo entspricht einfach dem Kaufpreis abzüglich der Anzahlung. Dieser Betrag wird durch die Anzahl der Raten geteilt, um die regelmäßige Zahlung zu ermitteln. Bei den meisten zinsfreien Finanzierungsmodellen werden gleichbleibende monatliche Raten gezahlt, bei einigen jedoch vierteljährliche Zahlungen oder an bestimmte Meilensteine gekoppelte Beträge.
Um zu veranschaulichen, wie sich die Zahlen in der Praxis auswirken, betrachten wir drei hypothetische Szenarien auf der Grundlage einer Immobilie zum Preis von 150.000 £. Diese Zahlen dienen lediglich der Veranschaulichung und stellen keine veröffentlichten Konditionen eines bestimmten Bauträgers dar. Steuern, Rechtskosten und alle anderen Kosten, die über den Kaufpreis hinausgehen, sind darin nicht enthalten.
Zahlungsszenarien für eine Immobilie im Wert von 150.000 £
| Szenario | Einzahlung | Saldo | Begriff | Monatliche Rate | Gesamtpreis der Immobilie |
|---|---|---|---|---|---|
| A — 30%-Einlage, 36 Monate | £45,000 | £105,000 | 36 Monate | £2,916.67 | £150,000 |
| B — 40%-Einlage, 48 Monate | £60,000 | £90,000 | 48 Monate | £1,875.00 | £150,000 |
| C — 50% Einlage, 24 Monate | £75,000 | £75,000 | 24 Monate | £3,125.00 | £150,000 |
Dies sind lediglich Beispiele zur Veranschaulichung, in denen Steuern, Rechtskosten und alle sonstigen Kosten nicht enthalten sind. Sie stellen keine Bedingungen für ein bestimmtes Projekt oder einen bestimmten Bauträger dar.
Wie viel Bargeld benötigen Sie in den ersten 12 Monaten?
Bei einer Immobilie im Wert von 150.000 £ kann die Verpflichtung im ersten Jahr erheblich variieren, selbst wenn der Gesamtkaufpreis identisch ist.
| Szenario | Ersteinzahlung | Die ersten 12 Raten | Gesamtbetrag im ersten Jahr |
|---|---|---|---|
| A — 30%, 36 Monate | £45,000 | £35,000 | £80,000 |
| B — 40%, 48 Monate | £60,000 | £22,500 | £82,500 |
| C — 50%, 24 Monate | £75,000 | £37,500 | £112,500 |
Berechnet anhand der oben aufgeführten Beispiel-Zahlungspläne. Die Angaben verstehen sich ohne Steuern, Rechts- und Zulassungsgebühren, Währungsumrechnungskosten und sonstige Kosten.
Was bedeutet das? Szenario B weist die niedrigste monatliche Rate auf, erfordert jedoch im ersten Jahr 82.500 £. Szenario A erfordert trotz der höheren monatlichen Rate 80.000 £. Szenario C weist mit 112.500 £ die höchste Belastung im ersten Jahr auf.
Bevor Sie sich für einen Tarif entscheiden, sollten Sie Ihre Anzahlung, alle in den ersten 12 Monaten fälligen Zahlungen sowie eine separate Rücklage für Transaktionskosten und unvorhergesehene Ausgaben berechnen.
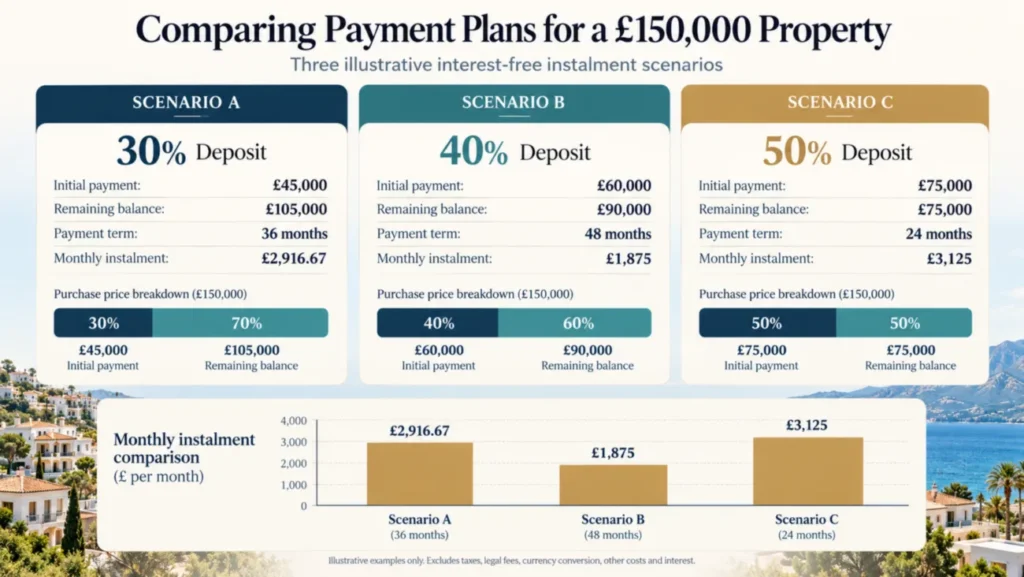
Die Zahlen zeigen etwas, was aus Werbematerialien nicht immer ersichtlich ist: Eine niedrigere monatliche Rate bedeutet nicht zwangsläufig eine günstigere finanzielle Lage.. Szenario B weist die niedrigste monatliche Rate und die längste Laufzeit auf, während Szenario C die höchste Anzahlung erfordert, den Restbetrag jedoch am schnellsten tilgt. Keine dieser Optionen ist objektiv besser – die richtige Wahl hängt davon ab, wie viel Kapital Sie im Voraus aufbringen können, welchen Cashflow Ihr monatliches Budget verkraften kann und wie schnell Sie die Immobilie unbelastet besitzen möchten.
Bevor Sie die Zahlungspläne verschiedener Projekte miteinander vergleichen, sollten Sie die gesamte finanzielle Belastung für jedes einzelne Projekt berechnen – nicht nur die monatliche Rate. Ein Plan, der auf monatlicher Basis überschaubar erscheint, kann in den ersten zwölf Monaten erheblich mehr Kapital erfordern, als Sie ursprünglich erwartet hatten.
Wenn Sie den Zahlungsplan eines Bauträgers prüfen, verlangen Sie eine vollständige schriftliche Aufschlüsselung: den genauen Anzahlungsbetrag, die Zahlungstermine, die Ratenbeträge sowie die Bedingungen, unter denen die Begleichung des Restbetrags die Übertragung des Eigentums oder die Übergabe der Schlüssel auslöst. Mündliche Vereinbarungen sind keine Grundlage für die Abwicklung einer mehrjährigen finanziellen Verpflichtung.
Werfen Sie einen Blick auf erschwingliche Immobilien in Nordzypern


Kosten über den Kaufpreis hinaus
Der Kaufpreis und der Zahlungsplan legen die Kosten für die Immobilie selbst fest. Sie geben jedoch nicht die gesamte finanzielle Belastung wieder, die mit einem Kauf in Nordzypern verbunden ist.
Kosten, die zum Zeitpunkt des Kaufs oder kurz davor anfallen Dazu gehören in der Regel:
- Stempelsteuer im Kaufvertrag festgelegt, zahlbar zu einem gemäß den geltenden Vorschriften festgelegten Satz und in der Regel innerhalb eines kurzen Zeitraums nach Vertragsunterzeichnung fällig. Der genaue Satz und die Berechnungsgrundlage sollten Sie mit Ihrem Anwalt abklären, da sich die Vorschriften ändern können und von der jeweiligen Transaktion abhängen.
- Mehrwertsteuer (KDV): Die mehrwertsteuerliche Behandlung hängt vom steuerlichen Status des Verkäufers, der Art des Geschäfts und den geltenden Rechtsvorschriften ab. Käufer sollten sich schriftlich bestätigen lassen, ob Mehrwertsteuer anfällt, welcher Satz gilt und ob diese im angegebenen Kaufpreis enthalten ist.
- Gebühren für die Übertragung von Eigentumsrechten: Diese hängen vom Status des Käufers, der Anzahl und Art der erworbenen Immobilien sowie von den zum jeweiligen Zeitpunkt geltenden Rechtsvorschriften ab. Die Gebührenvorschriften wurden im Oktober 2026 geändert. Käufer sollten sich von ihrem Anwalt eine schriftliche, auf die jeweilige Transaktion bezogene Aufstellung vorlegen lassen, aus der der anwendbare Satz, die Zahlungsfrist und etwaige vor der formellen Eigentumsübertragung fällige Beträge hervorgehen.
- Anwaltskosten für Ihren unabhängigen Anwalt. Diese variieren je nach Kanzlei und Umfang der Tätigkeit. Die Beauftragung eines Anwalts, der nicht den Bauträger vertritt, ist keine Option – sie ist die praktische Grundlage für den Käuferschutz.
- Vertragsregistrierungsgebühr, um Ihren Kaufvertrag bei der zuständigen Registerstelle eintragen zu lassen – dies ist eine wichtige Schutzmaßnahme.
Bestimmte Steuern und Gebühren müssen möglicherweise bereits vor der Eintragung des Kaufvertrags beglichen werden und können nicht bis zur Übergabe oder Eigentumsübertragung aufgeschoben werden. Der Zeitpunkt und die Aufteilung dieser Zahlungen sollten für die jeweilige Transaktion bestätigt werden.
Vertragskosten kann eine Reservierungsgebühr enthalten, die nicht vom Kaufpreis abgezogen wird, sowie etwaige Servicegebühren oder Beiträge zum Tilgungsfonds, die gemäß der Verwaltungsstruktur der Wohnanlage erforderlich sind, und Anschlussgebühren für Versorgungsleistungen, sofern diese nicht bereits vorhanden sind.
Laufende Kosten nach Fertigstellung Dazu gehören Instandhaltungs- und Gemeinschaftsgebühren, Gebäudeversicherung sowie alle Kosten im Zusammenhang mit der Einrichtung oder Ausstattung der Immobilie, falls diese als Rohbau übergeben wird. Es können außerdem Verwaltungsgebühren anfallen, wenn Sie einen Dritten mit der Vermietung, Instandhaltung oder Betreuung der Immobilie beauftragen.
Die Partei, die rechtlich für eine Steuer oder Gebühr haftet, kann sich von der Partei unterscheiden, die vertraglich zur Finanzierung verpflichtet ist. Beide müssen vor der Unterzeichnung überprüft werden.
Währungsumrechnung ist ein Kostenfaktor, den Käufer manchmal unterschätzen. Die meisten Immobilien in Nordzypern werden in britischen Pfund Sterling angeboten, doch Käufer, deren Einkommen in Euro oder US-Dollar erfolgt, müssen bei jeder Überweisung Wechselkurskosten tragen. Dazu gehören die Umrechnungsspanne zwischen dem Mittelkurs und dem von Ihrer Bank angewandten Kurs sowie möglicherweise Überweisungsgebühren. Über eine Laufzeit von 36 oder 48 Monaten können Wechselkursschwankungen die tatsächlichen Kosten jeder Rate erheblich verändern. Die Wechselkursdaten der Zentralbank von Nordzypern bietet einen nützlichen Anhaltspunkt für die historische Kursentwicklung, doch der offizielle Referenzkurs entspricht nicht dem Kurs, den eine Geschäftsbank für Ihre Transaktion anbieten wird.
Eine detaillierte Aufschlüsselung der anfallenden Steuern finden Sie in unserem Leitfaden zum Thema „Grundsteuern in Nordzypern„.
Der entscheidende praktische Punkt ist folgender: Der in einer Anzeige angegebene monatliche Ratenbetrag spiegelt die Ratenzahlungsstruktur des Bauträgers wider, nicht Ihre monatlichen Gesamtkosten.. Ein Budget, das sich ausschließlich auf den angekündigten Zahlungsplan stützt, wird den tatsächlichen Finanzbedarf nicht decken.
Zahlungsplan und Übergabe
Die Struktur der Raten innerhalb eines Zahlungsplans hat direkte Auswirkungen auf Ihr Risiko, insbesondere wenn sich die Immobilie noch im Bau befindet.
Es gibt zwei grundlegende Ansätze. Termingebundene (kalendergebundene) Zeitpläne sehen Zahlungen zu festgelegten Terminen vor – beispielsweise am ersten Tag jedes Monats –, unabhängig davon, wie die Bauarbeiten voranschreiten. Dies ermöglicht den Käufern eine vorhersehbare Liquiditätsplanung, führt jedoch zu einem strukturellen Spannungsverhältnis: Sie könnten verpflichtet sein, eine planmäßige Zahlung zu leisten, selbst wenn das Bauprojekt hinter dem vorgesehenen Zeitplan zurückliegt.
Meilensteinbasierte (baubezogene) Zeitpläne Binden Sie jede Zahlung an den Abschluss einer bestimmten Bauphase: Fundament, Rohbau, Dach, Ausbau, Übergabe. Grundsätzlich bedeutet dies, dass Gelder erst dann an den Bauträger fließen, wenn nachweisbare Fortschritte erzielt wurden. In der Praxis erfordert dies eine klare Definition im Vertrag, was jeder Meilenstein bedeutet, wie er bestätigt wird und wer für die Überprüfung verantwortlich ist. Eine unabhängige Begutachtung in entscheidenden Phasen ist bewährte Praxis und sollte vor der Unterzeichnung mit Ihrem Anwalt besprochen werden.
Ein typischer Ablauf bei einem Bauvorhaben nach Plan könnte die folgenden Phasen durchlaufen, wobei die genaue Reihenfolge und der jeweilige Umfang projektabhängig sind:
- Vertragsunterzeichnung
- Fundament und Grundarbeiten
- Tragrahmen
- Außenhülle (Dach, Fenster)
- Innenausbau und Versorgungsanschlüsse
- Fertigstellung des Gebäudes und Mängelbeseitigung
- Schlüsselübergabe an den Käufer
- Übertragung der Eigentumsurkunde (zu diesem Zeitpunkt oder später, vorbehaltlich der Genehmigungen und ausstehender Beträge)
Die Schlüsselübergabe und die formelle Eigentumsübertragung sind nicht ein und dasselbe Ereignis. Ein Käufer kann die Schlüssel erhalten und die Immobilie bereits nutzen, bevor die Eigentumsurkunde auf seinen Namen eingetragen ist. Die Zeitspanne zwischen diesen Ereignissen kann Wochen, Monate oder sogar noch länger betragen, je nachdem, ob noch Genehmigungen, Zahlungen oder behördliche Schritte ausstehen. Dies ist auf dem nordzyprischen Markt nicht ungewöhnlich, sollte jedoch vor der Unterzeichnung bedacht und verstanden werden.
Zahlungen zu festen Terminen vs. meilensteinbasierte Zahlungen
| Faktor | Zeitplan mit festen Terminen | Meilensteinbasierter Zeitplan | Überlegungen des Käufers |
|---|---|---|---|
| Zahlungsauslöser | Kalenderdatum | Festgelegte Bauphase | Ein meilensteinbasierter Ansatz verringert das Risiko, für noch nicht erbrachte Leistungen zu bezahlen |
| Vorhersehbarkeit | Hoch – einfacher Cashflow-Planung | Niedriger – der Zeitplan hängt von den Bauarbeiten ab | Zeitpläne mit festen Terminen lassen sich einfacher in die Budgetplanung einbeziehen |
| Auswirkungen von Verzögerungen seitens der Entwickler | Der Käufer zahlt weiterhin termingerecht | Die Zahlung kann aufgeschoben werden, wenn ein Meilenstein nicht erreicht wird (vorbehaltlich der Vertragsbedingungen) | Im Vertrag muss festgelegt werden, was geschieht, wenn Meilensteine verzögert werden |
| Überprüfungsanforderung | Keine – datumsgesteuert | Unabhängige Begutachtung oder Bescheinigung des Bauträgers | Käufer sollten vor einer Meilensteinzahlung Nachweise verlangen |
| Streitrisiko | Niedrig, was den Auslöser betrifft; höher, wenn die Bauarbeiten ins Stocken geraten | Höher, wenn die Definition des Meilensteins mehrdeutig ist | Eine klare Vertragsformulierung hinsichtlich der Meilensteinkriterien ist unerlässlich |
Beispiel: Zahlungsplan für Meilensteine im Bauwesen
Das folgende Beispiel zeigt, wie der Kauf einer Immobilie im Wert von 150.000 £ gestaltet werden könnte, wobei die Zahlungen an den Baufortschritt gekoppelt sind.
| Zahlungsauslöser | Preisanteil | Betrag | Kumulierte Auszahlungen |
|---|---|---|---|
| Vertragsunterzeichnung nach rechtlicher Prüfung | 30% | £45,000 | £45,000 |
| Bestätigte Fertigstellung des Fundaments | 15% | £22,500 | £67,500 |
| Fertigstellung des tragenden Rahmens bestätigt | 20% | £30,000 | £97,500 |
| Dach, Außenwände und Fenster fertiggestellt | 15% | £22,500 | £120,000 |
| Abnahmeprüfung und vereinbarte Übergabebedingungen | 15% | £22,500 | £142,500 |
| Letzter vertraglicher Meilenstein | 5% | £7,500 | £150,000 |
Dies ist lediglich ein hypothetisches Beispiel. Es handelt sich hierbei weder um ein veröffentlichtes Angebot des Bauträgers noch um einen gesetzlich vorgeschriebenen Zahlungsplan.
Bevor Sie eine an den Baufortschritt geknüpfte Rate zahlen, fragen Sie nach, welche Nachweise belegen, dass der Meilenstein erreicht wurde. Im Vertrag sollten die erforderlichen Unterlagen, die Abnahmemethode, die Zahlungsfrist sowie das Vorgehen für den Fall festgelegt sein, dass der Käufer die Fertigstellung bestreitet.
Das ist wichtig: Eine abschließende vertragliche Zahlung garantiert nicht automatisch, dass die Eigentumsurkunde gleichzeitig übertragen wird. Die Eigentumsübertragung kann von gesonderten Genehmigungen, Eintragungsvorschriften und anderen Verpflichtungen abhängen.
Wenn ein kalenderbasierter Zahlungstermin eintritt und sich das Projekt erheblich verzögert, hängen die Ihnen zur Verfügung stehenden Optionen vom Vertrag und dem anwendbaren Recht ab. Eine Verzögerung bei den Bauarbeiten berechtigt den Käufer nicht zwangsläufig dazu, geplante Zahlungen auszusetzen. Ob Zahlungen zurückgehalten, der Vertrag gekündigt oder Schadensersatz geltend gemacht werden kann, hängt von der Vereinbarung, dem anwendbaren Recht und den konkreten Umständen ab. Käufer sollten sich rechtlich beraten lassen, bevor sie eine Rate zurückhalten, da dies ohne triftigen Grund einen Vertragsbruch darstellen könnte. Verträge, die Verzögerungen regeln, sollten zulässige Verzögerungen, die dem Käufer zur Verfügung stehenden Rechtsbehelfe sowie die Bedingungen festlegen, unter denen jede der Parteien vom Vertrag zurücktreten kann. Verträge, die keine Bestimmungen zu Verzögerungen enthalten, versetzen den Käufer in eine deutlich schwächere Position.
Weitere Informationen dazu, was Sie beim Kauf einer Immobilie vor deren Fertigstellung erwartet, finden Sie in unserem Leitfaden zum Thema „Kauf einer Immobilie vom Plan weg in Nordzypern„.
Die Bedingungen bezüglich Bauverzögerungen, Meilensteinbestätigungen und Zahlungsverpflichtungen sollten vor Vertragsunterzeichnung schriftlich vereinbart werden – und nicht erst verhandelt werden, wenn bereits ein Problem aufgetreten ist. Vage Formulierungen wie „nach bestem Bemühen“ oder „voraussichtliche Fertigstellungstermine“ bieten keinen vertraglichen Schutz.
Rechtliche Überprüfungen vor der Zahlung
Kein Zahlungsplan, wie attraktiv seine monatlichen Raten auch sein mögen, kann ein rechtliches Problem mit der zugrunde liegenden Immobilie ausgleichen. Die Sorgfaltsprüfung, die Sie vor der Unterzeichnung – und vor der Zahlung – durchführen, ist der entscheidende Schritt in der gesamten Transaktion.
Die rechtlichen Rahmenbedingungen in Nordzypern erfordern besondere Sorgfalt. Das Gebiet hat einen spezifischen völkerrechtlichen Status, der sich von dem der Republik Zypern unterscheidet, und die Eigentumsverhältnisse auf der Insel weisen eine komplexe Geschichte auf. Der Erwerb von Immobilien in Nordzypern birgt rechtliche Risiken, die über die vor Ort geltenden Vorschriften hinausgehen. Einige Immobilien befinden sich auf Grundstücken, deren Besitz von Personen beansprucht wird, die 1974 vertrieben wurden. Je nach der Geschichte der Immobilie und den Umständen der Transaktion können Käufer mit Eigentumsstreitigkeiten, Verfahren in der Republik Zypern oder Versuchen zur Vollstreckung von Urteilen in anderen Rechtsordnungen konfrontiert werden. Bestimmte Transaktionen mit Immobilien, die ohne die Zustimmung des rechtlich anerkannten Eigentümers erfolgen, können nach dem Recht der Republik Zypern zudem strafrechtliche Konsequenzen nach sich ziehen. Die Leitlinien der britischen Regierung zu Immobilienkauf auf Zypern geht direkt auf diese Risiken ein und empfiehlt Käufern, unabhängigen Rechtsbeistand einzuholen, bevor sie eine Verpflichtung eingehen. Ein unabhängiger Rechtsanwalt sollte die Eigentumsgeschichte der Immobilie prüfen und die mit der jeweiligen Immobilie verbundenen Risiken erläutern, bevor der Käufer Geld bereitstellt.
Ihr Anwalt sollte unabhängig in Ihrem Interesse handeln und nicht gleichzeitig den Bauträger oder Verkäufer vertreten, da dies zu einem Interessenkonflikt führen würde. Wenn Ihnen ein Anwalt von einem Makler empfohlen wird, sollten Sie dessen Unabhängigkeit, berufliche Qualifikationen sowie etwaige Vermittlungs- oder finanzielle Vereinbarungen prüfen, bevor Sie ihn beauftragen.
Was Ihr unabhängiger Anwalt vor der Zahlung überprüfen sollte:
- Eigentumsstatus: Um welche Art von Eigentumsurkunde handelt es sich bei dieser Immobilie? Woher stammt sie? Gibt es konkurrierende Ansprüche oder ungeklärte Streitigkeiten im Zusammenhang mit dem Grundstück?
- Rechtliche Befugnis des Bauträgers zum Verkauf: Gehört das Grundstück dem Bauträger, oder verfügt er über eine rechtlich einwandfreie Vereinbarung, die ihn zum Verkauf der Wohnungen berechtigt?
- Belastungen und Abgaben: Ist das Grundstück mit einer Hypothek, einer Belastung, einem Pfandrecht oder einem Anspruch Dritter belastet, der die Fähigkeit des Käufers beeinträchtigen könnte, ein lastenfreies Eigentumsrecht zu erlangen?
- Bauplanungs- und Baugenehmigungen: Liegen für das Bauprojekt die erforderlichen Genehmigungen vor? Stimmen die Genehmigungen mit dem überein, was tatsächlich gebaut und verkauft wird?
- Registrierung von Verträgen: Für ausländische Käufer, die neue Kaufverträge abschließen, ist die Eintragung des ordnungsgemäß abgestempelten Kaufvertrags beim zuständigen Bezirksgrundbuchamt eine fristgebundene gesetzliche Verpflichtung. Gemäß dem Gesetzesdekret 119/2026 sieht das geltende Verfahren in der Regel vor, dass der Vertrag innerhalb eines Monats registriert und der Antrag auf Kaufgenehmigung eingereicht werden muss, zusammen mit der Zahlung der in dieser Phase erforderlichen Steuern und Gebühren. Die Nichteinhaltung dieser Frist kann zur automatischen Nichtigkeit des Vertrags führen. Für ältere Verträge können abweichende Übergangsbestimmungen gelten. Ihr unabhängiger Rechtsanwalt sollte vor der Unterzeichnung die geltenden Fristen, Zahlungsverpflichtungen und Eintragungsvorschriften bestätigen.
- Erlaubnis zum Kauf: Ausländische Käufer in Nordzypern müssen in der Regel beim zuständigen Ministerium eine Genehmigung beantragen, bevor eine Eigentumsurkunde auf ihren Namen übertragen werden kann. Wurde dieser Antrag bereits gestellt? Wie sieht der voraussichtliche Zeitplan aus? Weitere Einzelheiten hierzu finden Sie in unserem Leitfaden zum Thema „Kaufgenehmigung für Nordzypern„.
- Bedingungen für die Eigentumsübertragung: Unter welchen Bedingungen und zu welchem Zeitpunkt sieht der Vertrag den Eigentumsübergang vor? Erfolgt dieser bei der Übergabe, bei der Restzahlung, nach Erhalt der Kaufgenehmigung oder durch eine Kombination dieser Ereignisse?
- Einschränkungen bei der Verwendung oder Entsorgung: Schränkt der Vertrag Ihre Möglichkeit ein, die Immobilie zu vermieten, zu verkaufen oder anderweitig darüber zu verfügen, bevor die Restzahlung geleistet und das Eigentumsrecht übertragen wurde?
Die relevanten behördlichen Verfahrenshinweise für ausländische Käufer in Nordzypern – einschließlich Fragen im Zusammenhang mit Anträgen auf Kaufgenehmigungen – werden von der Abteilung für Immobilien des Innenministeriums von Nordzypern. Die derzeit geltenden Erwerbsvorschriften wurden durch das Gesetzesdekret 119/2026 eingeführt, das im Amtsblatt Nr. 196 vom 6. Oktober 2026 veröffentlicht wurde; die dazugehörigen Gebührenvorschriften sind im Amtsblatt Nr. 197 vom 7. Oktober 2026 festgelegt. Ihr Rechtsanwalt sollte die zum Zeitpunkt Ihrer Transaktion geltenden Bestimmungen überprüfen.
Ein Grundsatz, den man sich unbedingt vor Augen halten sollte:
Die Zahlung des Kaufpreises, die physische Inbesitznahme der Immobilie und die Eintragung des rechtlichen Eigentums sind drei voneinander getrennte Vorgänge. Jeder davon kann zu einem anderen Zeitpunkt stattfinden. Solange das Eigentumsrecht nicht offiziell auf Ihren Namen eingetragen ist, hängen die Ihnen zustehenden rechtlichen Schutzmaßnahmen davon ab, was in Ihrem eingetragenen Vertrag steht – und nicht einfach davon, wie viel Sie bezahlt haben oder ob Sie in der Immobilie wohnen.
Ausführliche Informationen zu den verschiedenen Arten von Eigentumsrechten in Nordzypern finden Sie in unserem Artikel zum Thema „Erläuterungen zu Grundbuchauszügen in Nordzypern„.
Fragen, die Sie Ihrem unabhängigen Anwalt stellen sollten, bevor Sie die erste Anzahlung leisten:
- Welche Art von Eigentumsurkunde liegt für diese Immobilie vor, und woher stammt sie?
- Ist das Recht des Bauträgers, diese Immobilie zu verkaufen, rechtlich eindeutig und dokumentiert?
- Sind auf dem Grundstück Belastungen, Hypotheken oder Ansprüche Dritter eingetragen?
- Liegen für das Bauvorhaben alle erforderlichen Planungs- und Baugenehmigungen vor?
- Wie lautet die gesetzliche Frist für die Registrierung meines Vertrags, wer führt die Registrierung durch und wann erhalte ich einen schriftlichen Nachweis?
- Unter welchen genauen Bedingungen geht das Eigentumsrecht auf mich über?
- Welche Einschränkungen gelten für meine Nutzung oder Veräußerung der Immobilie, solange noch Zahlungen ausstehen?
- Wie sieht es in meinem Fall mit der Kaufgenehmigung für einen Käufer aus?
- Welche vertraglichen Schutzmaßnahmen stehen mir zur Verfügung, falls der Bauträger in finanzielle Schwierigkeiten gerät oder das Projekt aufgegeben wird?
Möchten Sie Immobilien vergleichen, bevor Sie eine Anzahlung leisten?
Teilen Sie uns Ihren Wunschstandort, Ihr Budget und die Höhe der Anzahlung mit. Cypria Homes kann Ihnen dabei helfen, eine Vorauswahl der verfügbaren Immobilien zu treffen und schriftliche Zahlungspläne anzufordern. Bevor Sie Mittel bereitstellen, sollten unabhängige rechtliche Prüfungen durchgeführt werden.Verfügbare Immobilien vergleichen
Risiken und Vertragsklauseln
Wenn Sie die mit Ratenzahlungsmodellen für Immobilien verbundenen Risiken verstehen, können Sie besser erkennen, worauf Sie bei einem Vertrag achten sollten – und wo Sie sich wehren sollten –, bevor Sie eine Verpflichtung eingehen.
Bauverzögerung ist ein erhebliches Risiko bei dem Kauf von Immobilien vom Plan weg. Verzögerungen können durch Probleme mit dem Bauunternehmer, der Materialversorgung, planerische Komplikationen oder die finanzielle Lage des Bauträgers selbst entstehen. Sofern der Vertrag Verzögerungen nicht ausdrücklich regelt, hat der Käufer möglicherweise nur begrenzte Rechtsmittel.
Projektmisserfolg ist ein schwerwiegenderes Szenario. Wenn ein Bauträger in erhebliche finanzielle Schwierigkeiten gerät und die Bauarbeiten eingestellt werden, geraten Käufer, die bereits erhebliche Zahlungen geleistet haben, in eine schwierige Lage. Käufer sollten nicht davon ausgehen, dass ihre Zahlungen durch eine Treuhandvereinbarung oder eine staatliche Garantie geschützt sind – solche Mechanismen sind nicht allgemein üblich und können ohne ausdrückliche Überprüfung im konkreten Projekt nicht als gegeben vorausgesetzt werden. Die Schutzmaßnahmen, die einem Käufer in dieser Situation zur Verfügung stehen, hängen davon ab, was im Vertrag festgelegt ist, ob der Vertrag registriert ist, ob Sicherheiten gestellt wurden und über welche Vermögenswerte der Bauträger verfügt.
Zahlungsverzug des Käufers löst in der Regel die im Vertrag festgelegten Vertragsstrafen aus. Dazu können ein festgelegter Zinssatz für überfällige Beträge, eine formelle Kündigungsfrist und letztendlich eine Kündigungsklausel gehören, die es dem Bauträger ermöglicht, den Vertrag zu kündigen. Ein Vertrag kann Vertragsstrafen, Abzüge oder den Verfall von Zahlungen nach einer Kündigung vorsehen. Allerdings, Ob eine bestimmte Bestimmung rechtlich durchsetzbar ist, hängt vom anwendbaren Recht, vom Wortlaut der Vereinbarung und von den Umständen des Rechtsstreits ab. Käufer sollten diese Klauseln von unabhängiger Seite prüfen lassen, anstatt davon auszugehen, dass jede Vertragsstrafe automatisch durchsetzbar ist.
Aufgabe — Der Verkauf Ihres vertraglichen Anspruchs an einen anderen Käufer vor der Fertigstellung — kann vertraglich zulässig sein oder auch nicht. Wenn Sie spekulativ kaufen, mit der Absicht, den Anspruch vor der Übergabe abzutreten, muss dies im Vertrag ausdrücklich geregelt sein.
Währungsrisiko: Wechselkursschwankungen können die Kosten eines mehrjährigen Ratenzahlungsplans erheblich beeinflussen, wenn das Einkommen des Käufers und die vertraglich vereinbarten Zahlungen auf unterschiedliche Währungen lauten. Selbst wenn die Raten in Pfund Sterling feststehen, können sich deren Kosten in der Heimatwährung des Käufers erheblich erhöhen oder verringern. Käufer sollten ihr Budget einem Stresstest unterziehen, um es auf ungünstige Wechselkursschwankungen zu prüfen, anstatt davon auszugehen, dass die aktuellen Kurse bestehen bleiben.
Vertragsklauseln, die vor der Unterzeichnung zu prüfen sind
- Bedingungen für die Rückerstattung der Kaution: Unter welchen Umständen, falls überhaupt, wird die Kaution zurückerstattet? Welche Frist oder welches Verfahren ist erforderlich?
- Verzögerungsklauseln: Was gilt als akzeptable Verzögerung? Welche Rechtsmittel stehen dem Käufer zu, wenn das Projekt erheblich in Verzug gerät?
- Verzugsgebühr: Welcher Zinssatz gilt? Nach welchem Zeitraum? Gibt es eine Nachfrist, bevor eine Kündigung ausgesprochen werden kann?
- Kündigung und Verfall: Wenn der Vertrag vom Bauträger gekündigt wird, wie viel von dem bereits gezahlten Geld erhält der Käufer zurück?
- Bedingungen für die Eigentumsübertragung: Ist die Übertragung ausschließlich von der endgültigen Zahlung abhängig oder auch von anderen Bedingungen wie beispielsweise der Kaufgenehmigung?
- Abtretungsrechte: Können Sie Ihre vertragliche Position auf einen anderen Käufer übertragen? Unter welchen Bedingungen?
- Insolvenz eines Bauträgers: Gibt es eine Regelung – Treuhandkonto, Bürgschaft, Bankgarantie –, die die Zahlungen des Käufers schützt, falls der Bauträger in Zahlungsverzug gerät? (Gehen Sie nicht davon aus, dass dies der Fall ist; fragen Sie ausdrücklich danach.)
- Änderung der Vertragsbedingungen: Unter welchen Bedingungen, falls überhaupt, kann der Bauträger die Spezifikation, den Grundriss oder den Zeitplan für die Fertigstellung ändern?
- Beschränkungen nach der Übergabe: Wenn die Zahlungen über die Übergabe hinaus fortgesetzt werden, was dürfen Sie dann mit der Immobilie nicht tun?
- Streitbeilegung: Welches Recht ist auf den Vertrag anwendbar, und welche Regelung gilt im Falle einer Streitigkeit?
Eine ausführlichere Erörterung des rechtlichen Risikos finden Sie in unserem Leitfaden zum Thema „Risiken beim Kauf einer Immobilie in Nordzypern„.
Die Wahl des richtigen Zahlungsplans
Sobald Sie die Funktionsweise, die verschiedenen Arten und die Risiken der unterschiedlichen Vorsorgepläne verstanden haben, stellt sich die Frage, welche Struktur zu Ihrer individuellen finanziellen Situation und Ihren Zielen passt.
Käufer A – Begrenztes Startkapital
Wenn Ihre Ersparnisse zwar bescheiden sind, Ihr Einkommen aber stabil ist, Die entscheidende Kennzahl, auf die Sie achten sollten, ist die monatliche Rate im Verhältnis zu Ihrem verfügbaren Einkommen. — nicht der Gesamtkaufpreis oder die Anzahlung als abstrakter Prozentsatz. Eine geringere Anzahlung erleichtert zwar den Einstieg, doch eine längere Laufzeit mit niedrigeren monatlichen Raten kann dazu führen, dass die finanzielle Belastung über einen längeren Zeitraum hinausgeht, als es angenehm ist.
Vergleichen Sie bei diesem Profil den Gesamtbetrag, der in den ersten zwölf Monaten bei den verschiedenen Tarifen anfällt – also die Anzahlung plus die Raten des ersten Jahres. Diese Zahl – und nicht nur die monatliche Rate – gibt Aufschluss über die tatsächliche anfängliche Belastung. Bedenken Sie außerdem: Wenn Ihr Einkommen aus irgendeinem Grund sinkt, wie sieht dann die vertragliche Situation aus, falls Sie eine Zahlung versäumen oder verspätet leisten?
Hauptrisiko: monatliche Zahlungsverpflichtungen, die bei einer Änderung der Umstände nur noch schwer zu erfüllen sind. Gründe, über 0% hinauszuschauen: Der angegebene Zinssatz sagt nichts über die Rückzahlungsbedingungen, den Meilensteinschutz oder darüber aus, was passiert, wenn der Bauträger in Schwierigkeiten gerät.
Käufer B – Größere Ersparnisse
Käufer, die über beträchtliches Kapital verfügen, stehen vor einer anderen Frage: Ist es besser, eine höhere Anzahlung zu leisten, einen Barzahlungsrabatt auszuhandeln oder den Ratenzahlungsplan zu nutzen und Kapital für andere Zwecke zu behalten? Ein Bauträger ist möglicherweise bereit, bei einer höheren Vorauszahlung einen Preisnachlass zu gewähren, insbesondere bei fertiggestellten oder fast fertiggestellten Objekten. Selbst bei einem Zinssatz von 0% hängt die finanzielle Attraktivität eines Ratenzahlungsplans vom Preis im Vergleich zu einem Barkauf, dem Zeitpunkt der Zahlungen und den alternativen Verwendungsmöglichkeiten des Kapitals des Käufers ab. Ein Ratenzahlungsplan kann die Liquidität sichern, während bei einer Vorauszahlung möglicherweise ein Preisnachlass gewährt wird. Beide Optionen sollten anhand ihrer Gesamtkosten und Zahlungspläne verglichen werden.
Hauptrisiko: eine hohe Anzahlung für ein Projekt zu leisten, bevor die rechtlichen Prüfungen abgeschlossen sind. Gründe, über 0% hinauszuschauen: Eine höhere Vorauszahlung könnte zwar zu einem günstigeren Preis führen, jedoch nur, wenn die vertragliche und rechtliche Situation solide ist.
Käufer C – Investor im Bereich Mietimmobilien
Ein Investor, der die Immobilie vermieten möchte, muss den Tilgungsplan mit den erwarteten Mieteinnahmen abgleichen – und beide Aspekte bei seiner Planung strikt voneinander trennen. Mieteinnahmen aus Immobilien in Nordzypern sind nicht garantiert, und diese schwanken je nach Auslastung, Qualität der Verwaltung, Marktlage und Zustand der Immobilie. Die Verwendung der prognostizierten Mieteinnahmen als angenommene Quelle für die Ratenzahlungen birgt ein erhebliches Risiko, falls die Immobilie leer steht, unerwartete Instandhaltungsmaßnahmen erforderlich werden oder es dem Käufer gemäß dem geltenden Vertrag oder den geltenden Vorschriften nicht gestattet ist, die Immobilie zu vermieten. Die Vermietung kann durch den Kaufvertrag, die Verwaltungsordnung der Wohnanlage, Genehmigungsvorschriften oder andere geltende Regelungen eingeschränkt sein. Käufer sollten nicht davon ausgehen, dass sie mit der Schlüsselübergabe automatisch ein uneingeschränktes Recht zur Vermietung der Immobilie erhalten.
Hauptrisiko: unter der Annahme, dass die Mieteinnahmen nicht in der Höhe oder zum Zeitpunkt erzielt werden, die zur Deckung der laufenden Zahlungen erforderlich sind. Gründe, über 0% hinauszuschauen: Beschränkungen bei der Vermietung während des Zahlungszeitraums können dazu führen, dass die Immobilie gerade in dem Zeitraum, in dem die Verpflichtungen am höchsten sind, keine Erträge abwirft.
Die Lage der Immobilie, für die Sie sich interessieren, hat Einfluss auf ihre praktische Nutzbarkeit, die potenzielle Mietnachfrage und den Wiederverkaufsmarkt – Faktoren, die in unserem Leitfaden zum Thema „Die besten Gegenden für den Kauf einer Immobilie in Nordzypern„.
So kaufen Sie auf Raten ein
Der folgende Ablauf gilt für die meisten Ratenkäufe in Nordzypern, wobei die genauen Schritte und deren Reihenfolge von der jeweiligen Transaktion abhängen.
- Legen Sie Ihr Gesamtbudget fest. Bevor Sie sich Immobilien ansehen, sollten Sie den Gesamtbetrag festlegen, den Sie dafür aufwenden können – nicht nur die Anzahlung, sondern die Summe aus Anzahlung, allen Raten, Steuern, Rechtskosten und Wechselkursgebühren. So vermeiden Sie, dass Sie sich bei der Auswahl einer Immobilie allein von der monatlichen Belastung leiten lassen.
- Vergleichen Sie die verfügbaren Immobilien und Zahlungsbedingungen. Fordern Sie von Bauträgern oder Maklern schriftliche Zahlungspläne für jede Immobilie an, die Sie ernsthaft in Betracht ziehen. Eine mündliche Zusammenfassung reicht für die Finanzplanung nicht aus.
- Fordern Sie einen schriftlichen Zahlungsplan an. Darin sollten der Anzahlungsbetrag und das Fälligkeitsdatum, die einzelnen Raten sowie deren Fälligkeitstermine und Beträge, die Währung sowie die Bedingungen, die zur Zahlung des Restbetrags führen, festgelegt sein. Liegt kein schriftlicher Zahlungsplan vor, ist dies an sich schon ein beachtenswertes Anzeichen.
- Beauftragen Sie einen unabhängigen Anwalt. Beauftragen Sie einen unabhängigen Anwalt vor Ort, der Ihre Interessen vertritt und in keinem Interessenkonflikt mit dem Bauträger, Verkäufer oder Makler steht, bevor Sie sich zu einer Zahlung verpflichten. Eine erste rechtliche Beratung ist bereits vor Ihrer Reise nach Nordzypern möglich, und es besteht keine Notwendigkeit, einen Vertrag unter Zeitdruck zu unterzeichnen.
- Führen Sie umfassende Überprüfungen der Immobilie und des Bauträgers durch. Ihr Anwalt sollte die Eigentumsverhältnisse, die Befugnisse des Bauträgers, etwaige Belastungen, Genehmigungen und die Schutzklauseln des Vertrags prüfen, bevor Sie einen nicht rückerstattbaren Betrag zahlen. Falls vor Abschluss einer umfassenden Due-Diligence-Prüfung eine Reservierungsgebühr verlangt wird, verlangen Sie klare schriftliche Rückerstattungsbedingungen, klären Sie, wer die Gelder verwahrt, und lassen Sie die Vereinbarung von Ihrem Anwalt prüfen.
- Prüfen Sie den Kaufvertrag. Lesen Sie den gesamten Vertrag durch, nicht nur die wichtigsten Bedingungen. Achten Sie besonders auf die im vorigen Abschnitt genannten Klauseln. Bitten Sie Ihren Anwalt, Ihnen alle Bestimmungen zu erklären, die Sie nicht verstehen.
- Überprüfen Sie die Zahlungsanweisungen und die Angaben zum Empfänger. Bevor Sie eine Überweisung vornehmen, überprüfen Sie die Bankverbindung des Empfängers über einen unabhängigen Kommunikationskanal, beispielsweise durch einen Anruf unter einer zuvor verifizierten Telefonnummer. Verlassen Sie sich nicht ausschließlich auf Zahlungsanweisungen, die Sie per E-Mail oder über Messaging-Apps erhalten haben. Betrug bei Immobiliengeschäften – bei dem Kriminelle Zahlungsanweisungen abfangen und durch ihre eigenen Kontodaten ersetzen – ist ein bekanntes Risiko bei internationalen Immobilientransaktionen.
- Zahlungen vornehmen und Belege aufbewahren. Lassen Sie sich für jede Zahlung eine schriftliche Quittung vom Bauträger ausstellen und bewahren Sie die Überweisungsbestätigung Ihrer Bank auf. Diese Unterlagen dienen als Nachweis darüber, was wann bezahlt wurde.
- Erledigen Sie gegebenenfalls alle Formalitäten im Zusammenhang mit der Übergabe und dem Eigentumswechsel. Sobald die Immobilie bezugsfertig ist und alle erforderlichen Schritte abgeschlossen sind, nehmen Sie gemeinsam mit Ihrem Anwalt an der Übergabe teil, führen Sie eine Mängelbegehung durch und vergewissern Sie sich, dass Sie wissen, welche Schritte noch zu erledigen sind, bevor das Eigentumsrecht offiziell auf Ihren Namen übertragen wird.
Für Käufer, die von außerhalb Nordzyperns kaufen, sind internationale Banküberweisungen eine Möglichkeit für den Erwerb von Immobilien im Ausland; allerdings variieren die Verfügbarkeit der Bankdienstleistungen, die Compliance-Prüfungen, die Gebühren und die Bearbeitungsanforderungen. Vergewissern Sie sich, dass sowohl die sendende als auch die empfangende Bank die geplante Transaktion abwickeln können, bevor Sie sich auf Zahlungsfristen festlegen. Möglicherweise werden von Ihrer Bank oder der empfangenden Bank zusätzliche Identitätsprüfungen und Nachweise über die Herkunft der Mittel verlangt.
Sind Sie bereit, eine Immobilie in Nordzypern auf Raten zu erwerben?
Beginnen Sie mit Ihrem Budget, Ihrer verfügbaren Anzahlung und Ihrer bevorzugten Zahlungsfrist. Wir helfen Ihnen dabei, passende Immobilien zu vergleichen, vorbehaltlich der aktuellen Verfügbarkeit und der Bedingungen des Bauträgers.
Erhalten Sie eine individuell auf Sie zugeschnittene Immobilienauswahl
Abschließende Gedanken
Ein Finanzierungsplan, der zu Ihrer Situation passt, ist nicht einfach derjenige mit der geringsten monatlichen Rate oder der niedrigsten beworbenen Anzahlung. Der richtige Plan berücksichtigt ein Gleichgewicht zwischen dem, was Sie im Voraus bezahlen können, dem, wozu Sie sich jeden Monat zuverlässig verpflichten können, der Dauer, über die Sie die Verpflichtung gerne tragen möchten, und – was entscheidend ist – der Frage, wie gut die zugrunde liegende Immobilie und der Vertrag einer genauen Prüfung standhalten.
Bevor Sie die wichtigsten Zahlungsbedingungen verschiedener Projekte miteinander vergleichen, sollten Sie sicherstellen, dass die rechtlichen Grundlagen solide sind. Ein günstiger Ratenzahlungsplan für eine Immobilie mit Eigentumsrechtsproblemen, ein nicht registrierter Vertrag oder unzureichender Schutz vor Verzögerungen seitens des Bauträgers sind unter keinen Umständen ein gutes Ergebnis.
Vergleichen Sie die Gesamtkosten über die gesamte Laufzeit der Ratenzahlung, berücksichtigen Sie Steuern und Gebühren, berücksichtigen Sie Wechselkursschwankungen, falls Ihr Einkommen nicht in Pfund Sterling erfolgt, und lassen Sie sich schriftlich bestätigen, was bei der Übergabe, bei der Restzahlung und bei der Eigentumsübertragung geschieht. Lassen Sie den Vertrag von einem unabhängigen Anwalt prüfen, bevor Sie Zahlungen leisten, die nicht vollständig rückerstattbar sind.
Die Entwickler und Zahlungsmodelle, mit denen es sich lohnt zusammenzuarbeiten, sind diejenigen, die bereit sind, in jeder Phase klare schriftliche Unterlagen vorzulegen, und deren Vertragsbedingungen eine unkomplizierte Transaktion zwischen Parteien widerspiegeln, die in gutem Glauben handeln. Sind die Bedingungen vage, wird Druck ausgeübt, schnell zu unterschreiben, oder lassen schriftliche Unterlagen auf sich warten, sind dies Anzeichen dafür, innezuhalten und die Sachlage zu überprüfen, anstatt die Schritte zu beschleunigen.
Nordzypern bietet eine echte Vielfalt an Immobilienarten, Standorten und Preisklassen – sowie einen Immobilienmarkt, der Käufer belohnt, die sich die Zeit nehmen, sich vor einer Kaufentscheidung gründlich zu informieren.
 Immobilien in Georgien
 Immobilien in Montenegro
 Immobilien in den VAE
 Immobilien auf Bali
 Immobilien in Thailand
 Immobilien in Spanien
 Immobilien in Saudi-Arabien
 Immobilien in der Türkei
 Immobilien auf Sansibar
 +90 533 888 29 50
 hello@cypria.homes
 Karsıyaka Sokak 8, Girne


 Katalog der TOP-7-Objekte abrufen