
 +90 533 888 29 50


Pokud uvažujete o koupi nemovitosti na Severním Kypru, jednou z prvních věcí, které si všimnete, je, že mnoho developerů nabízí splátkové kalendáře namísto požadavku na uhrazení celé kupní ceny předem. Tyto splátkové plány pro nemovitosti na Severním Kypru umožňují kupujícím zaplatit na začátku zálohu a zbývající částku rozložit na několik měsíců či let – často bez úroků. Výhoda je zřejmá: můžete si zajistit nemovitost a zároveň si ponechat provozní kapitál, a v případě nákupu nemovitosti ve fázi projektu můžete začít splácet ještě před dokončením stavby.
Konkrétní podmínky se však mezi jednotlivými developery, projekty a nemovitostmi značně liší. I u plánu označeného jako „bezúročný“ je třeba uhradit značnou počáteční platbu a měsíční splátky představují pouze část celkového finančního závazku. Daně, právní poplatky, náklady na registraci a směnné kurzy mohou každý z těchto faktorů významně navýšit vaše výdaje. Existují také smluvní a právní aspekty – zejména pokud jde o to, kdy získáte fyzické držení nemovitosti a kdy dojde k formálnímu převodu právního vlastnictví –, kterým je třeba věnovat pečlivou pozornost ještě předtím, než dojde k jakékoli finanční transakci.
V této příručce se dozvíte, jak fungují různé typy platebních plánů, jak vypočítat své skutečné finanční závazky, s jakými dodatečnými náklady je třeba počítat, jaké právní kontroly je nutné provést před první platbou a jak systematicky porovnávat plány v rámci různých projektů.
Přehled splátkových plánů pro nemovitosti na Severním Kypru
Mnoho developerů na Severním Kypru nabízí splátkové plány, které kupujícím umožňují zaplatit počáteční zálohu a zbývající část kupní ceny rozložit na dobu výstavby nebo, u vybraných projektů, i na období po předání nemovitosti. K dispozici jsou bezúročné splátkové plány, přesné podmínky však závisí na konkrétní nemovitosti a developerovi.
| Klíčová otázka | Co by měli kupující vědět |
|---|---|
| Počáteční vklad | Ve zveřejněných příkladech od vývojářů se obvykle uvádí rozsah 30–50%, nejedná se však o povinný rozsah platný pro celý trh |
| Rezervační poplatek | Někteří vývojáři uvádějí částky přibližně 1 000–5 000 liber; podmínky vrácení peněz se liší |
| Úroková sazba | 0% se týká splátkových plánů u oprávněných developerů; u jiných způsobů financování mohou být účtovány úroky |
| Doba splácení | Mezi příklady patří 24–48 měsíců, u vybraných projektů jsou k dispozici i dlouhodobější plány |
| Četnost plateb | Měsíční, čtvrtletní platby nebo platby při dosažení jednotlivých milníků výstavby |
| Měna | GBP se běžně používá při stanovování cen nemovitostí a v kupních smlouvách |
| Klíče před konečnou platbou | Možné v rámci vybraných plánů po předání, v souladu se smlouvou |
| Převod vlastnického práva | Nezávisle na předání klíčů a s výhradou uhrazení platby, splnění právních požadavků a získání povolení |
| Ostatní výdaje | Daně, právní poplatky, registrační poplatky, poplatky za služby, provozní poplatky a kurzové rozdíly |
| Požadavky na zahraniční kupující | Platí omezení týkající se pořizování, registrace smluv a pravidla pro povolení k nákupu |
Příklad: U nemovitosti v hodnotě 150 000 £ s akontací 35% a 36 stejnými bezúročnými měsíčními splátkami činí počáteční akontace 52 500 £ a měsíční splátka 2 708,33 £, bez dalších nákladů spojených s koupí.
Údaje mají pouze ilustrativní charakter nebo jsou převzaty z publikovaných příkladů developerů; nejedná se o univerzální nabídku. Před provedením platby si ověřte aktuální písemný harmonogram a právní požadavky týkající se konkrétní nemovitosti.
Najděte si nemovitost s platebním plánem, který odpovídá vašemu rozpočtu
Porovnejte dostupné nemovitosti podle ceny, výše zálohy a doby splácení. Sdělte nám svůj rozpočet a preferovanou lokalitu a my vám pomůžeme vybrat vhodné nabídky.
Najít mé nemovitosti
Jak fungují splátkové plány na nemovitosti
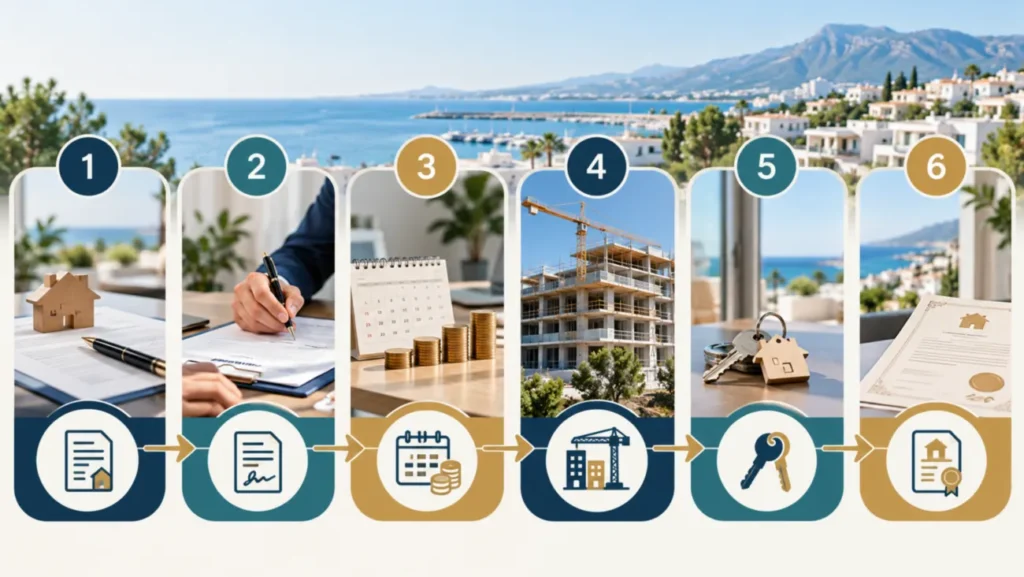
Když na Severním Kypru najdete nemovitost, kterou chcete koupit, transakce nezačíná jediným velkým převodem. Probíhá v několika fázích, z nichž každá má své vlastní požadavky na platby, dokumentaci a ověření. Pokud tuto posloupnost pochopíte hned od začátku, pomůže vám to naplánovat si peněžní toky a vyhnout se tomu, abyste v kritickém okamžiku nebyli nepřipraveni.
Tento proces obvykle začíná tím, že rezervační poplatek — relativně malá částka, často několik tisíc liber nebo ekvivalent, která se vyplácí za to, že se nemovitost stáhne z trhu, zatímco vy a váš právník posuzujete podmínky developera. Tato částka se obvykle odečítá z kupní ceny, ale není vždy vratná, pokud se rozhodnete od koupě odstoupit; přesné podmínky závisí výhradně na smlouvě s developerem.
Jakmile bude rezervace potvrzena a váš právník prověří smlouvu, přejdete k počáteční vklad — někdy nazývaná záloha. Jedná se o vyšší částku, přičemž přesné procento je stanoveno v obchodních podmínkách developera a mezi jednotlivými projekty a fázemi výstavby se značně liší. Po zaplacení zálohy a podepsání kupní smlouvy se zbývající částka rozdělí na splátky vyplácená v dohodnutých intervalech – měsíčně, čtvrtletně nebo v závislosti na milnících výstavby – až do uhrazení celé kupní ceny.
Převzetí klíčů — to předání — je událost, která se liší od právního převodu vlastnictví. Kupující může převzít dokončenou nemovitost do svého držení a začít v ní bydlet nebo ji pronajímat, zatímco list vlastnictví ještě není formálně převeden na jejich jméno. Mezi těmito dvěma událostmi může uplynout několik měsíců či i déle, v závislosti na projektu, nevyřízených platbách, procesu získání povolení k nákupu pro zahraniční kupující a administrativním stavu daného developerského projektu. Více informací o celém procesu koupě najdete v našem průvodci „Jak koupit nemovitost na Severním Kypru“.
Fáze splátkového plánu
| Jeviště | Co kupující zaplatí | Co je třeba ověřit | Hlavní riziko |
|---|---|---|---|
| Rezervace | Rezervační poplatek (pevná částka) | Podmínky vrácení peněz v písemné podobě | V případě odstoupení od smlouvy se poplatek nevrací |
| Podpis smlouvy | Počáteční vklad (procento se liší podle smlouvy) | Právní nárok developera, smluvní podmínky, záměr registrace | Peníze vyplacené před dokončením všech právních prověrek |
| Doba splácení | Plánované platby (měsíční nebo podle milníků) | Průběh výstavby nebo termíny odpovídají smlouvě | Zmeškání splátky, které má za následek uplatnění sankce nebo výpovědní doložky |
| Předání | Konečný nebo téměř konečný zůstatek (liší se podle smlouvy) | Seznam závad, kolaudační list, připojení k inženýrským sítím | Převzetí klíčů, aniž by byl převod vlastnického práva bezprostředně na spadnutí |
| Převod vlastnického práva | Veškeré nesplacené zůstatky včetně poplatků za převod | Povolení, vyřešení všech zbývajících zástavních práv, uzavření smlouvy | Převod se zpozdil z důvodu nesplněných závazků developera nebo chybějících povolení |
Po každé platbě si od developera vyžádejte písemné potvrzení, v němž bude uvedena částka, datum, měna, nemovitost, k níž se platba vztahuje, a zbývající zůstatek. Pokud platby provádíte bankovním převodem, uschovejte si také potvrzení o převodu od své banky. Váš právník by měl mít kopie všech těchto dokumentů uložené společně s vaší registrovanou smlouvou.
Druhy splátkových plánů na nemovitosti
Developeři na Severním Kypru využívají několik odlišných modelů financování a rozdíly mezi nimi mají významný vliv na vaše celkové náklady a finanční riziko. Před porovnáním konkrétních projektů se vyplatí seznámit se s každým z těchto modelů.
Splátky bez úroků
U vybraných nemovitostí ve fázi projektu a novostaveb na Severním Kypru jsou k dispozici splátkové plány přímo od developera. V rámci inzerovaného plánu 0% se dohodnutá cena rozděluje na počáteční zálohu a plánované splátky, přičemž nejsou účtovány žádné výslovně uvedené úroky. Cena při splácení se však může lišit od hotovostní ceny developera. Vždy porovnejte celkovou částku k zaplacení u jednotlivých variant.
Délka bezúročného období se liší v závislosti na jednotlivých projektech a programech developerů; u některých trvá pouze po dobu výstavby, zatímco u jiných pokračuje i po předání nemovitosti. Podmínky stanovuje developer a mohou se lišit i mezi jednotlivými jednotkami v rámci stejného projektu, natož pak mezi různými projekty.
Plány splátek po předání
Někteří developeři nabízejí programy, v rámci kterých zůstává část kupní ceny splatná i po předání klíčů. To může být lákavé pro kupující, kteří hodlají využít příjmy z pronájmu k úhradě následných splátek, nebo pro ty, kteří potřebují čas na zpeněžení jiného majetku. Nicméně, Platby po předání jsou často spojeny s dalšími smluvními podmínkami: kupujícímu může být zakázáno nemovitost prodat nebo převést, dokud nebudou uhrazeny všechny splátky, a některé smlouvy stanovují úroky z případného zůstatku, který zůstane nesplacený po uplynutí určité lhůty.
Než souhlasíte s ujednáním platným po předání nemovitosti, písemně si ověřte, jaká práva k nemovitosti přesně máte v období, kdy ještě probíhají splátky – včetně toho, zda ji můžete pronajímat, zda k převodu vlastnického práva dojde okamžitě při předání, nebo až po uhrazení poslední splátky, a co se stane, pokud se dostanete do prodlení se splátkami.
Financování pro developery a hypotéky
Menšina developerů nabízí formální finanční dohody, které fungují spíše jako úvěr než jako nákup na splátky: na zbývající částku se vztahuje stanovená roční úroková sazba, doba splácení může přesahovat dokončení stavby a měsíční splátky se vypočítávají podle toho. Od bezúročného splátkového plánu se to liší tím, že celková splacená částka převyšuje původně dohodnutou cenu.
Bankovní hypotéky v případě nemovitostí na Severním Kypru představují samostatnou kategorii. Některé místní banky sice nabízejí hypoteční produkty zahraničním kupujícím, avšak jejich dostupnost, kritéria pro schválení, poměr výše úvěru k hodnotě nemovitosti (LTV) a úrokové sazby se liší a nejsou všeobecně dostupné. Zahraniční kupující by neměl předpokládat, že bude k dispozici bankovní financování nebo že jeho náklady budou srovnatelné s hypotečními produkty v jeho domovské zemi. V této souvislosti se doporučuje vyhledat nezávislé finanční poradenství.
Je splátkový plán pro developery totéž jako hypotéka?
Ne. V rámci standardního platebního plánu pro developery se developer zavazuje, že kupní cenu obdrží ve splátkách podle kupní smlouvy. V případě bankovní hypotéky poskytuje věřitel financování na základě samostatné úvěrové smlouvy, která je obvykle podmíněna splněním požadavků na příjem, ocenění nemovitosti, zajištění a způsobilost.
Dlouhodobější forma financování pro developery může připomínat úvěr, zejména pokud jsou účtovány úroky. Označení používané v marketingu je méně důležité než skutečné smluvní podmínky, zajištění, celková částka splátky a nápravná opatření v případě neuhrazení splátek.
Srovnání možností financování
| Způsob financování | Platba předem | Doba splácení | Zájem | Hlavní výhoda | Hlavní nevýhoda |
|---|---|---|---|---|---|
| Bezúročné splátky pro developery | Záloha stanovená podle podmínek developera (liší se podle projektu) | Doba výstavby (a někdy i po jejím skončení) | Žádné ohledně kupní ceny za stanovených podmínek | K dohodnuté ceně není připočítána žádná výslovná finanční přirážka | Vyžaduje značnou počáteční investici; cena při splátkovém úvěru se může lišit od ceny při platbě v hotovosti; podmínky se liší podle smlouvy |
| Splátky po předání | Liší se podle smlouvy | Kromě předání, někdy i po letech | Zpočátku často žádný; zájem se může objevit až později | Snižuje objem hotovosti potřebné do dokončení projektu | Může být omezen prodej nebo pronájem, dokud nebude vyrovnán zůstatek |
| Financování pro developery (s úroky) | Liší se podle smlouvy | Liší se podle smlouvy | Ano, za dohodnutou sazbu | Nižší počáteční výdaje než při platbě v hotovosti v plné výši | Celková splacená částka převyšuje kupní cenu |
| Bankovní hypotéka | Liší se podle poskytovatele úvěru | Liší se podle banky, produktu a způsobilosti žadatele o úvěr | Ano, za aktuální sazbu | Může být dlouhodobé; uvolňuje kapitál | V závislosti na splnění podmínek, ocenění a kritériích věřitele |
| Platba v hotovosti v plné výši | 100% z vlastních prostředků kupujícího, splatné v souladu s dohodnutými smluvními podmínkami | Žádné | Žádné | Nejjednodušší struktura; v rámci kupní smlouvy neexistují žádné nesplacené splátky ani hypoteční závazky | Vyžaduje uhrazení celé kupní ceny z vlastních prostředků kupujícího |
Pro kupující s omezenými úsporami, ale stálým příjmem mohou bezúročné splátky s delší splatností usnadnit cash flow. Kupující s většími kapitálovými rezervami by si měli spočítat, zda jim celková platba v hotovosti nebo vyšší záloha zajistí výhodnější smluvní postavení. Investoři zaměření na příjmy z pronájmu by měli být opatrní při předpokladu, že tyto příjmy spolehlivě pokryjí zbývající splátky – výnosy z pronájmu ani obsazenost nejsou zaručeny.
Příklady platebních plánů pro developery na Severním Kypru
Následující příklady ukazují, jak různí developeři sestavují své zveřejněné splátkové plány. Tyto plány nemusí být nutně k dispozici pro každou nemovitost nebo každého kupujícího.
| Vývojář / příklad | Zveřejněná záloha | Struktura splátek |
|---|---|---|
| Skupina Döveç — způsobilé projekty | 35% | Zbývající částka 65% bude splácena podle bezúročného splátkového kalendáře dohodnutého pro projekt a jednotku |
| Cyprus Constructions — vybrané projekty | 35% | Zbývá 65% do dokončení stavby |
| Carrington Group — vybrané projekty | 35% nebo 50% | Zbývající splátky po dobu přibližně 12–36 měsíců, v závislosti na zvoleném plánu |
| Skupina Afik — příklad Caesar Blue | 30% | Splátky až po dobu 36 měsíců |
| Kensington na Kypru — příklad K-Islands | Specifické pro daný projekt | Zveřejněný 24měsíční bezúročný splátkový kalendář |
Zdroje: webové stránky developerů a zveřejněné informace o projektech, zkontrolováno v říjnu 2026. Nabídky se mohou změnit, jejich platnost může vypršet nebo se mohou vztahovat pouze na vybrané jednotky. Než se budete spoléhat na jakékoli z těchto podmínek, vyžádejte si aktuální písemnou cenovou nabídku.
Co porovnat: Samotná záloha nestačí. Zjistěte si, zda se splátky budou platit i po předání nemovitosti, zda je k dispozici nižší hotovostní cena, zda termíny splátek závisí na postupu výstavby a kdy může dojít k převodu vlastnického práva.
Prohlédněte si rezidenční projekty na Severním Kypru od tohoto developera


 Gonyeli, Nikósie, Severní Kypr
 od 185 m²


Zálohy a měsíční splátky
Záloha a měsíční splátka jsou dvě částky, na které se většina kupujících soustředí jako první. Abychom však pochopili celkovou situaci, je třeba se na čísla podívat důkladněji, než to umožňuje pouhý inzerát.
Tento vklad Jedná se o část kupní ceny, kterou zaplatíte před podpisem smlouvy nebo při jejím podpisu. Požadavky na zálohu jsou obvykle stanoveny v obchodních podmínkách developera, v souladu s platnými právními předpisy, a odrážejí finanční potřeby projektu, fázi výstavby a aktuální situaci na trhu. Požadavky na zálohu se mezi jednotlivými developery, projekty a konkrétními jednotkami značně liší. Některé zveřejněné plány developerů vyžadují zálohy ve výši přibližně 30–50%, ale mohou být k dispozici i nižší nebo vyšší částky. Kupující by se měli řídit aktuální písemnou nabídkou na konkrétní nemovitost, místo aby vycházeli z předpokladu standardní výše zálohy platné pro celý trh. Záloha je obecně nevratná, pokud od smlouvy odstoupíte bez udání důvodu, a proto je nezbytné provést před platbou právní prověrku.
Tento financovaný zůstatek je to prostě kupní cena minus záloha. Tato částka se vydělí počtem splátek, čímž se získá výše pravidelné splátky. Většina bezúročných splátkových plánů počítá se stejnými měsíčními splátkami, některé však využívají čtvrtletní splátky nebo částky vázané na dosažení určitých milníků.
Abychom ilustrovali, jak tato čísla fungují v praxi, podívejme se na tři hypotetické scénáře založené na nemovitosti v ceně 150 000 liber. Tyto údaje slouží pouze pro ilustrační účely a neodrážejí zveřejněné podmínky žádného konkrétního developera. Nezahrnují daně, právní poplatky ani žádné další náklady nad rámec kupní ceny.
Scénáře splácení nemovitosti v hodnotě 150 000 liber
| Scénář | Vklad | Zůstatek | Termín | Měsíční splátka | Celková cena nemovitosti |
|---|---|---|---|---|---|
| A — vklad 30%, 36 měsíců | £45,000 | £105,000 | 36 měsíců | £2,916.67 | £150,000 |
| B — vklad 40%, 48 měsíců | £60,000 | £90,000 | 48 měsíců | £1,875.00 | £150,000 |
| C — vklad 50%, 24 měsíců | £75,000 | £75,000 | 24 měsíců | £3,125.00 | £150,000 |
Jedná se pouze o ilustrativní příklady, které nezahrnují daně, právní poplatky ani žádné další náklady. Nepředstavují podmínky žádného konkrétního projektu ani developera.
Kolik hotovosti budete potřebovat během prvních 12 měsíců?
U nemovitosti v hodnotě 150 000 liber se výše závazku v prvním roce může výrazně lišit, i když je celková kupní cena stejná.
| Scénář | Počáteční vklad | Prvních 12 splátek | Celkem v prvním roce |
|---|---|---|---|
| A — 30%, 36 měsíců | £45,000 | £35,000 | £80,000 |
| B — 40%, 48 měsíců | £60,000 | £22,500 | £82,500 |
| C — 50%, 24 měsíců | £75,000 | £37,500 | £112,500 |
Výpočet byl proveden na základě výše uvedených orientačních splátkových kalendářů. Uvedené částky nezahrnují daně, právní a registrační poplatky, kurzové rozdíly ani další náklady.
Co to znamená? Scénář B má nejnižší měsíční splátku, ale v prvním roce vyžaduje 82 500 liber. Scénář A vyžaduje 80 000 liber, a to i přes vyšší měsíční splátku. Scénář C má nejvyšší počáteční závazek v prvním roce, a to 112 500 liber.
Než si vyberete tarif, spočítejte si výši zálohy, všechny platby splatné během prvních 12 měsíců a samostatnou rezervu na transakční náklady a neočekávané výdaje.
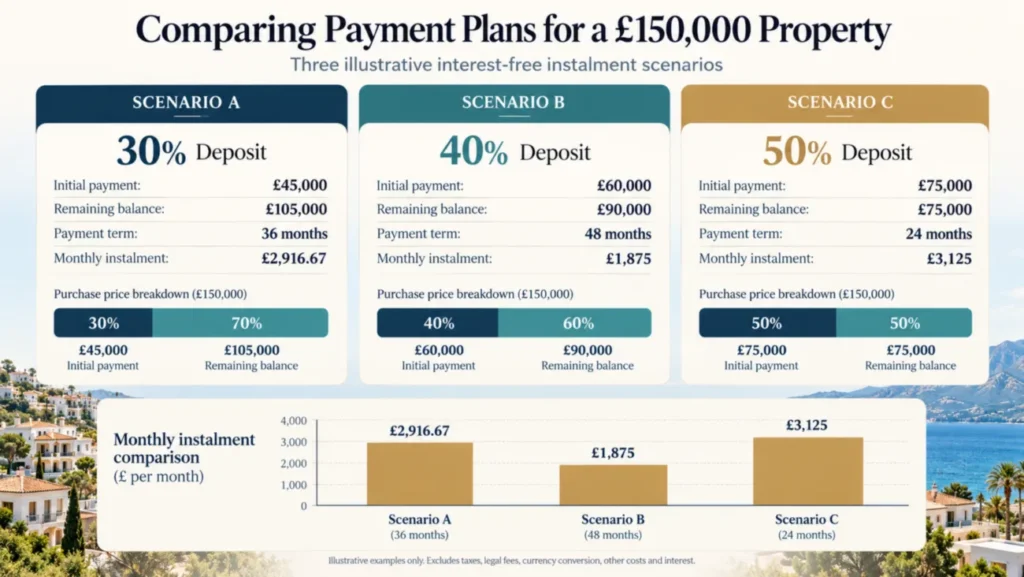
Čísla odhalují něco, co z propagačních materiálů není vždy zřejmé: nižší měsíční splátka nemusí nutně znamenat příznivější finanční situaci. Scénář B má nejnižší měsíční splátku a nejdelší dobu splácení, zatímco scénář C vyžaduje nejvyšší počáteční vklad, ale zůstatek je splacen nejrychleji. Žádná z těchto možností není objektivně lepší – správná volba závisí na tom, kolik kapitálu můžete vložit na začátku, jaký peněžní tok váš měsíční rozpočet unese a jak rychle chcete vlastnit nemovitost bez zástavního práva.
Než začnete porovnávat splátkové plány u různých projektů, spočítejte si celkovou finanční zátěž u každého z nich – ne jen měsíční splátku. Plán, který se na měsíční bázi jeví jako přijatelný, může v prvních dvanácti měsících vyžadovat podstatně více kapitálu, než jste předpokládali.
Při posuzování platebního plánu developera si vyžádejte písemný podrobný rozpis: přesnou výši zálohy, termíny splátek, výši jednotlivých splátek a podmínky, za kterých bude po uhrazení konečného zůstatku proveden převod vlastnického práva nebo předání klíčů. Ústní dohody nejsou dostatečným základem pro řízení víceletého finančního závazku.
Podívejte se na cenově dostupné nemovitosti na Severním Kypru


Náklady nad rámec kupní ceny
Kupní cena a splátkový plán určují cenu samotné nemovitosti. Nezahrnují však veškeré finanční závazky spojené s koupí nemovitosti na Severním Kypru.
Náklady, které vznikají v okamžiku nákupu nebo v jeho blízkosti mezi ně obvykle patří:
- Kolkovné uvedená v kupní smlouvě, splatná podle sazby stanovené platnými předpisy a obvykle splatná v krátké lhůtě po podpisu smlouvy. Přesnou sazbu a základ pro výpočet si ověřte u svého právního zástupce, protože pravidla se mohou měnit a závisí na konkrétní transakci.
- DPH (KDV): Způsob zacházení s DPH závisí na daňovém statusu prodávajícího, povaze transakce a platných právních předpisech. Kupující by si měli vyžádat písemné potvrzení o tom, zda je třeba DPH účtovat, jaká je platná sazba a zda je DPH zahrnuta v inzerované kupní ceně.
- Poplatky za převod vlastnického práva: Tyto poplatky závisí na postavení kupujícího, počtu a druhu nabytých nemovitostí a na právních předpisech platných v daném okamžiku. Předpisy o poplatcích byly novelizovány v říjnu 2026. Kupující by si měli od svého právního zástupce vyžádat písemný výpočet konkrétní transakce, v němž bude uvedena platná sazba, lhůta pro platbu a případné částky splatné před formálním převodem vlastnického práva.
- Právní náklady pro vašeho nezávislého právníka. Tyto podmínky se liší podle advokátní kanceláře a rozsahu práce. Pověření právníka, který nezastupuje developera, není volitelné – jde o praktický základ ochrany kupujícího.
- Poplatek za registraci smlouvy, za zápis vaší kupní smlouvy do příslušného rejstříku, což je důležitý ochranný krok.
Některé daně a poplatky může být nutné uhradit ještě před zápisem kupní smlouvy, a nikoli až při předání nemovitosti nebo převodu vlastnického práva. Načasování a rozdělení těchto plateb je třeba u konkrétní transakce ověřit.
Smluvní náklady mohou zahrnovat rezervační poplatek, který se neodečítá z kupní ceny, případné poplatky za služby nebo příspěvky do fondu na opravy a údržbu požadované v rámci správní struktury developerského projektu a poplatky za připojení k inženýrským sítím, pokud tyto ještě nejsou nainstalovány.
Průběžné náklady po dokončení Zahrnují poplatky za údržbu a společné služby, pojištění nemovitosti a veškeré náklady spojené s vybavením nebo zařízením nemovitosti, pokud je předána ve stavu hrubé stavby. Mohou být rovněž účtovány poplatky za správu, pokud pověříte třetí stranu pronájmem, údržbou nebo dohledem nad nemovitostí.
Subjekt, který nese zákonnou odpovědnost za daň nebo poplatek, se může lišit od subjektu, který je smluvně povinen jej uhradit. Před podpisem je třeba ověřit oba tyto subjekty.
Přepočet měn jedná se o náklady, které kupující někdy podceňují. Ceny většiny nemovitostí na Severním Kypru jsou uváděny v britských librách, ale kupující, jejichž příjmy jsou v eurech nebo amerických dolarech, budou při každém převodu hradit náklady související s měnovým kurzem. Patří mezi ně kurzový rozdíl mezi středním tržním kurzem a kurzem, který uplatňuje vaše banka, a případně také poplatky za bankovní převod. Během 36- nebo 48měsíčního splátkového období mohou výkyvy směnného kurzu výrazně ovlivnit skutečnou výši jednotlivých splátek. Údaje o směnných kurzech Centrální banky Severního Kypru poskytuje užitečný orientační bod pro sledování historického vývoje kurzů, avšak oficiální referenční kurz se liší od kurzu, který vám komerční banka nabídne pro vaši transakci.
Podrobný přehled příslušných daní najdete v našem průvodci „Daně z nemovitostí na Severním Kypru“.
Z praktického hlediska je klíčové toto: Částka měsíční splátky, kterou vidíte v reklamě, odráží splátkový plán developera, nikoli vaši celkovou měsíční výdajovou položku.. Rozpočet založený pouze na inzerovaném splátkovém kalendáři nebude stačit na pokrytí skutečných finančních potřeb.
Platební kalendář a předání
Způsob rozložení splátek v rámci splátkového plánu má přímý dopad na míru vašeho rizika, zejména pokud je nemovitost ještě ve výstavbě.
Existují dva obecné přístupy. Plány s pevným datem (vázané na kalendář) vyžadují platby v stanovených termínech – například prvního dne každého měsíce – bez ohledu na to, jak stavba postupuje. To kupujícím umožňuje předvídatelné plánování peněžních toků, ale zároveň vytváří strukturální napětí: můžete být povinni uhradit plánovanou splátku i v případě, že se výstavba zpozdila oproti předpokládanému harmonogramu.
Harmonogramy založené na milnících (vázané na stavební práce) Každou platbu vázat na dokončení konkrétní etapy: základy, hrubá stavba, střecha, dokončovací práce, předání. V zásadě to znamená, že peníze plynou developerovi teprve tehdy, když bylo dosaženo prokazatelného pokroku. V praxi to vyžaduje jasné vymezení v smlouvě, co každý milník znamená, jak se potvrzuje a kdo je zodpovědný za jeho ověření. Nezávislá kontrola v klíčových fázích je osvědčeným postupem a stojí za to ji před podpisem smlouvy prodiskutovat s vaším právníkem.
Typický postup výstavby na základě projektu může probíhat v následujících fázích, i když přesné pořadí a obsah jednotlivých fází se liší podle konkrétního projektu:
- Podpis smlouvy
- Základy a přípravné práce
- Konstrukční rám
- Vnější plášť (střecha, okna)
- Vnitřní úpravy a technické vybavení
- Dokončení stavby a odstraňování závad
- Předání klíčů kupujícímu
- Převod vlastnického práva (v tomto okamžiku nebo později, v závislosti na povoleních a zbývajících závazcích)
Předání klíčů a formální převod vlastnického práva nejsou totéž. Kupující může převzít klíče a začít nemovitost užívat ještě předtím, než bude list vlastnictví zapsán na jeho jméno. Časový odstup mezi těmito událostmi může činit týdny, měsíce či i déle, v závislosti na tom, zda zbývají vyřídit nějaké povolení, platby nebo administrativní kroky. Na trhu na Severním Kypru to není nic neobvyklého, ale před podpisem smlouvy je třeba s tím počítat a mít to na paměti.
Platby s pevným termínem vs. platby podle milníků
| Faktor | Harmonogram s pevnými termíny | Harmonogram založený na milnících | Úvahy kupujícího |
|---|---|---|---|
| Podmínka pro provedení platby | Kalendářní datum | Definovaná fáze výstavby | Přístup založený na milnících snižuje riziko, že zaplatíte za práci, která ještě nebyla provedena |
| Předvídatelnost | Vysoká – snadné plánování peněžních toků | Nižší — časový harmonogram závisí na průběhu výstavby | Plány s pevnými termíny se snáze započítávají do rozpočtu |
| Dopad zpoždění ze strany vývojáře | Kupující stále platí podle splátkového kalendáře | Platba může být odložena, pokud nebude dosaženo stanoveného milníku (v souladu se smlouvou) | Smlouva musí stanovit, co se stane v případě zpoždění milníků |
| Požadavek na ověření | Žádné — řízené datem | Nezávislá kontrola nebo osvědčení developera | Kupující by měli před provedením platby za splnění milníku požadovat předložení důkazů |
| Riziko sporu | Nízká v případě spuštění; vyšší, pokud se stavba zastaví | Vyšší, pokud je definice milníku nejednoznačná | Jasné formulace smluvních ustanovení týkajících se kritérií pro dosažení milníků jsou nezbytné |
Příklad: Harmonogram plateb podle stavebních milníků
Níže uvedený příklad ukazuje, jak by bylo možné strukturovat koupi nemovitosti v hodnotě 150 000 liber tak, aby splátky byly vázány na postup stavebních prací.
| Podmínka pro provedení platby | Podíl na ceně | Částka | Kumulativní vyplacená částka |
|---|---|---|---|
| Podpis smlouvy po provedení právních kontrol | 30% | £45,000 | £45,000 |
| Ověřené dokončení základů | 15% | £22,500 | £67,500 |
| Ověřené dokončení nosné konstrukce | 20% | £30,000 | £97,500 |
| Střecha, vnější stěny a okna jsou hotové | 15% | £22,500 | £120,000 |
| Konečná prohlídka a dohodnuté podmínky předání | 15% | £22,500 | £142,500 |
| Závěrečný smluvní milník | 5% | £7,500 | £150,000 |
Jedná se pouze o hypotetický příklad. Nejedná se o zveřejněnou nabídku developera ani o zákonem stanovený splátkový kalendář.
Než uhradíte splátku související se stavbou, zeptejte se, jaké doklady potvrzují, že daná etapa byla dokončena. Smlouva by měla uvádět požadované dokumenty, způsob kontroly, lhůtu pro platbu a postup pro případ, že kupující zpochybní dokončení.
Důležité: Zaplacení poslední smluvní splátky automaticky nezaručuje, že k převodu vlastnického práva dojde ve stejnou dobu. Převod vlastnického práva může záviset na samostatných povoleních, registračních požadavcích a dalších povinnostech.
Pokud nastane termín splatnosti stanovený v kalendáři a projekt má značné zpoždění, možnosti, které máte k dispozici, závisí na smlouvě a platných právních předpisech. Zpoždění ve výstavbě nemusí nutně opravňovat kupujícího k pozastavení plánovaných plateb. To, zda lze platby zadržet, smlouvu vypovědět nebo požadovat náhradu škody, závisí na ujednání, platných právních předpisech a konkrétních okolnostech. Kupující by si měli před zadržením splátky vyžádat právní radu, neboť takové jednání bez oprávněného důvodu by mohlo představovat porušení smlouvy. Smlouvy, které se zabývají zpožděním, by měly specifikovat přípustná zpoždění, nápravná opatření, která má kupující k dispozici, a podmínky, za nichž může kterákoli ze stran od smlouvy odstoupit. Smlouvy, které se o zpoždění nezmiňují, staví kupujícího do výrazně slabší pozice.
Další informace o tom, co můžete očekávat při koupi nemovitosti ještě před jejím dokončením, najdete v našem průvodci „Koupě nemovitosti ve fázi výstavby na Severním Kypru“.
Podmínky týkající se zpoždění při výstavbě, potvrzení milníků a platebních povinností by měly být písemně dohodnuty ještě před podpisem smlouvy – neměly by se projednávat až poté, co nastane problém. Nejasné formulace o „vynaložení maximální snahy“ nebo „odhadovaných termínech dokončení“ nepředstavují smluvní ochranu.
Právní kontroly před provedením platby
Žádný splátkový plán, ať už jsou jeho měsíční splátky jakkoli lákavé, nedokáže vyvážit právní problém týkající se dané nemovitosti. Důkladná prověrka, kterou provedete před podpisem smlouvy – a před provedením platby –, je nejdůležitějším krokem v celé transakci.
Právní situace na Severním Kypru vyžaduje zvláštní opatrnost. Toto území má specifický mezinárodní právní status, který se liší od Kyperské republiky, a vlastnická práva na ostrově mají složitou historii. Vlastnictví nemovitostí na Severním Kypru s sebou nese právní rizika, která přesahují rámec místních předpisů. Některé nemovitosti se nacházejí na pozemcích, na které si činí nárok osoby vysídlené v roce 1974. V závislosti na historii nemovitosti a okolnostech transakce mohou kupující čelit sporům o vlastnictví, soudním řízením v Kyperské republice nebo pokusům o výkon soudních rozhodnutí v jiných jurisdikcích. Určité transakce týkající se nemovitostí bez souhlasu právně uznaného vlastníka mohou mít podle právních předpisů Kyperské republiky také trestněprávní důsledky. Pokyny vlády Spojeného království týkající se koupě nemovitosti na Kypru přímo se zabývá těmito riziky a doporučuje kupujícím, aby si před uzavřením smlouvy vyžádali nezávislou právní radu. Než kupující uvolní finanční prostředky, měl by nezávislý právník prověřit historii vlastnických práv k nemovitosti a vysvětlit rizika spojená s touto konkrétní nemovitostí.
Váš právník by měl jednat nezávisle ve vašem zájmu a neměl by současně zastupovat developera nebo prodávajícího způsobem, který by vedl ke střetu zájmů. Pokud vám realitní makléř doporučí právníka, ověřte si před tím, než ho pověříte, jeho nezávislost, odbornou kvalifikaci a případné dohody o provizi či finanční ujednání.
Co by měl váš nezávislý právník ověřit, než zaplatíte:
- Stav titulu: Jaký typ listu vlastnictví se k nemovitosti váže? Jaký je jeho původ? Existují nějaké konkurenční nároky nebo nevyřešené spory související s pozemkem?
- Právní oprávnění developera k prodeji: Je developer vlastníkem pozemku, nebo má právně platnou smlouvu, která mu dává právo prodávat byty?
- Zástavy a břemena: Je pozemek zatížen hypotékou, zástavním právem, zadržovacím právem nebo nárokem třetí strany, které by mohly ovlivnit schopnost kupujícího získat bezvadné vlastnické právo?
- Plánování a stavební povolení: Má tento developerský projekt příslušná povolení? Odpovídají tato povolení tomu, co se staví a prodává?
- Registrace smlouvy: Pro zahraniční kupující, kteří uzavírají nové kupní smlouvy, je registrace řádně orazítkované kupní smlouvy u příslušného okresního katastrálního úřadu časově závazným zákonným požadavkem. Podle nařízení č. 119/2026 příslušný postup obecně vyžaduje zápis smlouvy a podání žádosti o povolení k nákupu do jednoho měsíce, spolu s úhradou daní a poplatků požadovaných v této fázi. Nedodržení této povinnosti může mít za následek automatické zrušení smlouvy. Na starší smlouvy se mohou vztahovat odlišná přechodná ustanovení. Váš nezávislý právník by měl před podpisem smlouvy ověřit platné lhůty, platební povinnosti a registrační požadavky.
- Souhlas s nákupem: Zahraniční kupující na Severním Kypru jsou obecně povinni požádat o povolení od příslušného ministerstva, než může být list vlastnictví převeden na jejich jméno. Bylo toto řízení již zahájeno? Jaký je předpokládaný časový harmonogram? Více podrobností k tomuto tématu najdete v našem průvodci „Povolení k nákupu nemovitosti na Severním Kypru“.
- Podmínky převodu vlastnického práva: Za jakých podmínek a v jakém okamžiku smlouva stanoví převod vlastnického práva? Stane se tak při předání, při uhrazení poslední splátky, po obdržení povolení k nákupu, nebo jde o kombinaci těchto okamžiků?
- Omezení týkající se používání nebo likvidace: Omezuje smlouva vaši možnost nemovitost pronajmout, prodat nebo s ní jinak nakládat před provedením konečné platby a převodem vlastnického práva?
Příslušné úřední informace o postupech pro zahraniční kupující na Severním Kypru – včetně záležitostí týkajících se žádostí o povolení k nákupu – zveřejňuje Oddělení nemovitostí Ministerstva vnitra Severního Kypru. Platná pravidla pro nabývání vlastnictví byla zavedena nařízením č. 119/2026, zveřejněným ve Věstníku č. 196 ze dne 6. října 2026, přičemž související předpisy o poplatcích jsou uvedeny ve Věstníku č. 197 ze dne 7. října 2026. Váš právník by měl ověřit platná ustanovení v době uskutečnění vaší transakce.
Zásada, kterou je třeba mít jasně na paměti:
Zaplacení kupní ceny, fyzické převzetí nemovitosti a zápis vlastnického práva do katastru jsou tři odlišné události. Každá z nich se může odehrát v jiném časovém okamžiku. Dokud nebude vlastnické právo formálně zapsáno na vaše jméno, závisí právní ochrana, která vám náleží, na znění vaší registrované smlouvy – nikoli pouze na tom, kolik jste zaplatili nebo zda v nemovitosti bydlíte.
Podrobné informace o kategoriích vlastnických práv k nemovitostem na Severním Kypru najdete v našem článku „Vysvětlení k listinám vlastnictví na Severním Kypru“.
Otázky, které byste měli položit svému nezávislému právníkovi před zaplacením první zálohy:
- Jaký typ listu vlastnictví se k této nemovitosti váže a jaký je jeho původ?
- Je právo developera na prodej této nemovitosti právně jednoznačné a doložené?
- Jsou na pozemku zapsána nějaká zástavní práva, hypotéky nebo nároky třetích osob?
- Získal tento projekt všechna potřebná územní a stavební povolení?
- Jaká je zákonná lhůta pro registraci mé smlouvy, kdo registraci provede a kdy obdržím písemné potvrzení?
- Za jakých přesných podmínek na mě přechází vlastnické právo?
- Jaká omezení se vztahují na mé užívání nebo zcizení nemovitosti, dokud nejsou splaceny všechny dlužné platby?
- Jaký je postoj k povolení k nákupu v případě kupujícího v mé situaci?
- Pokud dojde k finančnímu krachu developera nebo bude projekt zrušen, jaké smluvní záruky mám?
Chcete si nemovitosti porovnat, než složíte zálohu?
Sdělte nám, jakou lokalitu preferujete, jaký máte rozpočet a v jakém rozmezí se pohybuje výše zálohy. Společnost Cypria Homes vám pomůže zúžit výběr dostupných nemovitostí a vyžádat si písemné splátkové kalendáře. Před poskytnutím finančních prostředků je třeba provést nezávislé právní prověrky.Porovnejte dostupné nemovitosti
Rizika a smluvní ustanovení
Pochopení rizik spojených s úvěrovými plány na pořízení nemovitosti vám pomůže rozpoznat, na co si v smlouvě dát pozor – a proti čemu se ohradit –, než se k něčemu zavážete.
Zpoždění výstavby představuje významné riziko při nákupu nemovitostí ve fázi projektu. Zpoždění mohou vzniknout v důsledku problémů ze strany dodavatele, dodávek materiálu, komplikací s územním plánováním nebo finanční situace samotného developera. Pokud smlouva výslovně neupravuje případ zpoždění, může mít kupující omezené možnosti nápravy.
Neúspěch projektu Jedná se o závažnější scénář. Pokud se developer dostane do značných finančních potíží a stavba se zastaví, ocitnou se kupující, kteří již uhradili značnou částku, v obtížné situaci. Kupující by neměli předpokládat, že jejich platby jsou chráněny úschovou nebo státní zárukou – takové mechanismy nejsou všeobecně běžné a nelze předpokládat jejich existenci bez výslovného ověření v rámci konkrétního projektu. Ochrana, která je kupujícímu v této situaci k dispozici, závisí na znění smlouvy, na tom, zda je smlouva zaregistrována, zda bylo poskytnuto nějaké zajištění a jaká aktiva developer vlastní.
Zpoždění s platbou ze strany kupujícího to obvykle vede k uplatnění sankčních ustanovení uvedených ve smlouvě. Mezi ně může patřit stanovená úroková sazba z částky po splatnosti, lhůta pro formální výzvu a v konečném důsledku i výpovědní doložka, která umožňuje developérovi smlouvu vypovědět. Smlouva může stanovit sankce, srážky nebo propadnutí plateb v případě výpovědi. Nicméně, To, zda je konkrétní ustanovení právně vymahatelné, závisí na platném právu, znění smlouvy a okolnostech sporu. Kupující by měli nechat tyto ustanovení nezávisle prověřit, místo aby vycházeli z předpokladu, že každá smluvní pokuta bude automaticky vymahatelná.
Úkol — prodej vašeho smluvního nároku jinému kupujícímu před dokončením transakce — může, ale nemusí být smlouvou povolen. Pokud kupujete spekulativně s úmyslem postoupit svůj nárok před předáním nemovitosti, musí být tato skutečnost ve smlouvě výslovně uvedena.
Měnové riziko: Kolísání směnných kurzů může mít podstatný vliv na náklady víceletého splátkového plánu, pokud jsou příjmy kupujícího a smluvní splátky denominovány v různých měnách. I když zůstává splátka v britských librách pevná, její hodnota v domácí měně kupujícího se může výrazně zvýšit nebo snížit. Kupující by měli provést zátěžový test svého rozpočtu s ohledem na nepříznivé pohyby směnných kurzů, místo aby počítali s tím, že současné kurzy zůstanou beze změny.
Ustanovení smlouvy, která je třeba zkontrolovat před podpisem
- Podmínky vrácení zálohy: Za jakých okolností, pokud vůbec, lze zálohu vrátit? Jaké oznámení nebo postup je k tomu zapotřebí?
- Ustanovení o odkladu: Co se považuje za přijatelné zpoždění? Jaké nápravné prostředky má kupující k dispozici, pokud dojde k podstatnému zpoždění projektu?
- Pokuta za opožděnou platbu: Jaká úroková sazba se uplatňuje? Po uplynutí jaké lhůty? Existuje lhůta na nápravu, než lze uplatnit výpověď?
- Ukončení a propadnutí: Pokud developer smlouvu vypoví, jakou část zaplacené částky dostane kupující zpět?
- Podmínky převodu vlastnického práva: Je převod podmíněn pouze konečnou platbou, nebo i dalšími podmínkami, jako je například povolení k nákupu?
- Práva k postoupení: Můžete převést své smluvní postavení na jiného kupujícího? Za jakých podmínek?
- Insolvence developera: Existuje nějaké opatření – úschova, záruka, bankovní záruka –, které chrání platby kupujícího v případě, že developer zkrachuje? (Nepředpokládejte, že něco takového existuje; zeptejte se na to výslovně.)
- Změna smluvních podmínek: Za jakých podmínek, pokud vůbec nějaké, může developer změnit specifikaci, dispoziční řešení nebo harmonogram dokončení?
- Omezení po předání: Pokud budou platby pokračovat i po předání nemovitosti, co nesmíte s touto nemovitostí dělat?
- Řešení sporů: Jaké právo se na smlouvu vztahuje a jaký mechanismus se uplatní v případě sporu?
Podrobnější informace o právních rizicích najdete v našem průvodci „Rizika spojená s koupí nemovitosti na Severním Kypru“.
Výběr správného platebního plánu
Jakmile pochopíte principy fungování, typy a rizika jednotlivých plánů, vyvstane otázka, která struktura nejlépe vyhovuje vaší konkrétní finanční situaci a záměru.
Kupující A – omezený počáteční kapitál
Pokud máte skromné úspory, ale stabilní příjem, klíčovým ukazatelem, na který je třeba se zaměřit, je měsíční splátka v poměru k vašemu disponibilnímu příjmu — nikoli celková kupní cena ani záloha vyjádřená jako abstraktní procentní podíl. Nižší požadavek na zálohu sice usnadňuje vstup na trh, ale delší splátkové období s nižšími měsíčními splátkami může znamenat, že závazek bude po delší dobu představovat větší zátěž, než je pro vás přijatelné.
U tohoto profilu porovnejte celkovou částku, kterou je třeba uhradit během prvních dvanácti měsíců u různých plánů – zálohu plus splátky za první rok. Právě tato částka, nikoli pouze měsíční splátka, odráží skutečnou počáteční zátěž. Zvažte také: pokud z jakéhokoli důvodu dojde k poklesu příjmů, jaká je smluvní situace v případě, že splátku vynecháte nebo ji zaplatíte se zpožděním?
Hlavní riziko: povinnosti splácet měsíční splátky, které se v případě změny okolností stanou obtížně splnitelnými. Důvod, proč se podívat i mimo model 0%: Uvedená základní sazba vám nic neříká o podmínkách vrácení peněz, ochraně v případě nedosažení milníků ani o tom, co se stane, pokud se developer dostane do potíží.
Kupující B — Větší úspory
Kupující, kteří disponují značným kapitálem, stojí před jinou otázkou: je lepší zaplatit vyšší zálohu, vyjednat slevu za hotovostní platbu, nebo využít splátkový plán a ponechat si kapitál pro jiné účely? Developer může být ochoten nabídnout sníženou cenu výměnou za vyšší počáteční platbu, zejména u dokončených nebo téměř dokončených nemovitostí. I při úrokové sazbě 0% závisí finanční atraktivita splátkového plánu na ceně ve srovnání s hotovostním nákupem, na načasování plateb a na alternativním využití kapitálu kupujícího. Splátkový plán může pomoci zachovat likviditu, zatímco při platbě předem lze často získat slevu. Obě možnosti je třeba porovnat z hlediska celkových nákladů a splátkového kalendáře.
Hlavní riziko: vynaložení velké částky na projekt ještě před dokončením právních prověrek. Důvod, proč se podívat i mimo model 0%: Vyšší záloha by mohla zajistit výhodnější cenu, avšak pouze za předpokladu, že smluvní a právní situace je v pořádku.
Kupující C — investor do nemovitostí určených k pronájmu
Investor, který má v úmyslu nemovitost pronajímat, musí sladit splátkový kalendář s očekávanými příjmy z pronájmu – a při plánování tyto dvě věci důsledně oddělit. Příjmy z pronájmu nemovitostí na Severním Kypru nejsou zaručeny, a kolísá v závislosti na obsazenosti, kvalitě správy, situaci na trhu a stavu nemovitosti. Použití předpokládaných příjmů z pronájmu jako předpokládaného zdroje splátek představuje významné riziko v případě, že nemovitost zůstane prázdná, bude vyžadovat neočekávané údržbářské práce nebo pokud kupujícímu nebude podle platné smlouvy či předpisů povoleno nemovitost pronajímat. Pronájem může být omezen kupní smlouvou, pravidly správy daného komplexu, licenčními požadavky nebo jinými platnými předpisy. Kupující by neměli předpokládat, že převzetí klíčů jim automaticky dává neomezené právo nemovitost pronajímat.
Hlavní riziko: za předpokladu, že příjmy z pronájmu nedosáhnou úrovně ani nebudou realizovány v termínech potřebných k úhradě průběžných plateb. Důvod, proč se podívat i mimo model 0%: Omezení pronájmu během období splácení mohou znamenat, že nemovitost nevytváří žádný příjem právě v době, kdy jsou závazky nejvyšší.
Poloha nemovitosti, o jejíž koupi uvažujete, bude mít vliv na její praktické využití, potenciální poptávku po pronájmu a trh s opětovným prodejem – tyto faktory rozebíráme v našem průvodci k tématu „Nejlepší lokality pro koupi nemovitosti na Severním Kypru“.
Jak nakupovat na splátky
Následující postup platí pro většinu nákupů na splátky na Severním Kypru, i když konkrétní kroky a jejich pořadí se budou lišit v závislosti na konkrétní transakci.
- Stanovte si celkový rozpočet. Než se vydáte na prohlídky nemovitostí, stanovte si celkovou částku, kterou můžete na nákup vyčlenit – nejen zálohu, ale i souhrnné náklady zahrnující zálohu, všechny splátky, daně, právní poplatky a kurzové rozdíly. Tím se vyhnete tomu, abyste si nemovitost vybrali pouze na základě výše měsíční splátky.
- Porovnejte dostupné nemovitosti a platební podmínky. U každé nemovitosti, o jejíž koupi vážně uvažujete, si od developerů nebo realitních makléřů vyžádejte písemný splátkový kalendář. Ústní shrnutí pro finanční plánování nestačí.
- Požádejte o písemný splátkový kalendář. V něm by měla být uvedena výše zálohy a termín její splatnosti, termíny a výše jednotlivých splátek, měna a podmínky, za kterých dojde k vyúčtování konečného zůstatku. Pokud není k dispozici písemný splátkový kalendář, je to samo o sobě signál, který stojí za pozornost.
- Jmenujte nezávislého právníka. Než se zavážete k jakékoli platbě, pověřte nezávislého místního právníka, který bude hájit vaše zájmy a nebude mít žádný střet zájmů s developerem, prodávajícím ani zprostředkovatelem. Úvodní právní poradenství je k dispozici ještě před vaší cestou na Severní Kypr a není třeba podepisovat smlouvu pod časovým tlakem.
- Provést kompletní prověrku nemovitosti a developera. Než zaplatíte nevratnou částku, měl by váš právník ověřit stav vlastnického práva, oprávnění developera, zástavní práva, povolení a ochranná ustanovení smlouvy. Pokud je před provedením úplné hloubkové prověrky navrhován rezervační poplatek, vyžádejte si jasné písemné podmínky vrácení peněz, ověřte, kdo prostředky spravuje, a nechte si tuto dohodu zkontrolovat svým právníkem.
- Prostudujte si kupní smlouvu. Přečtěte si celou smlouvu, nejen její hlavní podmínky. Zvláštní pozornost věnujte ustanovením uvedeným v předchozí části. Požádejte svého právníka, aby vám vysvětlil všechna ustanovení, kterým nerozumíte.
- Zkontrolujte platební pokyny a údaje o příjemci. Než provedete jakýkoli převod, ověřte si bankovní údaje příjemce prostřednictvím nezávislého komunikačního kanálu, například zavoláním na dříve ověřené telefonní číslo. Nespoléhejte se výhradně na platební pokyny zaslané e-mailem nebo prostřednictvím aplikací pro zasílání zpráv. Podvody při převodech nemovitostí – kdy zločinci zachytí platební pokyny a nahradí je údaji o svém vlastním účtu – představují známé riziko při mezinárodních transakcích s nemovitostmi.
- Provádějte platby a uchovávejte doklady. Při každé platbě si vyžádejte od developera písemné potvrzení o přijetí platby a uschovejte si potvrzení o převodu od své banky. Tyto dokumenty představují váš záznam o tom, co a kdy bylo zaplaceno.
- V případě potřeby vyřiďte všechny formality související s předáním a převodem vlastnictví. Jakmile bude nemovitost připravena a budou dokončeny všechny potřebné kroky, zúčastněte se předání nemovitosti spolu se svým právníkem, proveďte kontrolu závad a ujistěte se, že rozumíte tomu, jaké kroky ještě zbývají, než dojde k formálnímu převodu vlastnického práva na vaše jméno.
Pro kupující, kteří nakupují mimo Severní Kypr, představují mezinárodní bankovní převody jednu z metod používaných při nákupu nemovitostí v zahraničí, avšak dostupnost bankovních služeb, kontroly souladu s předpisy, poplatky a požadavky na zpracování se liší. Než se zavážete k dodržení platebních termínů, ujistěte se, že jak odesílající, tak přijímající banka jsou schopny navrhovanou transakci zpracovat. Vaše banka nebo přijímající banka mohou vyžadovat dodatečné ověření totožnosti a doklady o původu finančních prostředků.
Jste připraveni najít nemovitost na Severním Kypru s možností splátek?
Začněte s vaším rozpočtem, dostupnou zálohou a preferovanou dobou splácení. Pomůžeme vám porovnat vhodné nemovitosti v závislosti na aktuální dostupnosti a podmínkách developera.
Získejte výběr nemovitostí na míru
Závěrečné úvahy
Splátkový plán, který vyhovuje vaší situaci, není nutně ten s nejnižší měsíční splátkou nebo nejnižší inzerovanou zálohou. Správný plán zohledňuje rovnováhu mezi tím, kolik můžete zaplatit předem, kolik jste schopni spolehlivě splácet každý měsíc, jak dlouho jste ochotni tento závazek nést, a – což je klíčové – jak dobře obstojí daná nemovitost a smlouva při důkladném posouzení.
Než začnete porovnávat hlavní platební podmínky jednotlivých projektů, ujistěte se, že právní základ je pevný. Výhodný splátkový kalendář u nemovitosti s problémy s vlastnickým právem, neregistrovaná smlouva nebo nedostatečná ochrana před zpožděním ze strany developera nejsou za žádnou cenu dobrým výsledkem.
Porovnejte celkové náklady za celé období splácení, zohledněte daně a poplatky, vezměte v úvahu kurzové rozdíly, pokud váš příjem není v librách šterlinků, a písemně si ověřte, jak bude probíhat předání, konečná platba a převod vlastnického práva. Než zaplatíte jakoukoli částku, která není plně vratná, nechte si smlouvu zkontrolovat nezávislým právníkem.
Za důvěryhodné lze považovat ty developery a splátkové plány, kteří jsou ochotni poskytnout jasnou písemnou dokumentaci v každé fázi a jejichž smluvní podmínky odrážejí transparentní transakci mezi stranami jednajícími v dobré víře. Pokud jsou podmínky nejasné, je vyvíjen tlak na rychlé podepsání smlouvy nebo se písemná dokumentace zpožďuje, jedná se o signály, které by měly vést k zastavení a ověření situace, nikoli k urychlení postupu.
Severní Kypr nabízí skutečně pestrou škálu typů nemovitostí, lokalit a cenových relací – a navíc realitní trh, který odměňuje kupující, kteří si před uzavřením smlouvy najdou čas na to, aby se seznámili s tím, k čemu se zavazují.
 Nemovitosti v Gruzii
 Nemovitosti v Černé Hoře
 Nemovitosti ve Spojených arabských emirátech
 Nemovitosti na Bali
 Nemovitosti v Thajsku
 Nemovitosti ve Španělsku
 Nemovitosti v Saúdské Arábii
 Nemovitosti v Turecku
 Nemovitosti na Zanzibaru
 +90 533 888 29 50
 hello@cypria.homes
 Karsıyaka Sokak 8, Girne


 Získejte katalog 7 nejlepších objektů